Yapay zekâ sigortayı hızlandırıyor ama sigortalıya, şirkete ve sektöre yeni tehlikeler getiriyor
Sahte kaza fotoğrafı, gerekçesiz ret, kimin karşılayacağı belli olmayan zarar. Makine hata yaptığında bedelini kim ödeyecek?
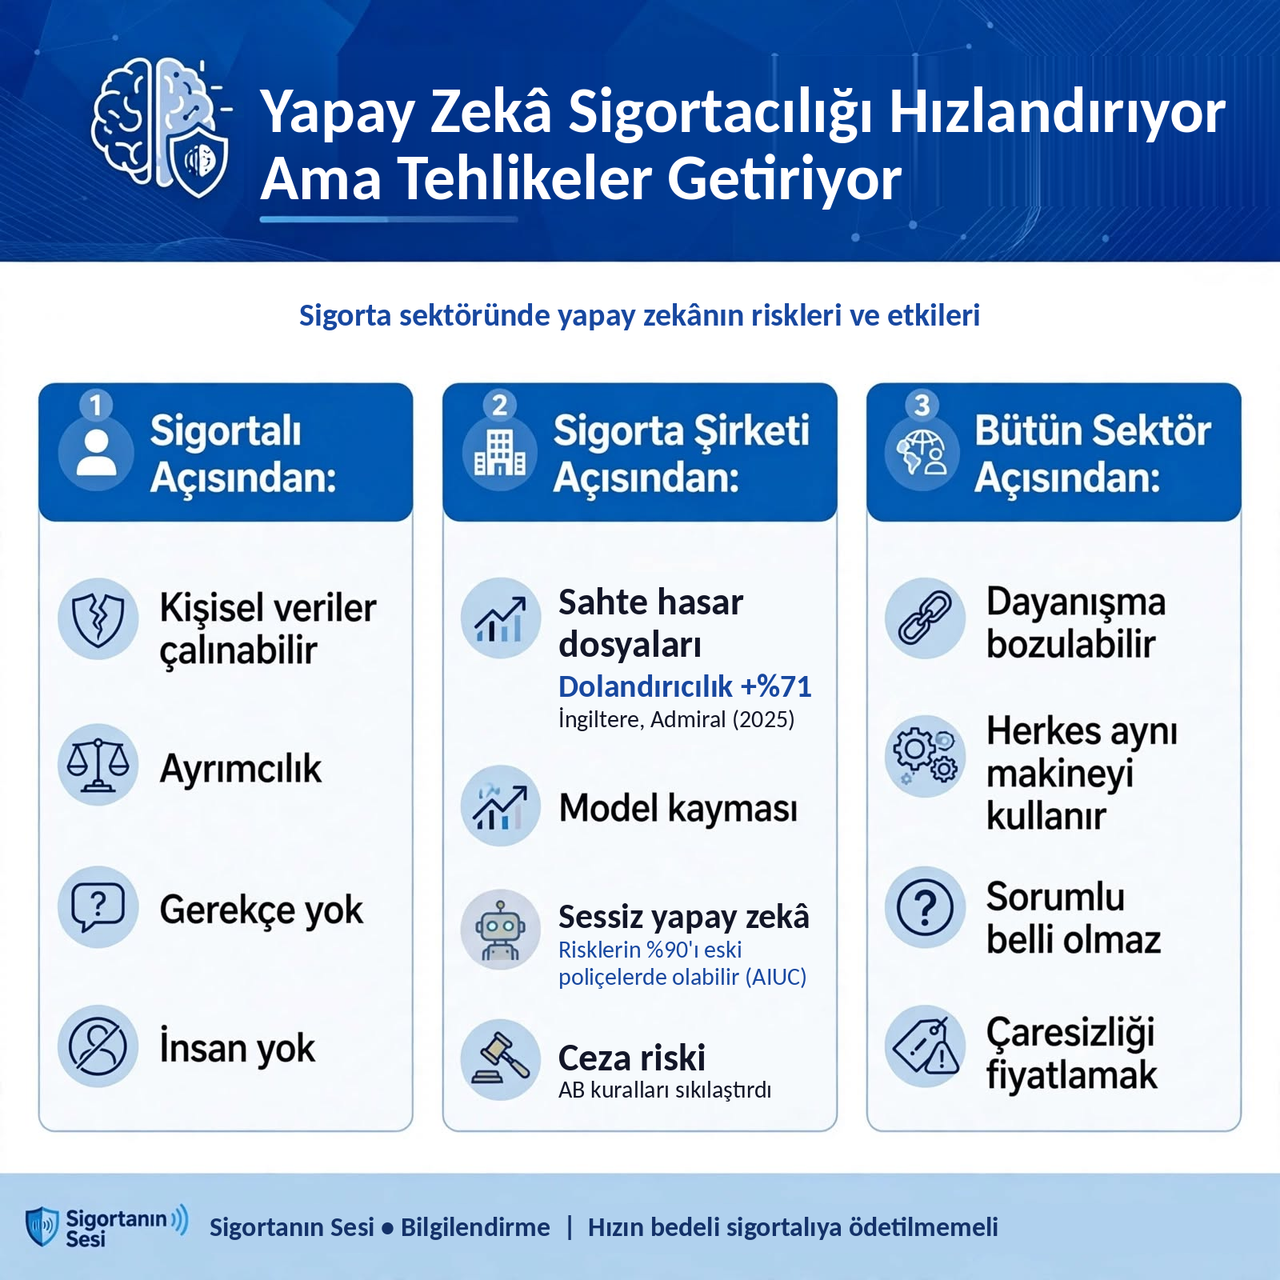
Yapay zekâ sigortacılığı hızlandırıyor. Ama sigortalıya, sigorta şirketine ve bütün sektöre yeni tehlikeler de getiriyor. Sade bir dille:
1. Sigortalı açısından
Kişisel veriler: Şirket sizin hakkınızda çok fazla bilgi tutar. Bu bilgiler çalınabilir.
Bunu da okuyun: Yapay zekâ hata yaparsa kim öder? Soru önce sigortacının kendi masasında
Ayrımcılık: Makine geçmişteki haksız kararlardan öğrenir. Bazı kişilere, örneğin belli bir semtte oturanlara, yüksek prim çıkarır ya da poliçe vermeyebilir. Avrupa Birliği bu yüzden hayat ve sağlık sigortasında fiyatlama yapan yapay zekâyı "yüksek riskli" sayıyor.
Gerekçe yok: "Neden reddedildim?" diye sorduğunuzda makine bunu açıklayamayabilir. İtiraz etmek zorlaşır.
İnsan yok: Kaza ya da hastalık anında karşınızda bir insan değil, bir bot olabilir.
2. Sigorta şirketi açısından
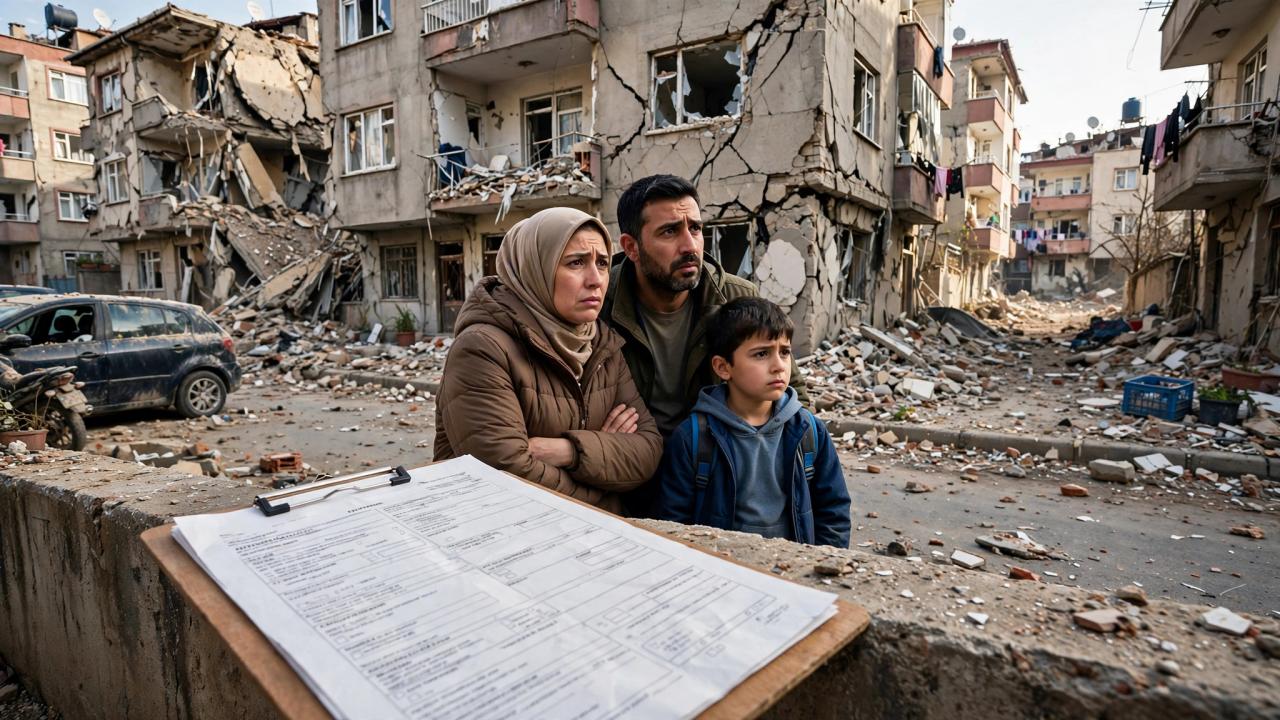
Sahte hasar dosyaları: Dolandırıcılar yapay zekâyla gerçeğinden ayırt edilemeyen sahte kaza fotoğrafları ve faturalar üretebilir. Otomatik onay sistemi bunları fark etmeden ödeyebilir. İngiliz sigortacı Admiral, 2025'te dolandırıcılık vakalarının yüzde 71 arttığını açıkladı; artışın bir kısmı yapay zekâ araçlarına erişimin kolaylaşmasına bağlanıyor. Bir aracın plakasının yapay zekâyla değiştirildiği, bir başkasında hasarın büyük gösterildiği dosyalar ödeme yapılmadan yakalandı (https://www.teknoblog.com/yapay-zeka-arac-hasar-sigorta-dolandiricilik-artis/).
Model kayması: Zamanla piyasa değişir, model güncellenmezse primleri yanlış hesaplamaya başlar.
"Sessiz yapay zekâ" (Silent AI): Şirketin sattığı poliçe, yapay zekânın yol açtığı bir zararı karşılıyor mu, karşılamıyor mu, belli değil. Bu belirsizlik dava riski demek. ABD'deki Artificial Intelligence Underwriting Company'nin (AIUC) raporuna göre bu tür risklerin yüzde 90'dan fazlası, yapay zekâ için hiç tasarlanmamış klasik poliçelerin içinde duruyor olabilir (https://www.insurancebusinessmag.com/uk/news/technology/insurers-face-hidden-ai-liability-as-agent-risks-multiply-582432.aspx).
Ceza riski: Kurallara uyulmazsa ağır cezalar gelebilir. Avrupa Birliği bu alanda kuralları sıkılaştırdı.
3. Bütün sektör açısından
Dayanışma bozulabilir: Sigorta, yüz kişinin az az para koyup aralarından başına bir şey gelen üç kişinin zararını birlikte ödemesidir. Kimin başına ne geleceğini kimse bilmediği için herkes aynı parayı öder. Yapay zekâ ise her kişiye tek tek bakıp "sana bir şey olmaz, az öde", "sen hastalanırsın, çok öde" diyebilir. O zaman en çok sigortaya ihtiyacı olan kişi, yüksek primi ödeyemez ve sigortasız kalır.
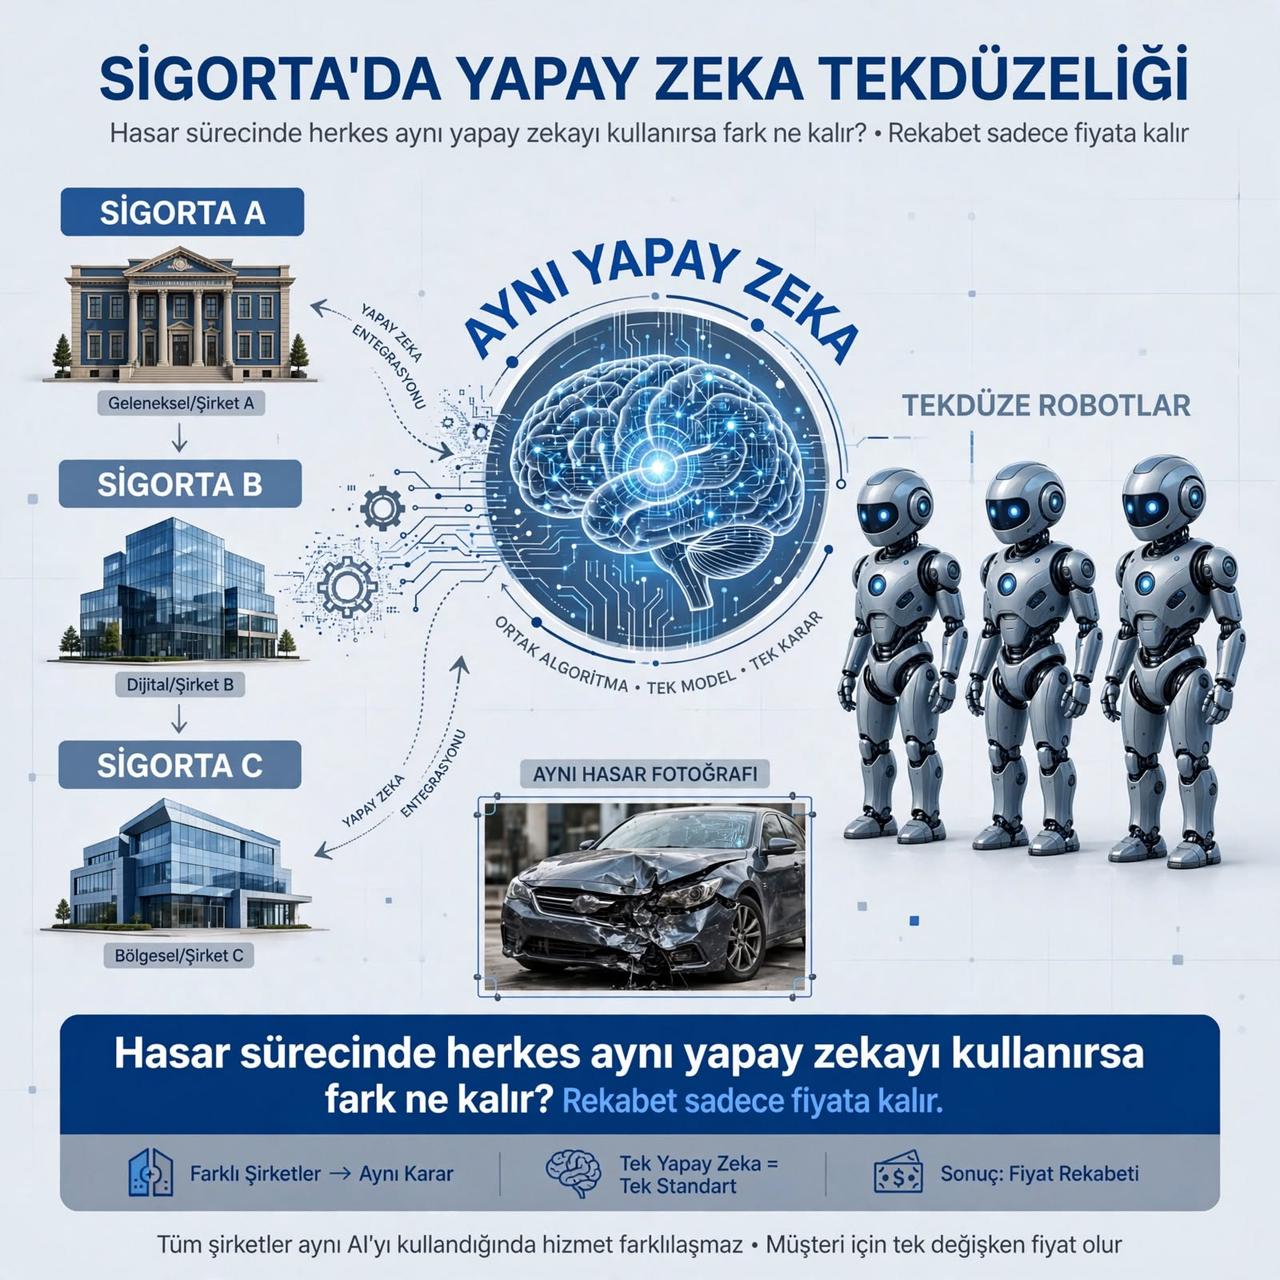
Herkes aynı makineyi kullanır: Bütün şirketler aynı yapay zekâyı kullanırsa, o makinedeki tek bir hata bütün şirketleri aynı anda vurabilir.
Sorumlu belli olmaz: Zarar çıktığında suç yazılımcının mı, makineyi eğitenin mi, kullananın mı? Davalar yıllarca sürebilir.
Çaresizliği fiyatlamak: Makine yalnızca riski değil, müşterinin "başka çaresi olmadığını" da fark edebilir ve ona fazla prim çıkarabilir.
Yapay zekâ sigortacılığın geleceğinde olacak. Ama hızın bedeli sigortalıya ödetilmemeli.
SORULARIMIZ
1. Yapay zekâyla verilen bir ret ya da ödeme kararında sigortalı, kararın gerekçesini öğrenebilecek mi? 2. Hasar sürecinde yapay zekâ kullanan şirketler, sahte fotoğraf ve belgelere karşı hangi önlemleri alıyor? 3. Türkiye'de poliçelerin yapay zekâ kaynaklı zararları kapsayıp kapsamadığı açıkça yazılacak mı?
Sigorta şirketlerinin ve düzenleyici kurumların görüşlerini yayımlamaya hazırız.
#YapayZekâ #Sigortacılık #Sigortalı #Dolandırıcılık #HasarYönetimi #SigortanınSesi
Sektörü kaynağından takip edin
Bülten: mevzuat değişiklikleri, veriler ve analizler — her biri kaynağı gösterilerek.