Yapay zekâ hata yaparsa kim öder? Soru önce sigortacının kendi masasında
Dünya, şirketlerin yapay zekâ riskini konuşuyor. Peki ruhsatı makinenin okuduğu, teklifi yazılımın sıraladığı acentede hata olursa faturayı kim ödüyor?
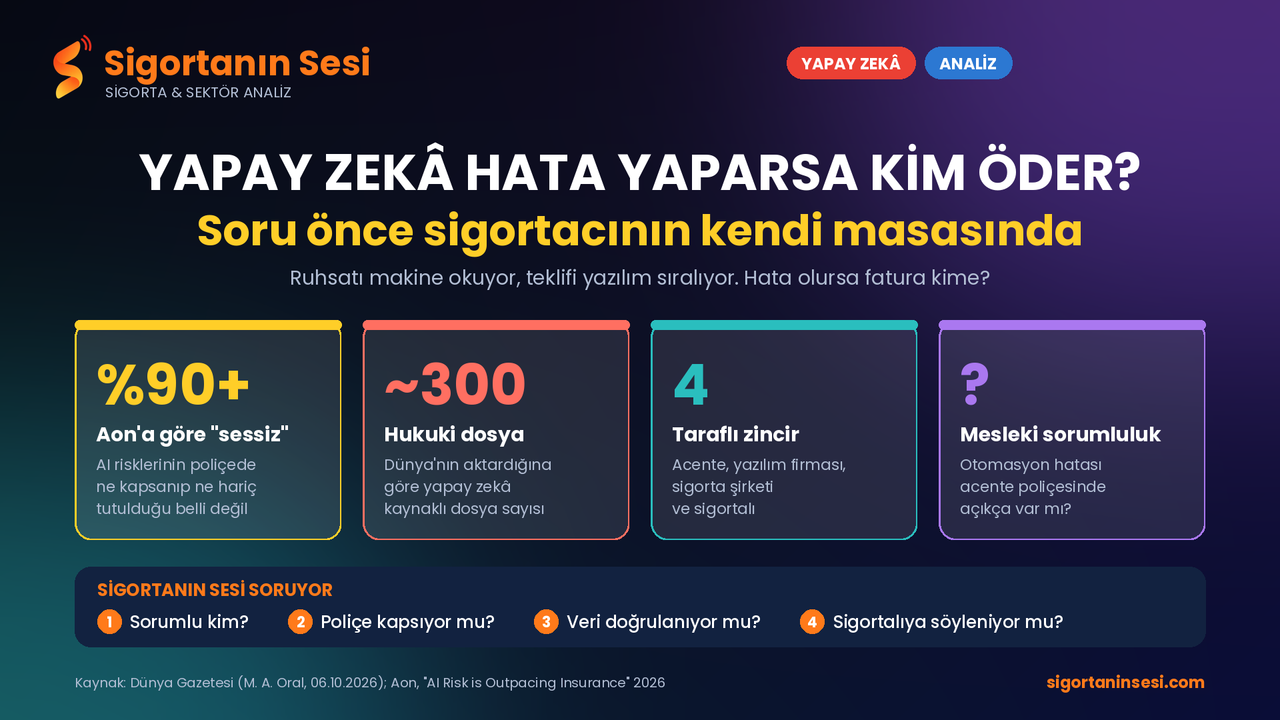
Dünya gazetesinden Murat Ali Oral'ın 6 Ekim 2026 tarihli haberi önemli bir soruyu gündeme taşıdı: Yapay zekâ hata yaparsa zararı kim ödeyecek?
Haberde aktarılan Aon raporuna göre yapay zekâ kaynaklı risklerin yüzde 90'ından fazlası "sessiz" (Silent AI). Yani mevcut poliçelerde ne açıkça teminat altına alınmış ne de açıkça hariç tutulmuş durumda. Haberde, yapay zekâ kaynaklı yaklaşık 300 hukuki dosyadan söz ediliyor. Siber, mesleki sorumluluk, fikri mülkiyet ve yönetici sorumluluğu (D&O) poliçelerinin bu riskte iç içe geçtiği belirtiliyor.
Bu tartışma genelde "sigortacı müşterisinin yapay zekâ riskini nasıl teminat altına alır" diye konuşuluyor. Biz soruyu tersinden soruyoruz: Sigortacının kendi masasındaki otomasyon hata yaparsa ne olacak?
Bunu da okuyun: Yapay zekâ sigortayı hızlandırıyor ama sigortalıya, şirkete ve sektöre yeni tehlikeler getiriyor
OTOMASYON ARTIK ACENTE MASASINDA
Bugün Türkiye'de acentelere sunulan platformlar ruhsatı otomatik okuyor, TRAMER bilgisini çekiyor, onlarca şirketten gelen teklifi saniyeler içinde sıralıyor, talepleri WhatsApp üzerinden alıyor. Hız açısından sigortalıya da acenteye de katkısı tartışılmaz.
Ama hız, hatayı da hızlandırır. Otomatik okuma ruhsattaki kullanım şeklini, model yılını ya da plakayı yanlış okursa poliçe yanlış bilgiyle düzenlenir. Hasar anında sigorta şirketi "beyan hatalı" derse sigortalı ne yapacak?
ZİNCİR UZUN, SORUMLU BELİRSİZ
Böyle bir hatada en az dört taraf var: - Poliçeyi satan acente - Okuma ve karşılaştırmayı yapan yazılım firması - Poliçeyi düzenleyen sigorta şirketi - Bilgiyi sisteme yükleyen ya da onaylayan sigortalı
Sigortalı açısından muhatap bellidir: Poliçeyi aldığı acente ve sigorta şirketi. Ancak acente zararı karşıladıktan sonra yazılım firmasına rücu edebilecek mi? Yazılım sözleşmelerinde sorumluluk sınırı var mı? Bu sorular kamuoyunda hiç konuşulmuyor.
Piyasada acenteler için mesleki sorumluluk sigortası ürünleri sunuluyor. Fakat bu poliçeler, insan hatasını düşünerek yazıldı. Otomatik bir sistemin yaptığı hata bu poliçelerde açıkça yer alıyor mu, yoksa Aon'un tarif ettiği "sessiz" alanda mı kalıyor? Sektörün kendi poliçelerine bu gözle bakması gerekiyor.
SİGORTALI NE YAPMALI?
Otomatik düzenlenen poliçede araç bilgisi, kullanım şekli, teminatlar ve muafiyetler mutlaka satır satır kontrol edilmeli. Hatalı bilgi fark edilirse acenteye yazılı olarak bildirilmeli ve düzeltme zeyilnamesi istenmeli. "Sistem öyle çıkardı" savunması, hasar anında sigortalıyı korumaz.
SORULARIMIZ
Sigorta Şirketleri, Acenteler ve SEDDK'ya soruyoruz:
1. Otomatik okuma ya da yazılım hatasından kaynaklanan yanlış poliçe düzenlemelerinde sorumluluk kime aittir? Bu konuda bir düzenleme veya genelge var mı? 2. Acentelerin mesleki sorumluluk poliçeleri otomasyon ve yazılım hatalarını açıkça kapsıyor mu? 3. Acente ile yazılım firması arasındaki sözleşmelerde hatalı veri sorumluluğu nasıl paylaştırılıyor? 4. Sigorta şirketleri, acentelerden otomatik sistemlerle gelen verileri ayrıca doğruluyor mu? 5. Sigortalıya, poliçesinin otomatik sistemle düzenlendiği bilgisi veriliyor mu?
İlgili kurum ve şirketlerin açıklama yapmak istemeleri halinde görüşlerini yayımlamaya hazırız.
#Sigorta #YapayZeka #SilentAI #Acente #MeslekiSorumluluk #Sigortalı #SEDDK #SigortanınSesi
Günün sigorta haberleri her akşam e‑postanızda
Sitede yeni haber yayınlanan günlerde, akşam 18:00'de tek e-posta. İstediğiniz an ayrılabilirsiniz.