Segure'nin ruhsatı gitti, soru açık kaldı: KKTC'de sigorta şirketi batarsa sigortalıyı kim koruyor?
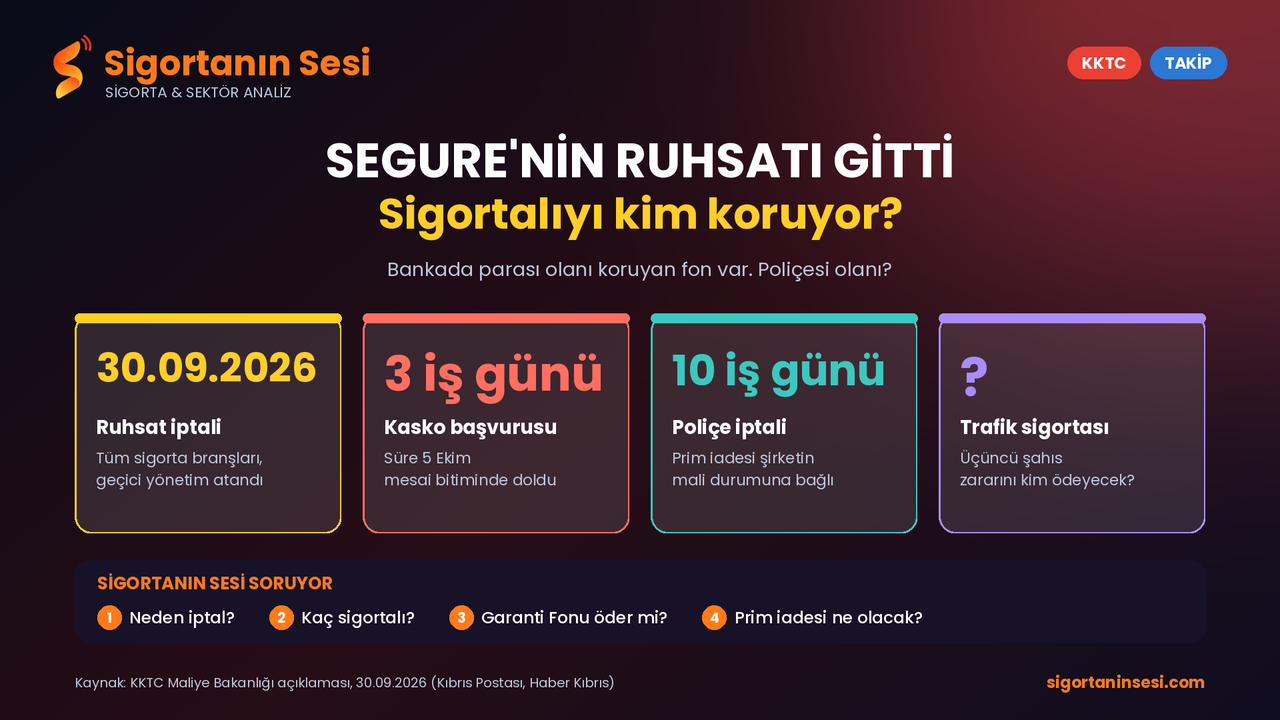
Maliye Bakanlığı'nın 30 Eylül 2026'da Segure Insurance Ltd.'in tüm sigorta ruhsatlarını iptal etmesinin üzerinden bir hafta geçti. Kasko hasar başvuruları için verilen süre 5 Ekim Pazartesi mesai bitiminde doldu. Diğer poliçelerin iptali için tanınan 10 iş günlük süre ise devam ediyor.
Bir hafta sonra elimizde olan bilgiler, cevaplanmayan sorulardan daha az.
NE BİLİYORUZ?
Bunu da okuyun: Doğa Sigorta'da yönetim kurulu başkanı tutuklandı, sistem çalışmaya devam ediyor: Söylentiyle şirket düşürülmez
- Şirkete Maliye Bakanlığı tarafından geçici yönetim kurulu atandı. - Kasko hasar başvurusu için açıklamadan itibaren yalnızca üç iş günü süre tanındı. Kasko poliçesi sunulmayan başvuruların işleme alınmayacağı belirtildi. - Süresi dolmamış poliçelerin iptali için 10 iş günü süre verildi. - Kullanılmayan prim iadesi garanti edilmedi. Açıklamaya göre iade talepleri, şirketin mali durumu ve ilgili mevzuat çerçevesinde ayrıca değerlendirilecek. - Poliçe iptal edilse de iptal tarihinden önce meydana gelen ve teminat kapsamındaki hasarlardan doğan haklar ortadan kalkmıyor.
NE BİLMİYORUZ?
- Ruhsatlar neden iptal edildi? - Kaç sigortalı, kaç poliçe etkilendi? - Şirketin mali açığı ne kadar? - Segure'den trafik sigortası olan bir sürücü kaza yaparsa, karşı tarafın zararını kim ödeyecek?
Kamuoyuna yansıyan açıklamalarda kasko ve poliçe iptali için yol gösterildi, ancak trafik sigortasındaki üçüncü şahıs zararları için ayrı bir açıklamaya rastlamadık. Oysa kazada zarar gören kişi Segure'nin sigortalısı bile değil. O kişi, hiç seçmediği bir şirketin ruhsat iptalinin bedelini ödememeli.
Kuzey Kıbrıs Sigorta ve Reasürans Şirketleri Birliği'nin internet sitesinde bir Garanti Fonu başvuru sayfası yer alıyor. Ancak bu fonun, ruhsatı iptal edilen ya da ödeme gücünü yitiren bir şirketin hasarlarını karşılayıp karşılamadığını kamuya açık kaynaklardan doğrulayamadık.
BANKADA FON VAR, SİGORTADA?
KKTC'de bankada parası olanı koruyan bir yapı var: Tasarruf Mevduatı Sigorta Fonu. Bir banka battığında mevduat sahibine ne kadar ve nasıl ödeme yapılacağı yasayla belirlenmiş.
Sigortalı için aynı netlik yok. Prim iadesi şirketin mali durumuna bırakılıyorsa, poliçe sahibi alacaklılar sırasında nerede duruyor?
GÜNEYDE YASA HAZIRLANIYOR
Adanın güneyinde, "Sigorta ve Reasürans Şirketlerinin Kurtarılması ve Çözümlenmesi Yasası 2026" tasarısı kamuoyu görüşüne açıldı. AB, üye ülkelerden 29 Ocak 2027'ye kadar sigorta şirketleri için kurtarma ve çözümleme çerçevesi kurmalarını istiyor: Pazarın en az %60'ını temsil eden şirketler önceden kurtarma planı hazırlayacak, bir çözümleme otoritesi belirlenecek, amaç sigortalıyı korumak ve kamu kaynağına başvurmayı en aza indirmek.
KKTC AB üyesi değil, bu kurallar burada uygulanmıyor. Ama sigortalının ihtiyacı aynı: Şirket batmadan önce hazırlanmış bir plan ve batarsa kimin neyi ödeyeceğini gösteren açık bir kural.
SORULARIMIZ
Maliye Bakanlığı'na, Segure Insurance geçici yönetim kuruluna ve Kuzey Kıbrıs Sigorta ve Reasürans Şirketleri Birliği'ne soruyoruz:
1. Segure Insurance'ın ruhsatları hangi gerekçeyle iptal edildi? İptalden önce şirkete herhangi bir uyarı ya da denetim süreci uygulandı mı? 2. Ruhsat iptalinden kaç sigortalı ve kaç poliçe etkilendi? 3. Segure'den trafik poliçesi olan sürücülerin karıştığı kazalarda üçüncü şahıs zararlarını kim ödeyecek? Garanti Fonu bu zararları karşılayacak mı? 4. Kasko başvuruları için üç iş günlük süre neye göre belirlendi? Süreyi kaçıranların hakları ne olacak? 5. Prim iadesinde sigortalılar alacaklı sıralamasında nerede yer alıyor? 6. KKTC'de sigortalıları şirket iflası veya tasfiyesine karşı koruyan bir fon ya da yasal düzenleme yapılması planlanıyor mu?
İlgili kurum ve şirketlerin açıklama yapmak istemeleri halinde görüşlerini yayımlamaya hazırız.
#SegureInsurance #KKTC #Sigorta #Ruhsatİptali #GarantiFonu #Sigortalı #MaliyeBakanlığı #SigortanınSesi
Sektörü kaynağından takip edin
Bülten: mevzuat değişiklikleri, veriler ve analizler — her biri kaynağı gösterilerek.