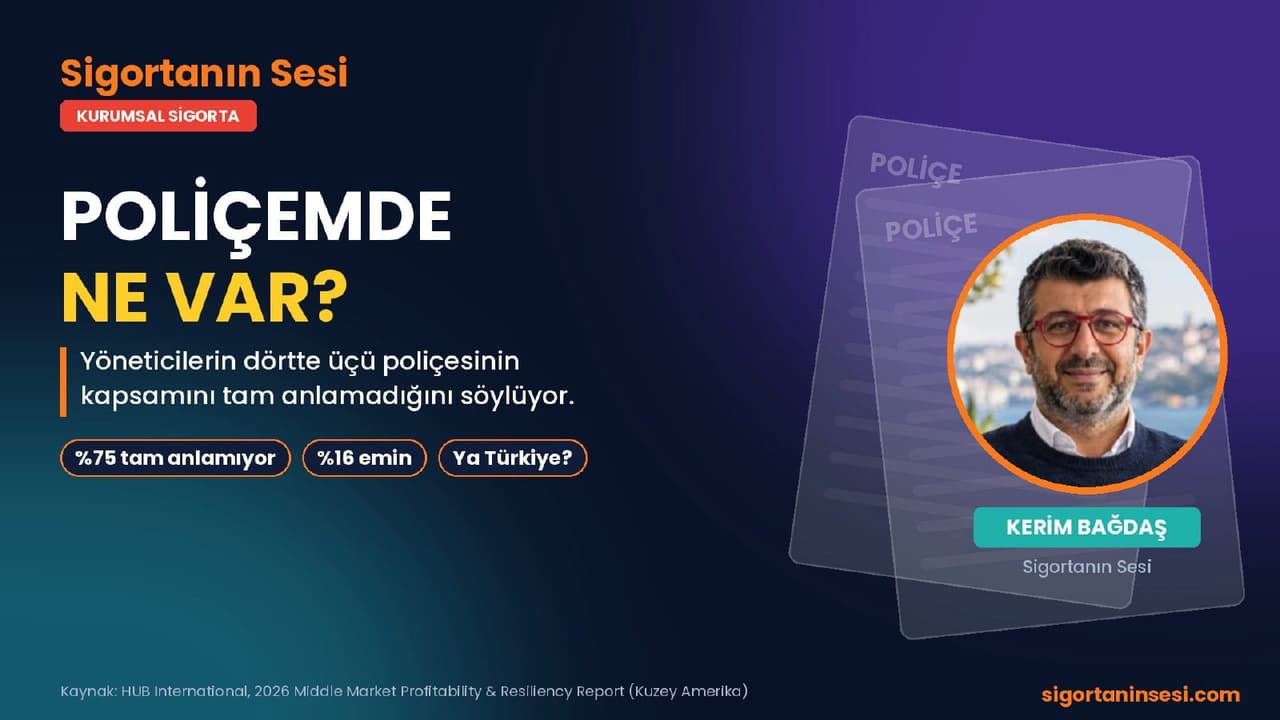
Yöneticilerin dörtte üçü poliçesini tam anlamıyor
Kuzey Amerika'da orta ölçekli şirketlerin dört yöneticisinden üçü, poliçesinin neyi kapsadığını tam olarak anlamadığını söylüyor. Peki Türkiye'de bu soruyu soran var mı?
Küresel sigorta brokeri ve finansal hizmetler şirketi HUB International, Kuzey Amerika'daki orta ölçekli şirketlerin üst yöneticileriyle yaptığı 2026 anketinin sonuçlarını Ekim ayında yayımladı. Ankete katılanların yarısından fazlası 500 ile 2.000 arasında çalışanı olan şirketleri temsil ediyor; çoğunun yıllık cirosu 150 milyon ile 1 milyar dolar arasında. Anket internet üzerinden 18 soruyla yapıldı; raporda kaç yöneticinin katıldığı belirtilmiyor.
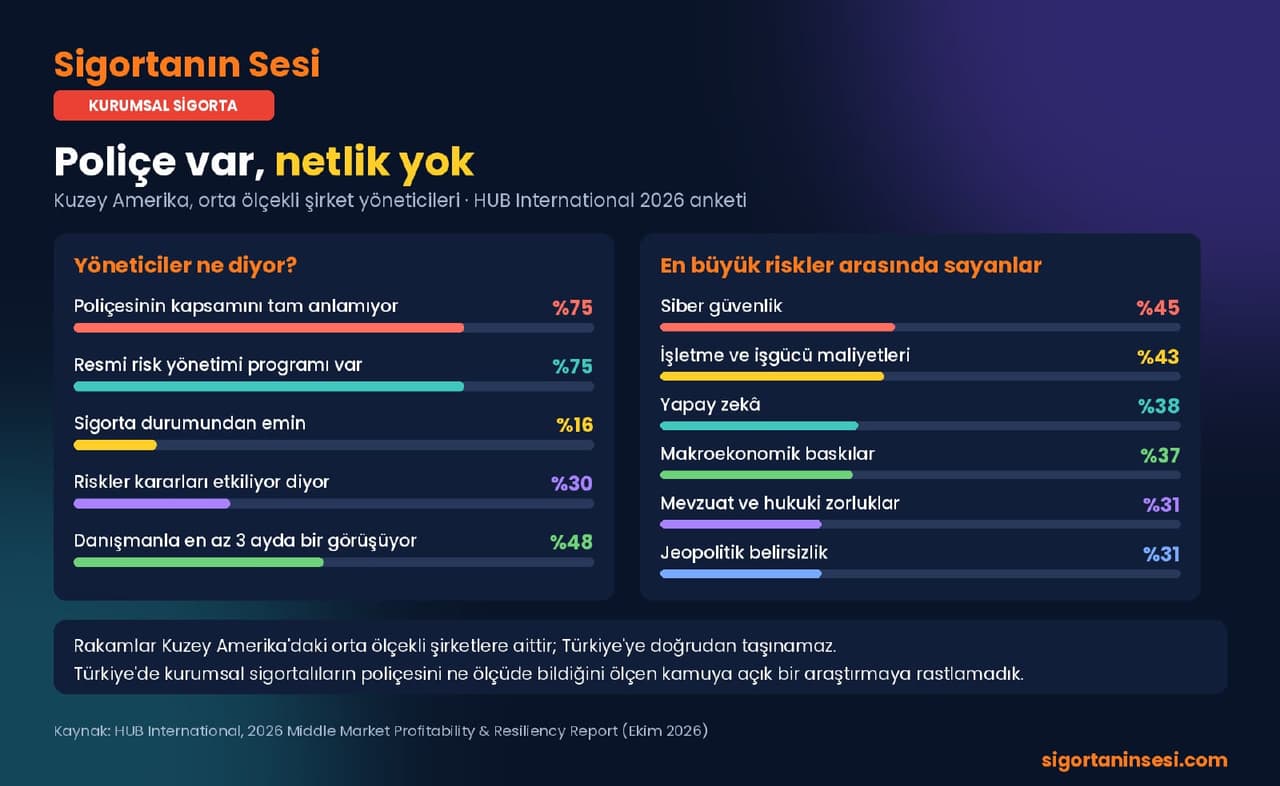
Raporun en dikkat çekici bulgusu şu: Yöneticilerin yüzde 75'i, mevcut poliçelerinin neyi kapsadığını tam olarak anlamadığını söylüyor. Mevcut sigorta durumundan emin olduğunu söyleyen şirketlerin oranı ise yalnızca yüzde 16.
Üstelik bu şirketlerin çoğu risk yönetimini ihmal etmiş değil. Yüzde 75'inde resmi bir kurumsal risk yönetimi programı var; bu oran bir yılda 14 puan artmış. Ama programın varlığı, kararlara yansıdığı anlamına gelmiyor: Geçmiş, bugünkü ve gelecekteki risklerin şirket kararlarını etkilediğini söyleyen yöneticiler yüzde 30'da kalıyor.
Bunu da okuyun: Poliçeyi yenilemeden önce altı soru
GÖRSEL: hub-police-tablo.png
Tek bir büyük risk yok
Rapor, yöneticilerin önünde artık tek bir "1 numaralı risk" olmadığını söylüyor. Kârlılığı etkileyen başlıca riskler arasında açık bir önde gelen yok: Şirketlerin yüzde 45'i siber güvenliği, yüzde 43'ü artan işletme ve işgücü maliyetlerini, yüzde 38'i yapay zekâyı, yüzde 37'si makroekonomik baskıları, yüzde 31'i mevzuat ve hukuki zorlukları, yine yüzde 31'i jeopolitik belirsizliği en büyük riskleri arasında sayıyor.
Rapor bu tabloyu "risk yorgunluğu" ile ilişkilendiriyor: Uyarılarla ve yüksek stresli anlarla tekrar tekrar karşılaşan şirketler, zamanla daha az kendinden emin ve daha yavaş tepki veren hâle geliyor; neye öncelik verileceği ve nasıl karşılık verileceği belirsizleşince kararlar duruyor. Sigorta durumundan emin olduğunu söyleyenler yalnızca yüzde 16 olmasına rağmen, sigortayı yeni yollarla kullanmayı araştıran şirket sayısı bir önceki yıla göre azalmış.
Yapay zekâ bunun iyi bir örneği. Şirketlerde yapay zekâ kullanımı yaygınlaşırken, bu risk için teminat artırmayı düşünenlerin oranı bir yılda 11 puan düşmüş. Rapor, yapay zekâya ilişkin geniş istisnaların henüz yaygın olmadığını, bu yüzden bazı şirketlerin önemli boşluklar varken korunduğunu varsayabileceğini belirtiyor.
Sigorta danışmanıyla görüşmek de tek başına yetmiyor. Şirketlerin yüzde 48'i danışmanıyla en az üç ayda bir görüşüyor. Rapor, sık görüşmenin kendiliğinden daha iyi koruma anlamına gelmediğini, önemli olanın teminatın şirketin değişen riskleriyle uyumlu tutulması olduğunu vurguluyor.
Türkiye'de durum ne?
Bu rakamlar Kuzey Amerika'daki orta ölçekli şirketlere ait; Türkiye'ye doğrudan taşınamaz. Türkiye'de kurumsal sigortalıların poliçelerini ne ölçüde bildiğini ölçen, kamuya açık bir araştırmaya biz rastlamadık.
Sektöre üç soru
Kurumsal sigortalıların poliçelerini ne kadar anladığını ölçen bir araştırma yapılabilir mi?
Poliçe yenilemelerinde teminatların, istisnaların ve şirkette kalan riskin sigortalıyla birlikte, yazılı olarak gözden geçirilmesi yaygın bir uygulama hâline getirilebilir mi?
Yapay zekâ ve siber gibi riskler söz konusu olduğunda, açıkça hariç tutulmayan ama açıkça kapsanmayan alanlar sigortalıya nasıl anlatılıyor?
Sigorta almak ile neye karşı korunduğunu bilmek aynı şey değil. Bu farkı kapatmak sigortalı kadar, poliçeyi satan ve düzenleyen tarafın da işi.
#SigortanınSesi #KurumsalSigorta #RiskYönetimi #Poliçe #SiberSigorta #YapayZekâ #Sigortalı
KaynaklarBu yazıdaki bilgiler aşağıdaki belgelerden alınmıştır.
- Rapor · HUB International
- Basın · HUB International15 Ekim 2026
Günün sigorta haberleri her akşam e‑postanızda
Sitede yeni haber yayınlanan günlerde, akşam 18:00'de tek e-posta. İstediğiniz an ayrılabilirsiniz.