لبنان يتطلع إلى نموذج مصر للتأمين الصحي الشامل.. فأين يقف التأمين الصحي الخاص؟
وقّع وزير الصحة اللبناني مذكرة تفاهم للاستفادة من تجربة مصر في نظام التأمين الصحي الشامل. ويشكّل التأمين الصحي اليوم نحو نصف سوق التأمين الخاص في لبنان. فما الذي يعنيه تطبيق نموذج عام لمن يدفعون اشتراكات التأمين الخاص حالياً؟
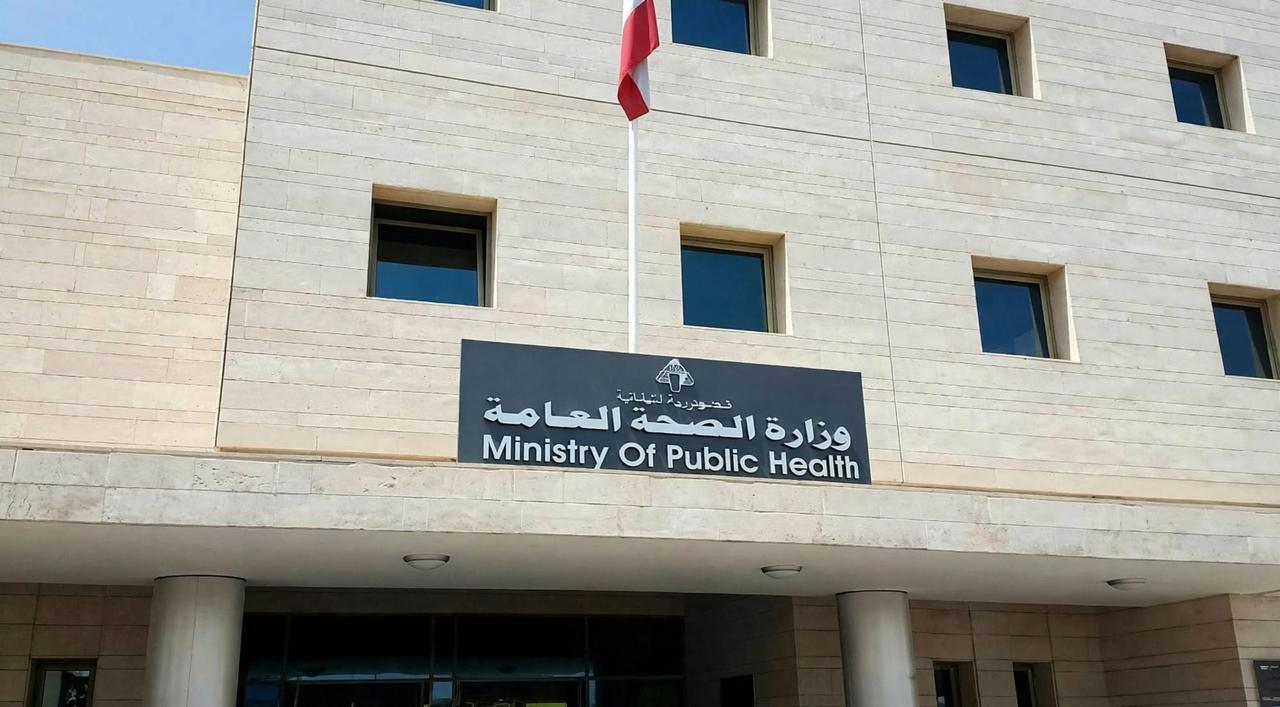
وقّع وزير الصحة العامة اللبناني الدكتور ركان ناصر الدين، والدكتور إيهاب أبو العيش، نائب رئيس مجلس إدارة الهيئة العامة للتأمين الصحي الشامل في مصر، مذكرة تفاهم بتاريخ 15 تشرين الأول/أكتوبر 2026. جاء التوقيع خلال لقاء ناصر الدين بوزير الصحة والسكان المصري الدكتور خالد عبد الغفار.
وبحسب تقارير إعلامية مصرية، تغطي المذكرة نقل خبرة مصر في تطبيق نظام التأمين الصحي الشامل، والشراء الاستراتيجي للخدمات الصحية، والتمويل الصحي، وتقييم التكنولوجيا الصحية، ودراسات الاقتصاد الصحي. كما تنص على عقد مؤتمرات وورش عمل وبرامج تدريبية مشتركة، وتبادل الكوادر المهنية، وتشكيل لجنة تنسيق مشتركة لمتابعة التنفيذ. وقال ناصر الدين إن لبنان يتطلع إلى الاستفادة من تجربة مصر في الرعاية الصحية الأولية والتأمين الصحي الشامل. ولم يُعلن عن أي أرقام أو جدول زمني.
نتقدم بالشكر إلى الجانبين على خطوة تعيد طرح مسألة تمويل الصحة في لبنان، التي طال أمدها، على الطاولة من جديد.
اقرأ أيضاً: إصلاح التأمين في لبنان: الموعد النهائي للصيف مرّ... فأين القواعد؟
التأمين الصحي يشكّل نصف السوق
المذكرة هي اتفاق يتعلق بالنظام الصحي العام، وليست قراراً يخص قطاع التأمين. لكننا نرى أنها تحمل أهمية لسوق التأمين اللبناني، كون التأمين الصحي هو أكبر فروع النشاط فيه.
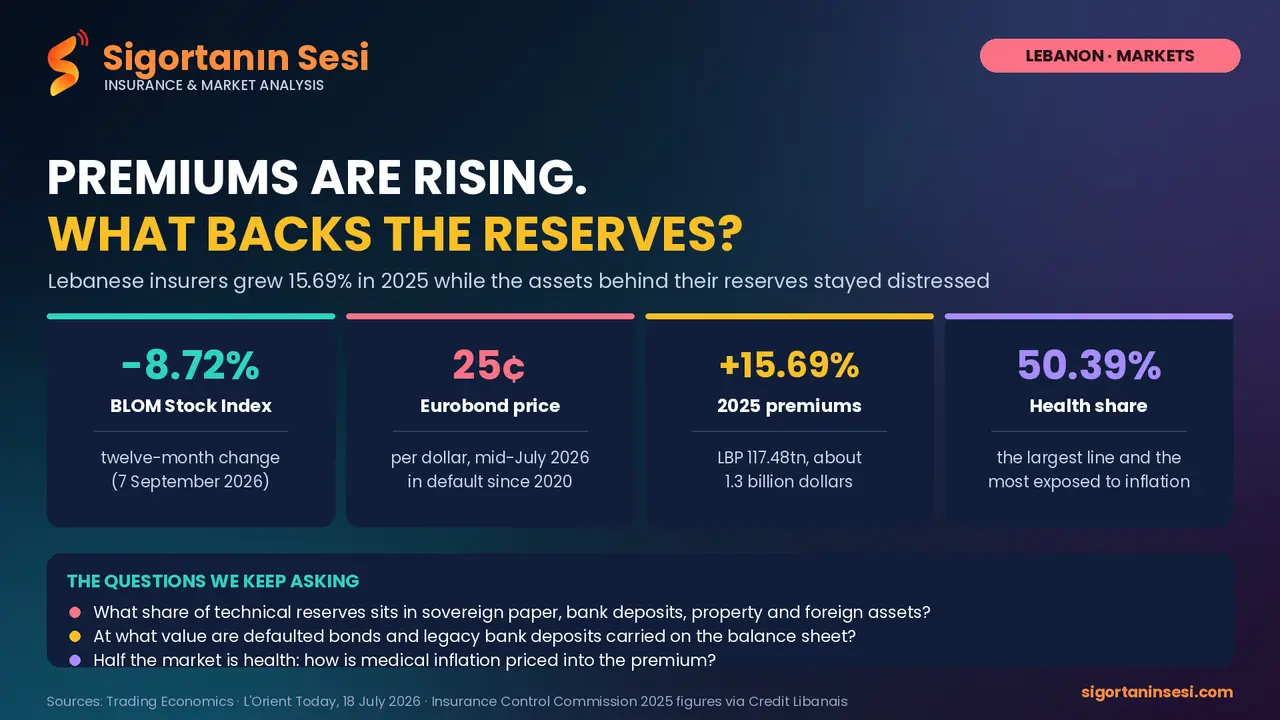
وبحسب أرقام التقرير السنوي لهيئة الرقابة على التأمين (ICC)، التي نقلتها جريدة نداء الوطن في 8 تشرين الأول/أكتوبر 2026، اكتتبت شركات التأمين اللبنانية أقساطاً بلغت نحو 103.03 تريليون ليرة لبنانية (ما يعادل تقريباً 1.15 مليار دولار) في عام 2024. وشكّل التأمين الصحي نحو 50.51 تريليون ليرة لبنانية، أي ما نسبته 49.03% من السوق. أما التعويضات المدفوعة في عام 2024 فبلغت نحو 64.995 تريليون ليرة لبنانية (ما يعادل تقريباً 726 مليون دولار).
وفي مقابلة منفصلة مع نداء الوطن، قال رئيس هيئة الرقابة على التأمين نديم حداد إن ارتفاع كلفة التعويضات، المدفوع بتعرفات المستشفيات والأدوية والمستلزمات الطبية المزروعة والمدخلات المستوردة المسعّرة بالدولار، هو المحرك الرئيسي لارتفاع أسعار التأمين الصحي. وأضاف أن من المبكر تحديد رقم لعام 2027، لكن الضغط التصاعدي لا يزال قائماً، خصوصاً في التأمين الصحي.
الأسئلة التي يثيرها النموذج العام
دراسة نظام دولة أخرى لا تعني أن لبنان قد قرر اعتماده. لكن إذا تحرك لبنان نحو نظام تأمين صحي شامل، فإن عدداً من الأسئلة سيكون ذا تأثير مباشر على حملة الوثائق.
فهل سيحل النظام العام محل وثائق التأمين الصحي الخاص، أم سيكمّلها، أم سيُضاف فوقها؟ وهل سيُطلب ممن يدفعون أصلاً اشتراكات التأمين الخاص أن يساهموا أيضاً في صندوق عام؟ وكيف ستُحدد تعرفات المستشفيات إذا تولى مشترٍ عام واحد التفاوض مع المستشفيات؟ وما الدور، إن وُجد، الذي ستؤديه شركات التأمين الخاصة في إدارة النظام أو تكملته؟
في رأينا، ينبغي مناقشة هذه الأسئلة علناً مع قطاع التأمين ومع حملة الوثائق منذ البداية، لا بعد اختيار النموذج.
أسئلتنا
1. إلى وزارة الصحة العامة: هل يدرس لبنان اعتماد نظام تأمين صحي شامل؟ وإذا كان الأمر كذلك، فهل هناك جدول زمني أو فريق عمل، وهل سيُستشار قطاع التأمين؟
2. إلى وزارة الصحة العامة: في ظل نظام شامل محتمل، ما الدور الذي سيؤديه الصندوق الوطني للضمان الاجتماعي (NSSF) والتأمين الصحي الخاص؟
3. إلى هيئة الرقابة على التأمين: هل قيّمت الهيئة كيف يمكن لنموذج التأمين الصحي الشامل العام أن يؤثر في التأمين الصحي الخاص، الذي يشكّل نحو نصف السوق؟
4. إلى جمعية شركات التأمين في لبنان (ACAL): هل شارك القطاع في النقاشات المتعلقة بإصلاح تمويل الصحة، وكيف ينظر إلى دوره في نظام شامل محتمل؟
حق الرد
نحن على استعداد لنشر أي رد كاملاً، سواء ورد من وزارة الصحة العامة، أو هيئة الرقابة على التأمين، أو جمعية شركات التأمين في لبنان، أو الصندوق الوطني للضمان الاجتماعي.
#لبنان #التأمين_الصحي #التأمين_الصحي_الشامل #مصر #هيئة_الرقابة_على_التأمين #ACAL #صوت_التأمين
Follow the sector at its source
Newsletter: regulatory changes, data and analysis — each one with its source shown.