لبنان وصندوق النقد الدولي يبحثان ملف الودائع هذا الأسبوع... فمن يتحدث باسم من ادّخروا عبر التأمين على الحياة؟
قبل الأزمة، كان سوق التأمين على الحياة في لبنان يجمع ما بين 550 و600 مليون دولار سنويًا كأقساط. أما اليوم فلا يتجاوز جزءًا يسيرًا من ذلك، وكثير من حاملي الوثائق لم يتمكنوا من استرداد ما وعدتهم به عقودهم. وفيما يتفاوض بيروت وصندوق النقد الدولي حول من يتحمل الخسائر، أين يقف هؤلاء المدّخرون؟
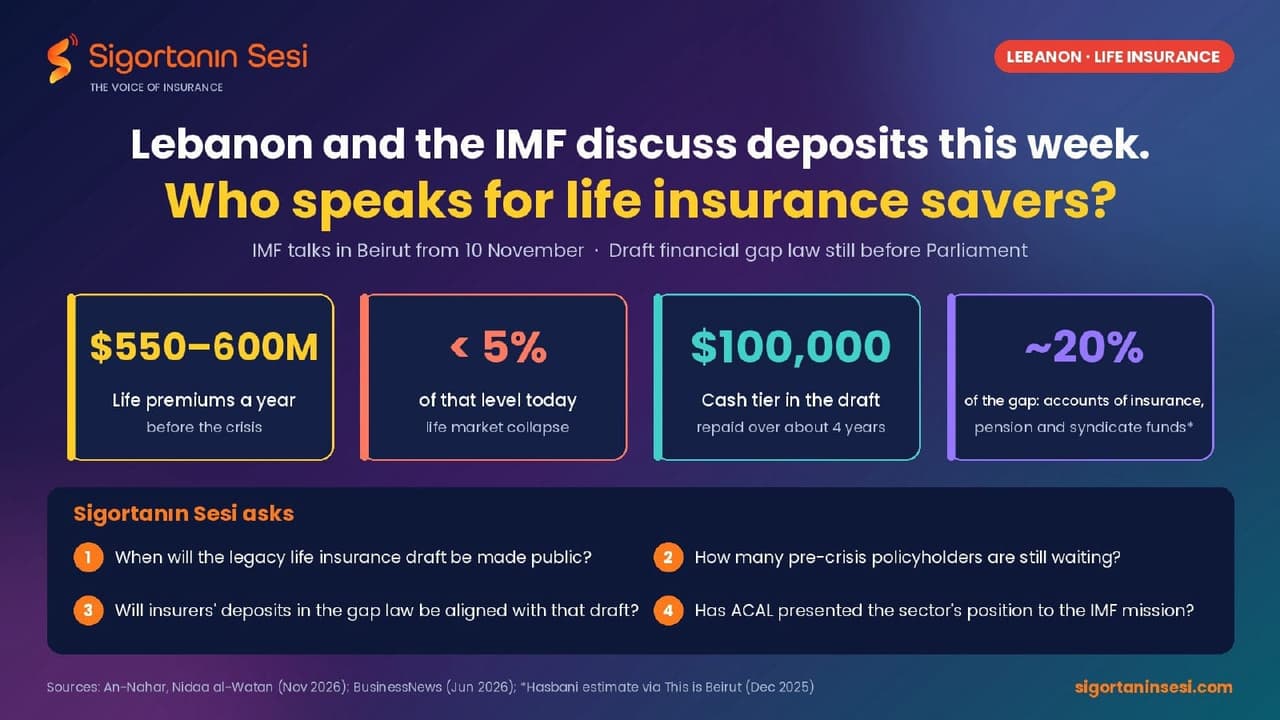
وصلت بعثة من صندوق النقد الدولي برئاسة إرنستو راميريز ريغو إلى بيروت في 9 نوفمبر 2026، وبدأت المحادثات في وزارة المالية في 10 نوفمبر. وقال وزير المالية ياسين جابر، الذي يرأس فريق التفاوض اللبناني، إن الاجتماعات ستستمر حتى يوم الجمعة، معربًا عن أمله في التوصل إلى اتفاق أولي هذا الأسبوع. ونقلت صحيفة النهار عن جابر قوله إن هناك اتفاقًا على تطبيق المبادئ والمعايير الدولية بشأن تراتبية تحمّل الخسائر؛ في حين لخّصت نداء الوطن موقفه بعبارة 'الدولة أولاً، ثم مصرف لبنان، ثم المصارف'. وأعلن مصرف لبنان أنه لن يصدر أي تصريحات إعلامية خلال المشاورات، وأن وزير المالية هو من سيعلن النتائج في ختام الزيارة. ونشكر وزارة المالية على إيضاح الجدول الزمني للمحادثات.
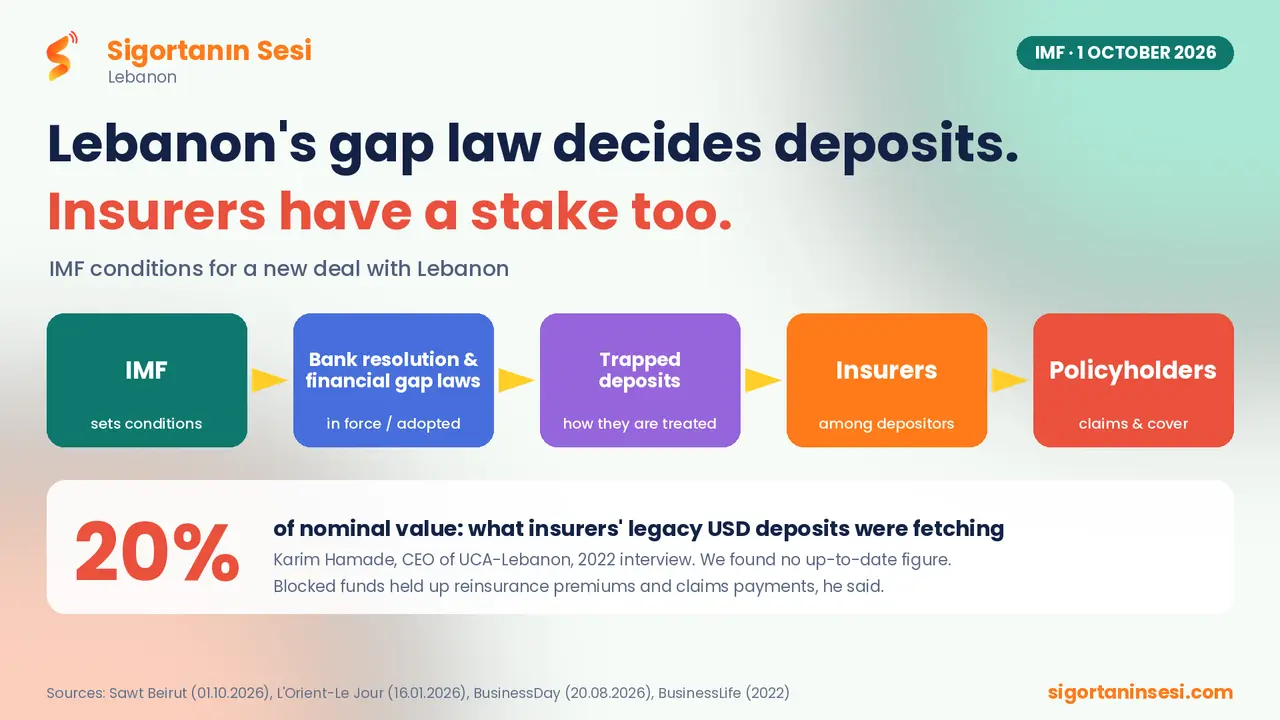
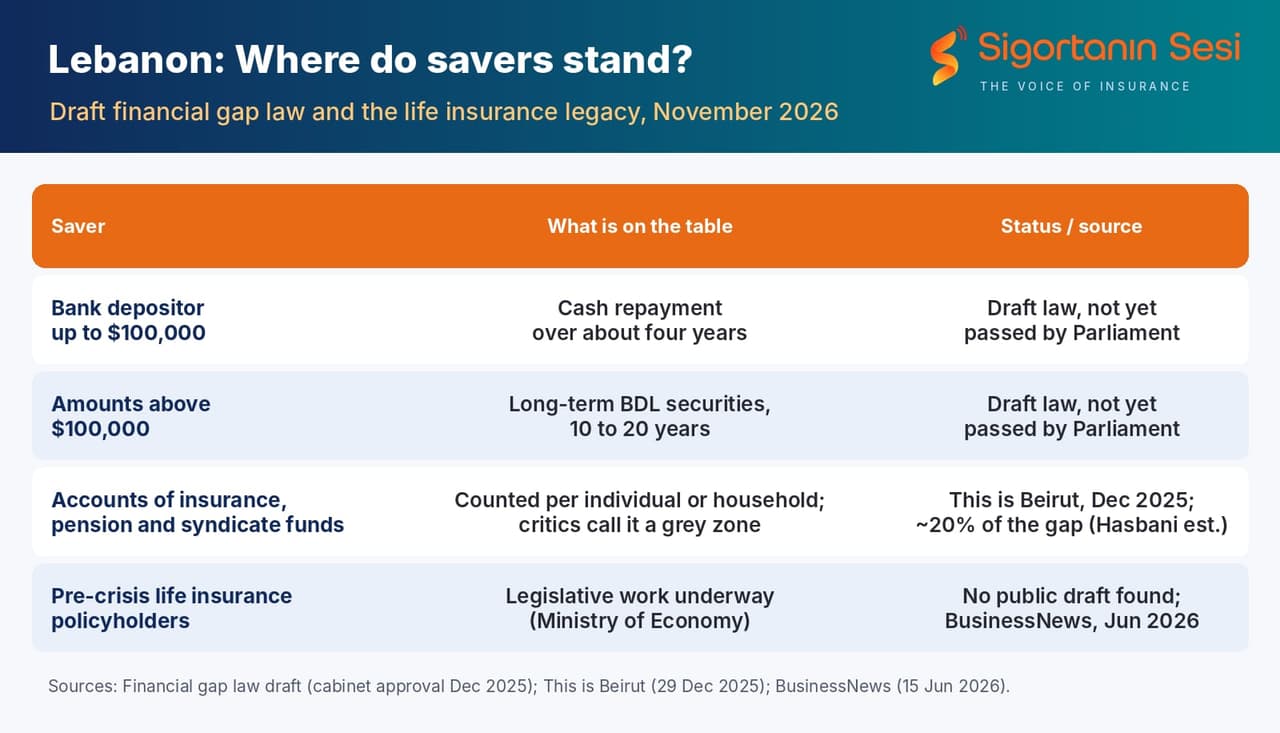
تتمحور المفاوضات حول مشروع قانون الفجوة المالية، وهو مشروع التصحيح المالي واسترداد الودائع الذي أقرّه مجلس الوزراء في ديسمبر 2025 وما زال معروضًا أمام مجلس النواب. وبموجب المسودة، سيتم سداد الودائع حتى 100,000 دولار نقدًا على مدى نحو أربع سنوات، في حين ستُحوَّل المبالغ التي تتجاوز 100,000 دولار إلى سندات طويلة الأجل يصدرها مصرف لبنان بآجال تتراوح بين 10 و20 سنة.
النقاش الدائر يتعلق بأصحاب الودائع المصرفية. لكن كثيرًا من العائلات اللبنانية لم تحتفظ بمدخراتها في الحسابات المصرفية وحدها، بل احتفظت بها أيضًا في وثائق التأمين على الحياة.
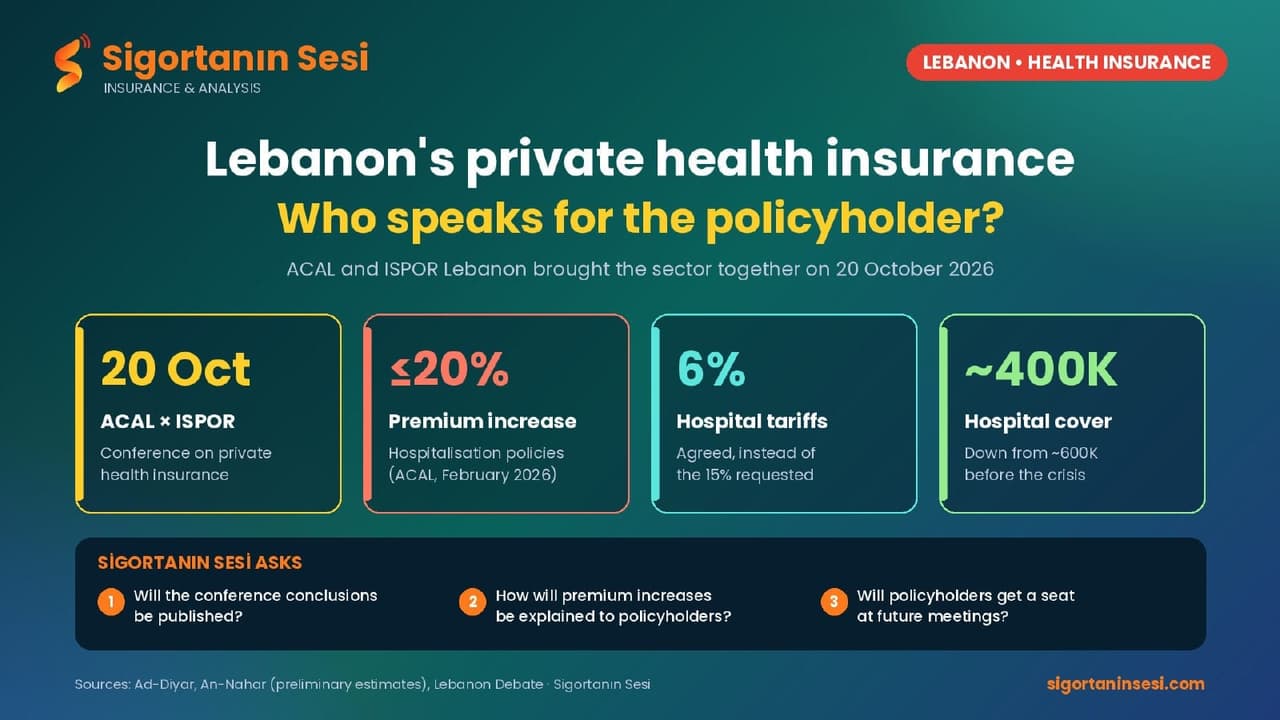
اقرأ أيضاً: مؤتمر التأمين الصحي الخاص في لبنان: من يتحدث باسم حامل الوثيقة؟
سوق كاد أن يختفي
وفقًا لتقرير 'بزنس نيوز' الصادر في يونيو 2026 حول استراتيجية إصلاح قطاع التأمين التي قدّمها وزير الاقتصاد عامر بساط، بلغت أقساط التأمين على الحياة السنوية ما بين 550 و600 مليون دولار قبل الأزمة، ثم تراجعت منذ ذلك الحين إلى أقل من 5 بالمئة من ذلك المستوى، ما ترك حاملي الوثائق عاجزين عن استرداد الأموال التي نصّت عليها عقودهم. ويشير التقرير إلى أن هناك عملاً تشريعيًا جاريًا لمعالجة انهيار سوق التأمين على الحياة ما قبل الأزمة، إلى جانب المطالبات العالقة الناجمة عن انفجار مرفأ بيروت عام 2020.
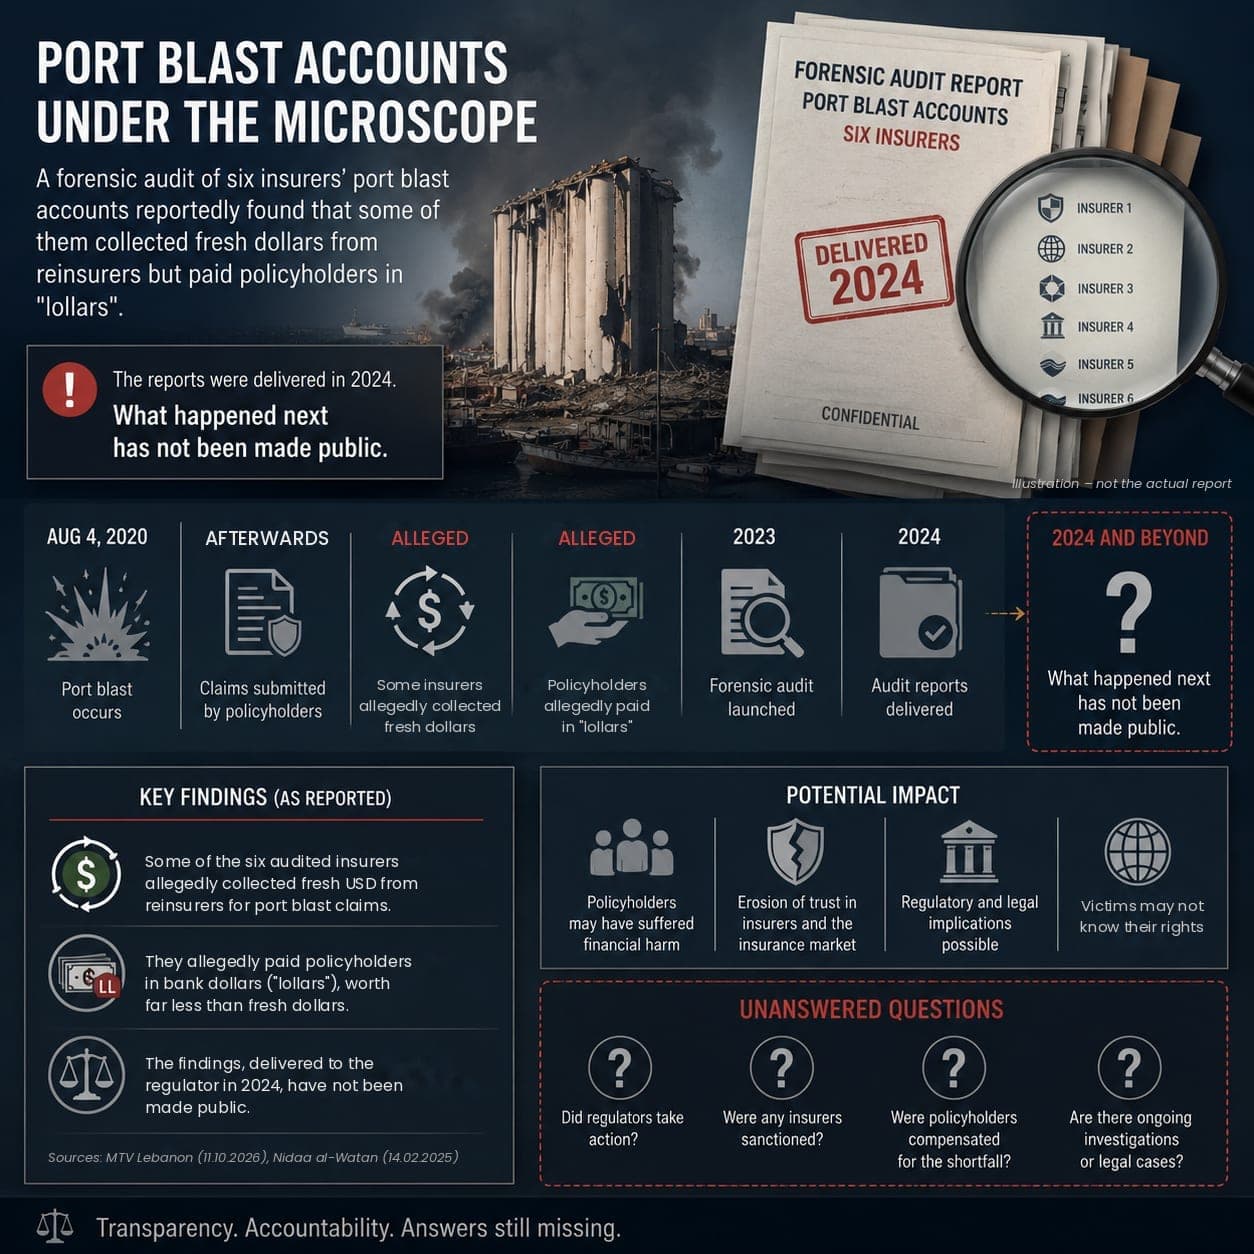
المشكلة ليست جديدة. ففي عام 2022، ذكرت صحيفة 'لوريان توداي' أن حاملي وثائق التأمين على الحياة الذين طلبوا تصفية وثائقهم كثيرًا ما كانوا يحصلون على 'اللولار' (دولارات محتجزة داخل النظام المصرفي) بدلاً من دولارات حقيقية. وقال إيلي نصناس، رئيس جمعية شركات التأمين في لبنان (ACAL) آنذاك، إن الجمعية على علم بهذه الممارسات وأنها 'مخالفة للأنظمة'. وفي ذلك الوقت، قال رئيس هيئة الرقابة على التأمين بالوكالة، إيلي معلوف، إنه بالنسبة لوثائق الاستثمار المرتبطة بوحدات والمستثمرة في الخارج بناءً على طلب العميل، 'لا عذر لشركات التأمين في عدم سداد مستحقات عملائها بدولارات أميركية حقيقية'.
منطقة رمادية في مشروع القانون
مطالبة حامل وثيقة التأمين على الحياة هي مطالبة تجاه شركة التأمين، لا تجاه المصرف. وشركة التأمين بدورها تحتفظ بجزء من أصولها كودائع لدى المصارف اللبنانية. وهذا يجعل حامل الوثيقة بعيدًا بخطوتين عن إطار استرداد الودائع.
وبحسب موقع 'ذيس إز بيروت'، يرى منتقدو المسودة أن طريقة احتساب أول 100,000 دولار، أي على أساس الفرد أو الأسرة بدلاً من الحساب نفسه، تخلق منطقة رمادية قانونية بالنسبة للحسابات العائدة للشركات والنقابات المهنية وصناديق التأمين وأنظمة التقاعد. وقدّر النائب غسان حاصباني، من القوات اللبنانية ونائب رئيس الوزراء السابق، أن هذه الحسابات تمثل نحو 20 بالمئة من حجم الفجوة. ولم تشر أي من التقارير التي راجعناها حول مشروع القانون إلى حاملي وثائق التأمين على الحياة. ولم نتمكن من العثور على نص منشور لمشروع التشريع الخاص بالملفات العالقة.
وجهة نظرنا
إن إطار استرداد الودائع الذي يسوّي أوضاع الحسابات المصرفية من دون أن يعالج بوضوح مدخرات التأمين على الحياة يحمل خطر معاملة فئتين من المدّخرين بشكل مختلف عن الخسارة ذاتها. فعائلة احتفظت بمبلغ 50,000 دولار في مصرف، وعائلة أخرى وضعت المبلغ نفسه في وثيقة ادخار، كلتاهما وثقتا بالنظام المالي نفسه. ولا ينبغي أن تتوقف نتائج استرداد أموالهما على نوع العقد الذي وقّعتاه. وبينما تتواصل اجتماعات صندوق النقد الدولي هذا الأسبوع، يستحق ملف التأمين على الحياة العالق مكانًا في النقاش ذاته، مع جدول زمني واضح.
أسئلتنا
إلى وزارة الاقتصاد والتجارة وهيئة الرقابة على التأمين: 1. متى سيُطرح مشروع التشريع الخاص بوثائق التأمين على الحياة العالقة أمام الرأي العام؟ 2. كم عدد حاملي وثائق التأمين على الحياة من فترة ما قبل الأزمة الذين ما زالوا ينتظرون استرداد أموالهم التعاقدية، وما هو المبلغ الإجمالي؟ 3. هل ستكون معاملة ودائع شركات التأمين في قانون الفجوة المالية متوائمة مع تشريع التأمين على الحياة العالق؟
إلى جمعية شركات التأمين في لبنان (ACAL): 4. هل قدّم قطاع التأمين موقفه من قانون الفجوة المالية إلى الحكومة أو إلى بعثة صندوق النقد الدولي؟
حق الرد
'Sigortanın Sesi' مستعدة لنشر أي بيان كاملاً من وزارة الاقتصاد والتجارة اللبنانية، أو هيئة الرقابة على التأمين، أو جمعية شركات التأمين في لبنان (ACAL)، أو أي جهة معنية أخرى. للردود والتعليقات: info@sigortaninsesi.com
#صوت_التأمين #لبنان #التأمين_على_الحياة #صندوق_النقد_الدولي #قانون_الفجوة_المالية #المودعون #إصلاح_التأمين #ACAL
Today's insurance news in your inbox every evening
On days when new stories are published on the site, one email at 18:00 Turkey time. Unsubscribe at any time.