إصلاح التأمين في لبنان: الموعد النهائي للصيف مرّ... فأين القواعد؟
في يونيو، وضع وزير الاقتصاد جدولاً زمنياً. مُنح الوسطاء ستة أشهر لرفع ضماناتهم. ونحن الآن في أكتوبر. فماذا تغيّر فعلياً بالنسبة لحامل وثيقة التأمين؟
يملك قطاع التأمين في لبنان أخيراً خطة إصلاح، وهذا أمر يستحق الإشادة. فبعد أكثر من عقد من دون رئيس دائم، أصبح لدى هيئة الرقابة على التأمين (ICC) رئيس منذ منتصف عام 2025. كما أعيد تفعيل المجلس الوطني للتأمين، الذي كان خاملاً منذ عام 2017. وقال وزير الاقتصاد والتجارة، عامر بسّاط، إن قانون التأمين لعام 1968 سيُستبدل بتشريع حديث.
غير أن أي خطة تُقاس بمواعيدها النهائية. وقد مرّ عدد منها بالفعل من دون تحقق.
الجدول الزمني
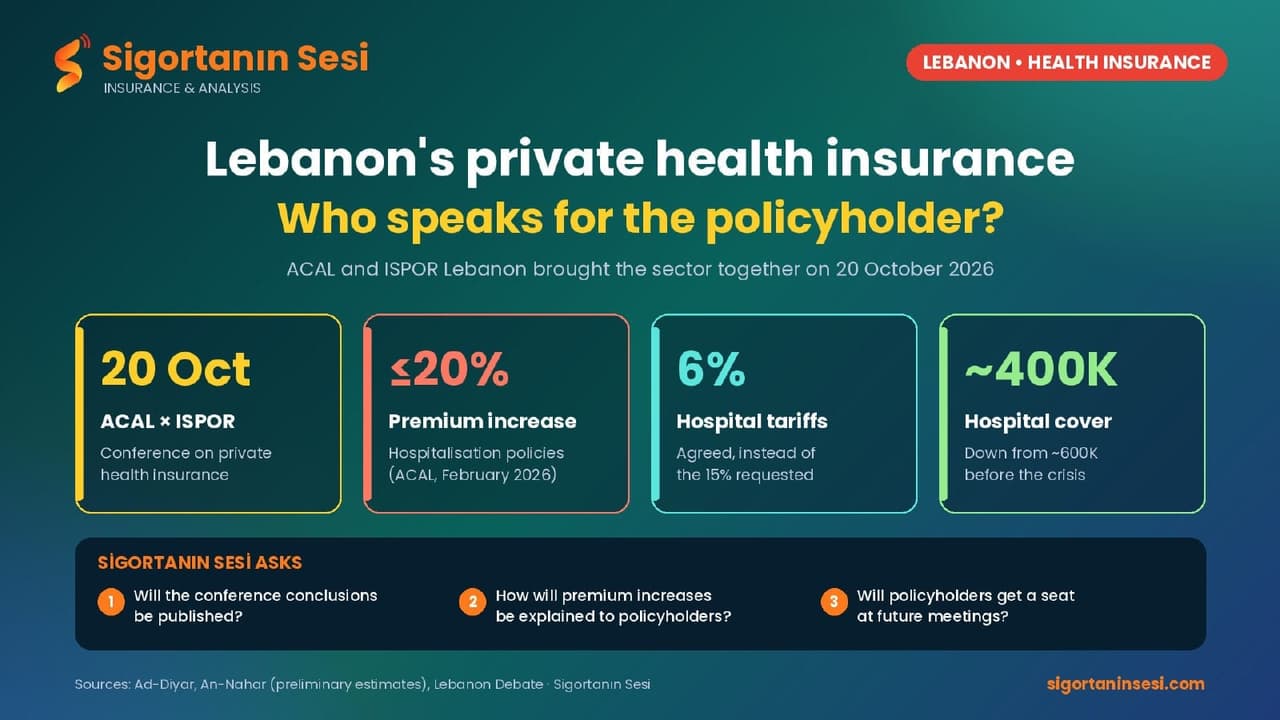
اقرأ أيضاً: لبنان يتطلع إلى نموذج مصر للتأمين الصحي الشامل.. فأين يقف التأمين الصحي الخاص؟
في 15 يونيو 2026، عرض الوزير بسّاط استراتيجية إصلاح قطاع التأمين. وبحسب موقع Business News، تقوم الاستراتيجية على ثلاثة محاور:
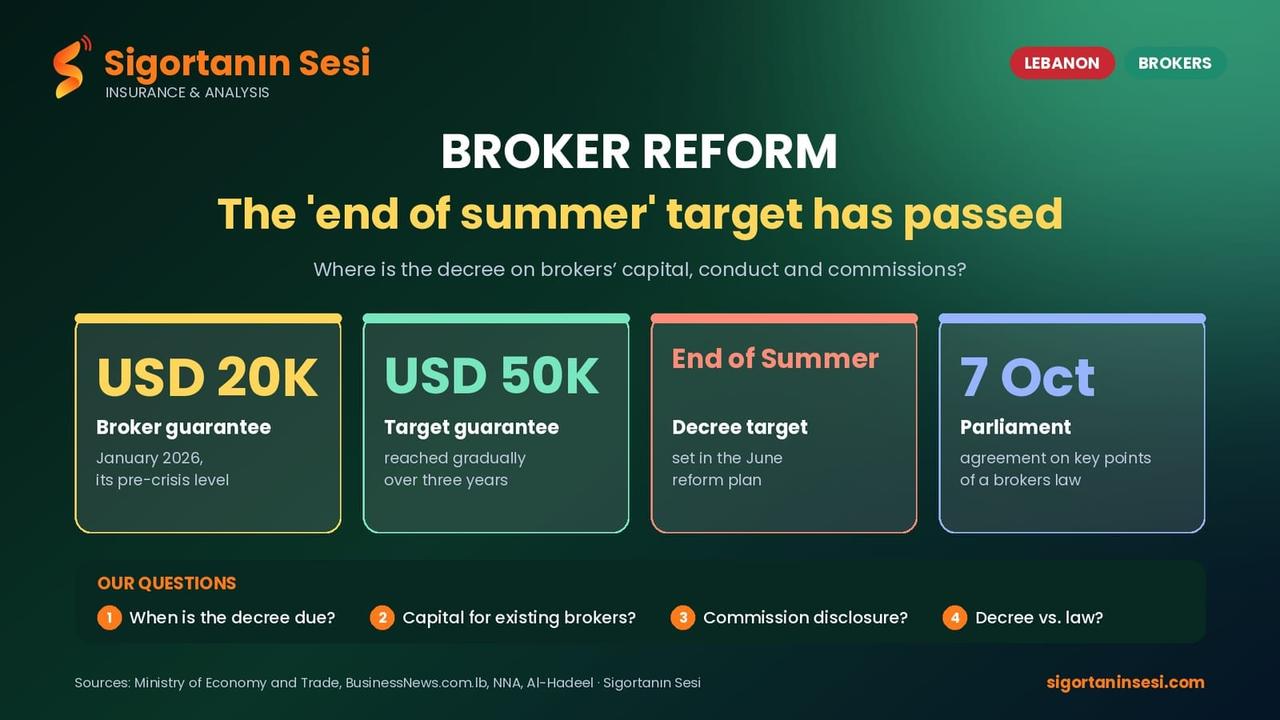
- شركات التأمين: استعادة كفاية رأس المال، الانتقال إلى متطلبات رأسمال قائمة على المخاطر، تشجيع الاندماج الطوعي، واعتماد قواعد بشأن تعويم الأقساط. الموعد المستهدف: منتصف عام 2027. - الوسطاء: معايير رأسمال أعلى، ومدونة سلوك مهني، وتنظيم العمولات، واتخاذ إجراءات بحق الوساطة غير المرخّصة. الموعد المستهدف: نهاية صيف 2026. - القضايا العالقة والرقابة الأوسع: تسوية المطالبات غير المحسومة الناجمة عن انفجار مرفأ بيروت، معالجة انهيار سوق التأمين على الحياة، وإخضاع جهات لم تكن خاضعة للرقابة سابقاً، مثل مدراء المطالبات من الغير، والجمعيات التعاضدية، وشركات إعادة التأمين المحلية، وممارسات الخبراء الاكتواريين.
وقبل ذلك، في 19 يناير 2026، رفعت الوزارة الضمان المطلوب من وسطاء التأمين إلى 20,000 دولار أميركي فوراً، على أن يصل الهدف إلى 50,000 دولار أميركي خلال ثلاث سنوات. وكان على الوسطاء الجدد الالتزام بذلك فوراً، بينما مُنح الوسطاء الحاليون مهلة ستة أشهر.
المواعيد النهائية قد مرّت
انتهت مهلة الأشهر الستة الممنوحة للوسطاء الحاليين في حدود يوليو 2026. وكان من المفترض أن يُستكمل الإطار التنظيمي للوسطاء بحلول نهاية الصيف. ونحن الآن في أكتوبر.
لم نتمكن من العثور على أي معلومات علنية بشأن عدد الوسطاء الذين استوفوا شرط الضمان الجديد، أو ما إذا عُلّقت أي رخص، أو ما إذا صدرت مدونة السلوك وقواعد العمولات.
وهذا أمر يهمّ حامل وثيقة التأمين. فالوساطة غير المرخّصة تعني أن الشخص قد يدفع قسطه لجهة لا تحمل ترخيصاً ولا ضماناً يحميها. وإلى حين دخول القواعد حيز التنفيذ ونشرها، لا توجد وسيلة بسيطة لدى حامل الوثيقة للتحقق ممن يتعامل معه.
أكبر الملفات العالقة: وثائق التأمين على الحياة والمرفأ
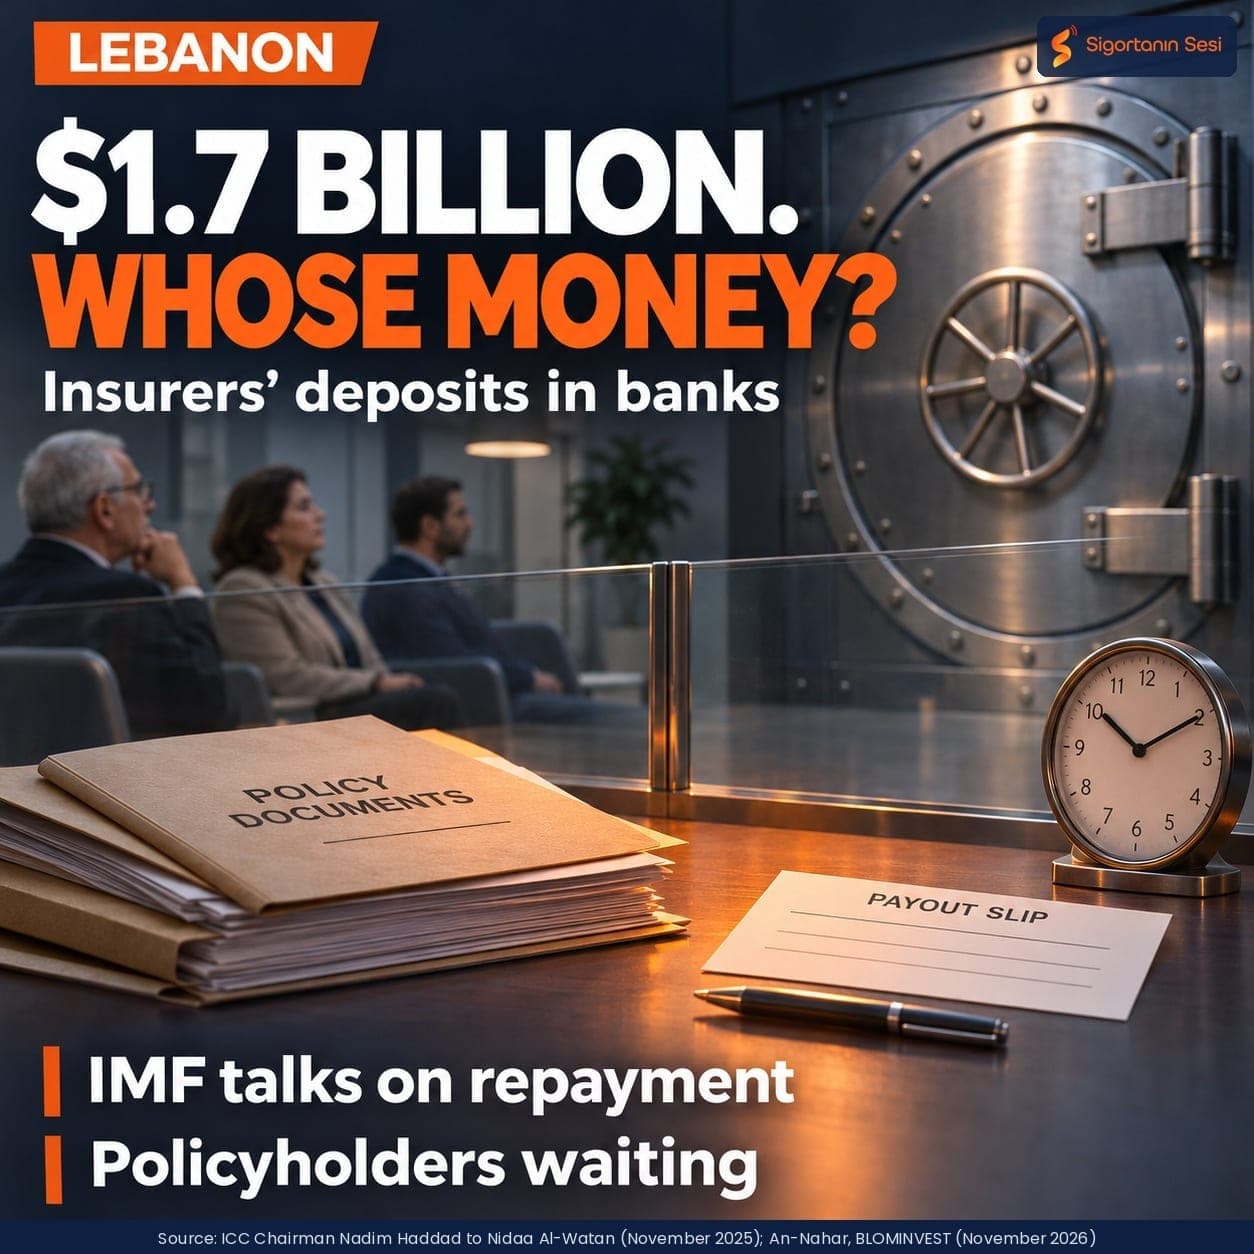
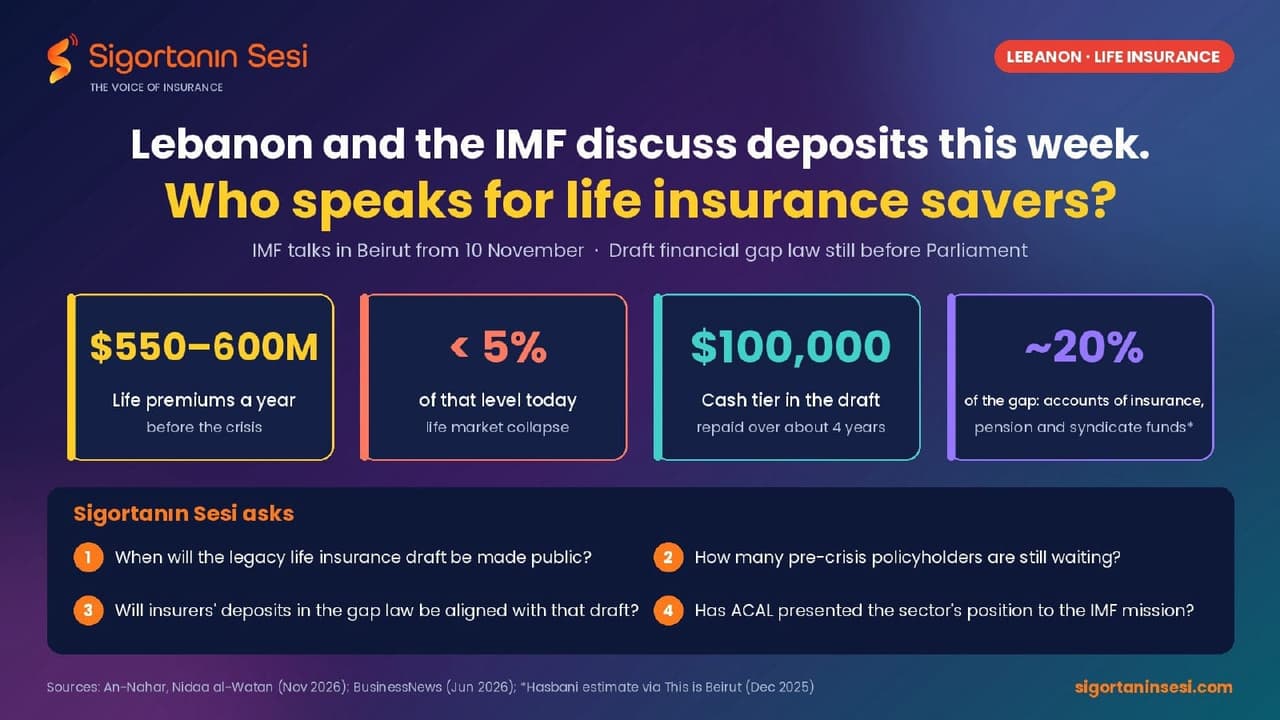
بحسب الأرقام الواردة في عرض الوزير، كانت أقساط التأمين على الحياة تبلغ نحو 550 مليون دولار أميركي سنوياً قبل الأزمة. أما اليوم، فهي أقل من 5% من ذلك الحجم.
وخلف هذا الرقم أشخاص ادّخروا لسنوات عبر وثائق التأمين على الحياة والادخار. وتصنّف الاستراتيجية هذا الملف ضمن القضايا العالقة، لكننا لم نجد أي موعد محدد لحله.
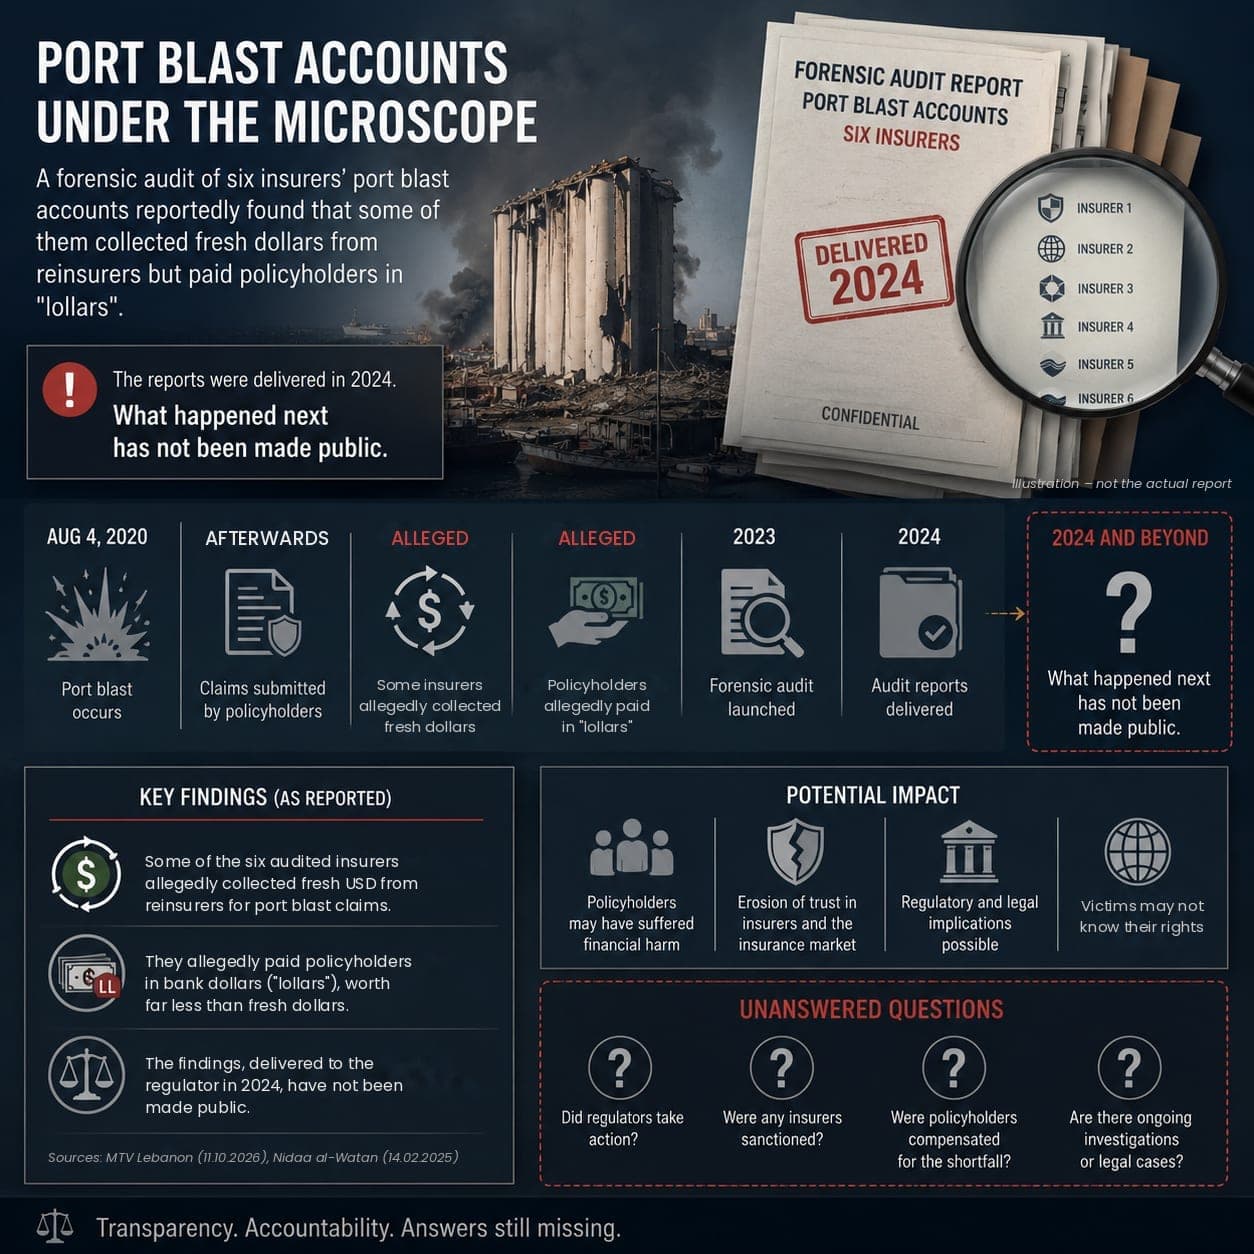
وينطبق الأمر ذاته على انفجار مرفأ بيروت. فبعد مرور أكثر من ست سنوات على 4 أغسطس 2020، لا تزال الاستراتيجية تُدرج المطالبات المتعلقة به ضمن القضايا غير المحسومة.
أسئلتنا
إلى وزارة الاقتصاد والتجارة وهيئة الرقابة على التأمين:
1. كم عدد الوسطاء الحاليين الذين استوفوا شرط الضمان البالغ 20,000 دولار أميركي بحلول نهاية مهلة الأشهر الستة؟ وماذا حلّ بمن لم يستوفوه؟ 2. هل صدرت مدونة السلوك الخاصة بالوسطاء وقواعد العمولات؟ وإن لم تصدر، فما هو الموعد الجديد؟ 3. كيف سيتمكن حامل وثيقة التأمين من التحقق مما إذا كان الوسيط مرخّصاً؟ 4. ما هو الجدول الزمني لتسوية المطالبات الناتجة عن انفجار مرفأ بيروت، وكم عدد المطالبات التي لا تزال عالقة؟ 5. ما مصير وثائق التأمين على الحياة والادخار المكتتبة قبل الأزمة؟ وبأي عملة، ووفق أي شروط، سيُدفع لحاملي الوثائق؟ 6. متى سيُنشر مشروع قانون التأمين الجديد للتشاور العام؟
في حال رغبت الجهات المعنية بالرد، فإننا على استعداد لنشر موقفها.
#لبنان #التأمين #إصلاح_التأمين #هيئة_الرقابة_على_التأمين #الوسطاء #التأمين_على_الحياة #مرفأ_بيروت #حاملو_الوثائق #SigortanınSesi
Today's insurance news in your inbox every evening
On days when new stories are published on the site, one email at 18:00 Turkey time. Unsubscribe at any time.