هل يمكن لنموذج تأميني أن يعيد بناء الثقة في مصارف لبنان؟
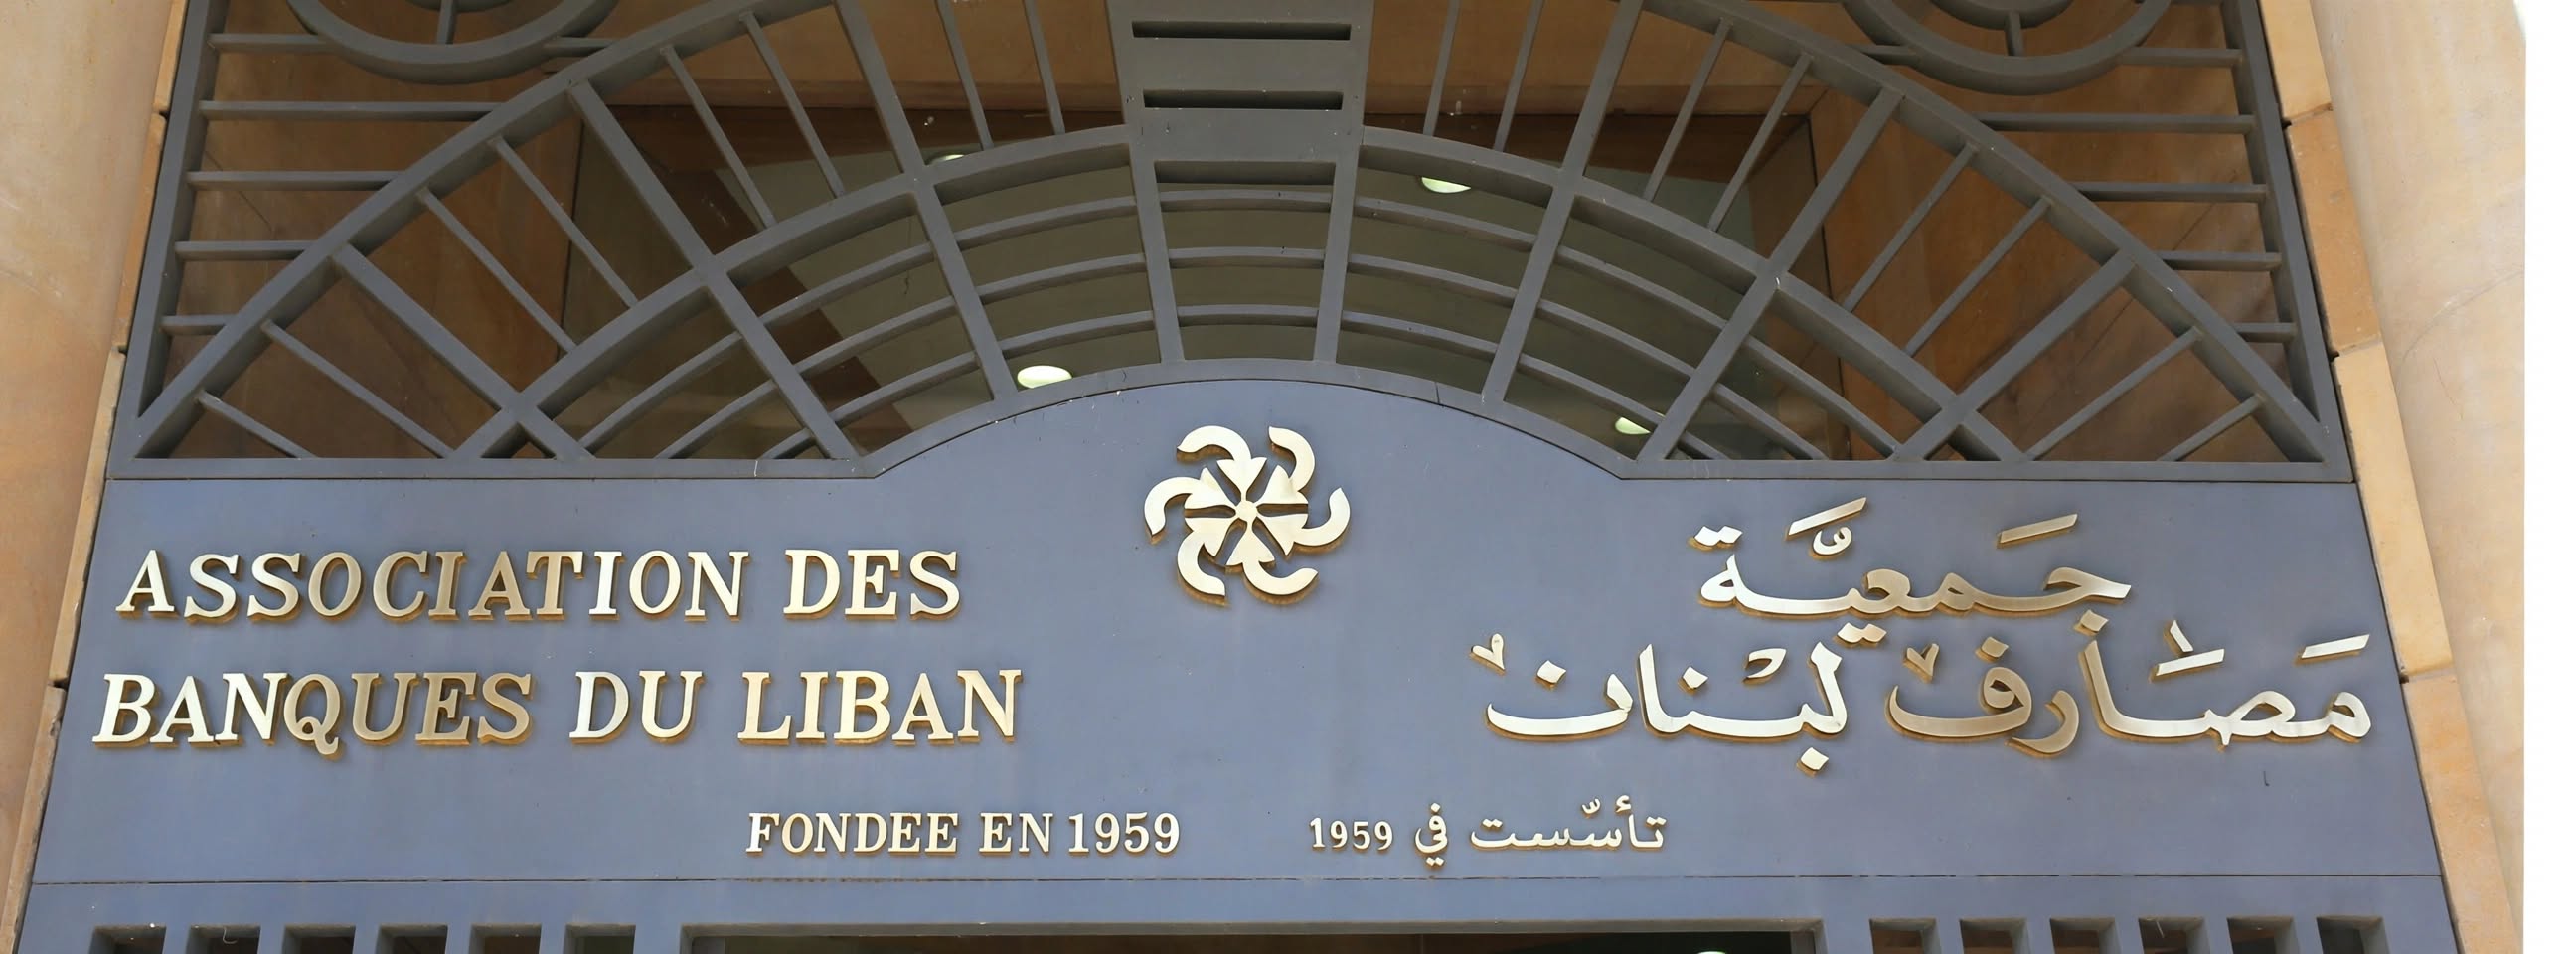
الأزمة المصرفية في لبنان، التي اندلعت عام 2019، لا تزال من دون حل. فقد أقرّ البلد قوانين جديدة، ويواصل محادثاته مع صندوق النقد الدولي، لكن سؤالاً واحداً يبقى مفتوحاً: كيف سيثق المودعون بالمصارف اللبنانية مجدداً؟
مقال رأي نُشر في جريدة النهار اللبنانية في وقت سابق من هذا العام، كتبه جان كلود سعادة تحت عنوان "الرقابة الغائبة"، يطرح إجابة مبنية على فكرة مألوفة في عالم التأمين: تأمين الودائع.
الاقتراح
اقرأ أيضاً: قرار حكومي جديد لرحلات العمرة براً: تغطية تأمينية شاملة للمعتمرين والسائقين
يرى الكاتب أن النظام المصرفي القديم "حلّق تحت رادار" الرقابة والمساءلة، وأن إحياءه كما كان لن يفعل سوى تمهيد الطريق لكارثة أخرى.
واقتراحه هو دمج الهيئات الرقابية العاملة ضمن مصرف لبنان مع مؤسسة ضمان الودائع، لإنشاء هيئة واحدة تجمع بين الرقابة والضمان. هذه المؤسسة تراقب المصارف باستمرار، وتتدخل بسرعة لتصحيح مسارها عند الحاجة، وتتولى، عند الضرورة، السيطرة على أي مصرف.
وبحسب الاقتراح، فإن المؤسسة الجديدة ستضمن الودائع بحدود أعلى من تلك المعمول بها في أوروبا والولايات المتحدة، بهدف المساعدة على استعادة ثقة المودعين والأسواق.
منطق تأميني
الجزء الأكثر إثارة للاهتمام بالنسبة لقطاع التأمين هو كيفية تمويل هذه المؤسسة. فهي ستُموَّل من اشتراكات إلزامية تدفعها المصارف كأقساط، وليس من المال العام. وهذه الأقساط ترتفع عندما يرتكب مصرف ما أو مجموعة من المصارف مخالفات، ما يشجّع القطاع بأكمله على الالتزام بالحوكمة الرشيدة والممارسات المصرفية السليمة.
بعبارة أخرى، يطبّق الاقتراح مبدأً تأمينياً أساسياً على النظام المصرفي: القسط يعكس المخاطرة. فالمصرف الذي يأخذ مخاطر أكبر أو يخالف القواعد يدفع أكثر مقابل تغطيته.
مثال مؤسسة تأمين الودائع الفيدرالية الأمريكية
يشير الكاتب إلى مؤسسة تأمين الودائع الفيدرالية الأمريكية (FDIC) كنموذج يُحتذى. فقد أُنشئت هذه المؤسسة عام 1933، بعد موجة من انهيارات المصارف، لاستعادة الثقة في النظام المصرفي الأمريكي. وهي تؤمّن الودائع حتى سقف محدد، وتُموَّل من المصارف نفسها، لا من المال العام. ومع الوقت، أصبحت أيضاً مسؤولة عن معالجة حالات إفلاس المصارف، عبر بيع الأصول أو إعادة الهيكلة أو التصفية المنظّمة.
وكمثال، يستشهد الكاتب بانهيار بنك سيليكون فالي عام 2023. ففي غضون أيام قليلة، سيطرت مؤسسة تأمين الودائع الفيدرالية على المصرف، وضمنت انتقالاً سلساً إلى مشترٍ جديد، وضمنت جميع الودائع بالكامل، حتى ما يتجاوز سقف التأمين المعتاد البالغ 250,000 دولار لكل حساب. ووفق الكاتب، فإن هذا التدخل السريع منع حالة ذعر أوسع وتهافتاً على سحب الودائع من مصارف أخرى.
أين يقف لبنان
أقرّ مجلس النواب اللبناني في تموز/يوليو 2025 قانون معالجة أوضاع المصارف، وهو أحد القوانين التي وضعها صندوق النقد الدولي شرطاً لدعمه. ويمنح القانون دوراً لرئيس المؤسسة الوطنية لضمان الودائع، لكن المنتقدين يرون أن هذه المؤسسة تخضع لهيمنة المصارف التجارية.
وهذه بالضبط النقطة التي يستهدفها اقتراح جريدة النهار: فمؤسسة الضمان لا يمكنها إعادة بناء الثقة إلا إذا كانت مستقلة، وممولة تمويلاً جيداً، وقادرة على التحرك بسرعة.
السؤال المطروح على السوق
الاقتراح رأي، وليس خطة حكومية. لكنه يثير سؤالاً يتجاوز لبنان: هل يمكن إعادة بناء الثقة في نظام مالي من دون آلية تأمينية موثوقة تسنده؟
وبالنسبة لشركات التأمين اللبنانية، فإن هذا النقاش قريب منها أيضاً. فكثير منها يحتفظ بأمواله الخاصة في المصارف اللبنانية. ونظام ضمان ودائع أقوى وأكثر استقلالية لن يكون مهماً للمدخرين الأفراد فحسب، بل أيضاً لشركات التأمين التي تحميهم.
#لبنان #تأمين_الودائع #المصارف #FDIC #صندوق_النقد_الدولي #التأمين #صوت_التأمين
Follow the sector at its source
Newsletter: regulatory changes, data and analysis — each one with its source shown.