Sponsorumuz olsa da sorumuzu sorarız: Sigortanın Sesi'nde haber ile reklam neden ayrı?
Bir sigorta haberini okumak için önce kaç reklamı geçmeniz gerekiyor? Haberin kendisine ulaştığınızda, okuduğunuz şeyin haber mi ilan mı olduğunu biliyor musunuz? Biz kendi cevabımızı yazdık.
Sektör medyası, sigorta şirketlerinin desteğiyle ayakta duruyor. Bunda bir sorun yok; Sigortanın Sesi de reklam alıyor, sponsorluk arıyor ve bunu saklamıyor. Sorun, okurun haber ile reklamı birbirinden ayıramadığı yerde başlıyor.
Bir haberin bağlantısına tıklayıp kendinizi reklam kutularının arasında, haberi arar halde bulduysanız ne demek istediğimizi biliyorsunuz. Bir şirket açıklamasının hiçbir soru sorulmadan, olduğu gibi "haber" diye yayımlandığını da görmüşsünüzdür. Kimi zaman da açıklamadaki bir ifade yanlış aktarılıyor ve kimse düzeltmiyor.
Sigortanın Sesi'nin bu konudaki ilkeleri şunlar:
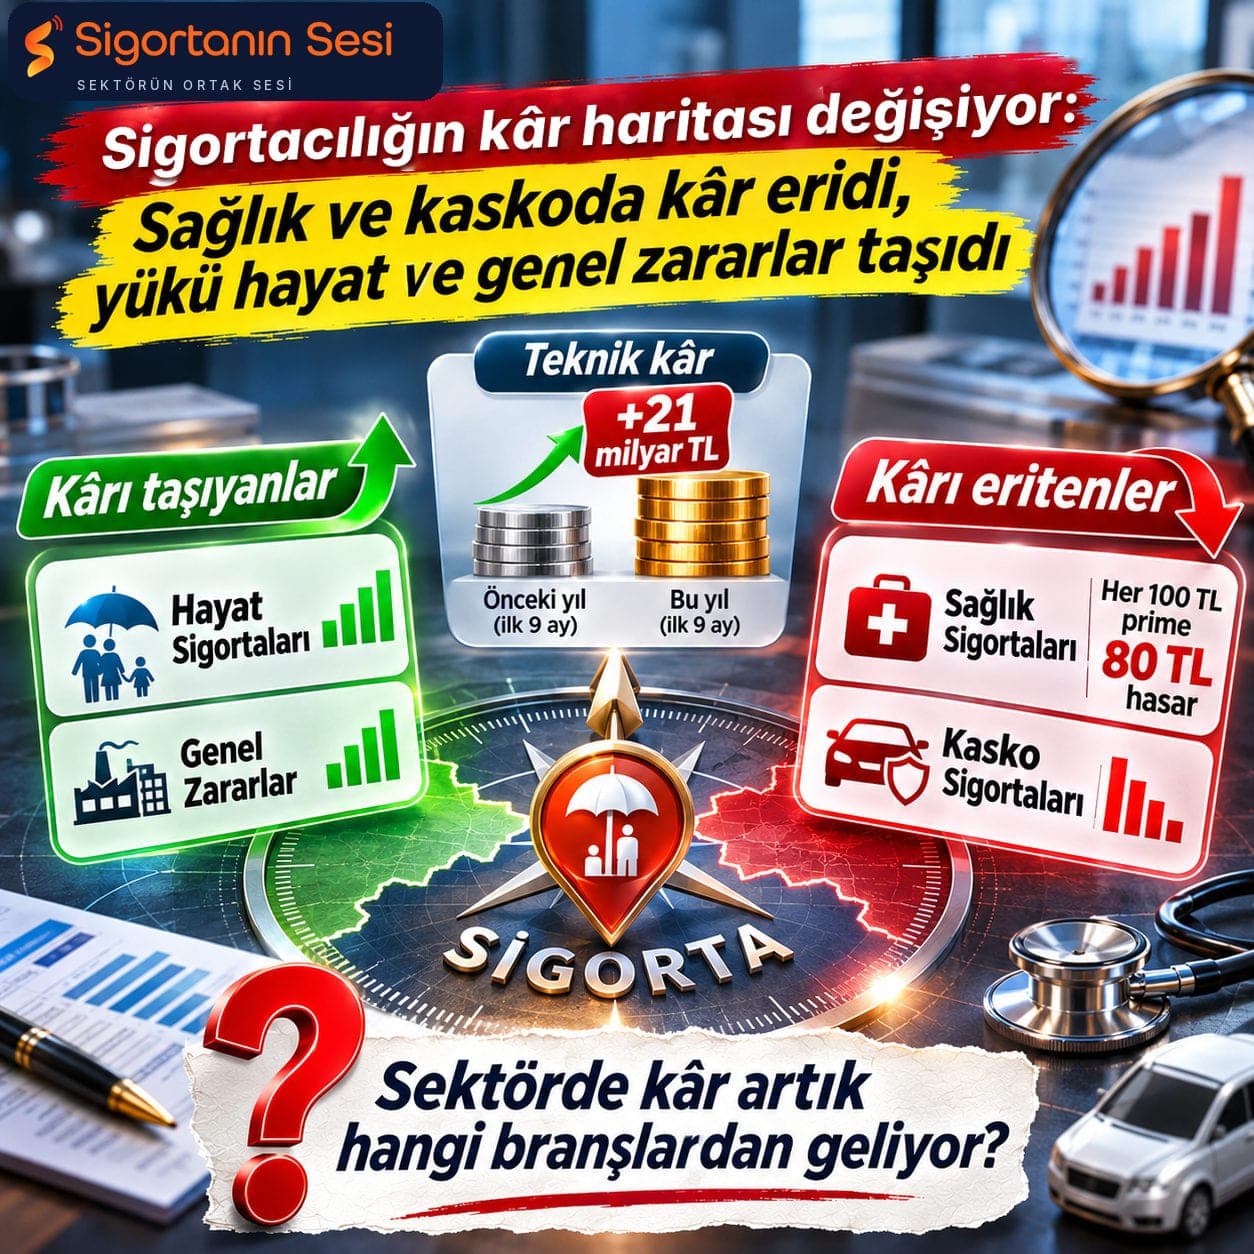
Bunu da okuyun: Sigortacılığın kâr haritası değişiyor: Sağlık ve kaskoda kâr eridi, yükü hayat ve genel zararlar taşıdı
1. Reklam reklamdır, haber haberdir. Sponsorlu içerik ve tanıtım yazıları "Sponsorlu" ya da "Tanıtım" ibaresiyle yayımlanır; haber gibi sunulmaz.
2. Sponsorumuz olmak, sorudan muaf olmak demek değildir. Reklam veren bir şirketin ürününü de, kararını da aynı ölçüyle haberleştiririz. Doğru adımı teşekkürle, açık noktayı soruyla yazarız.
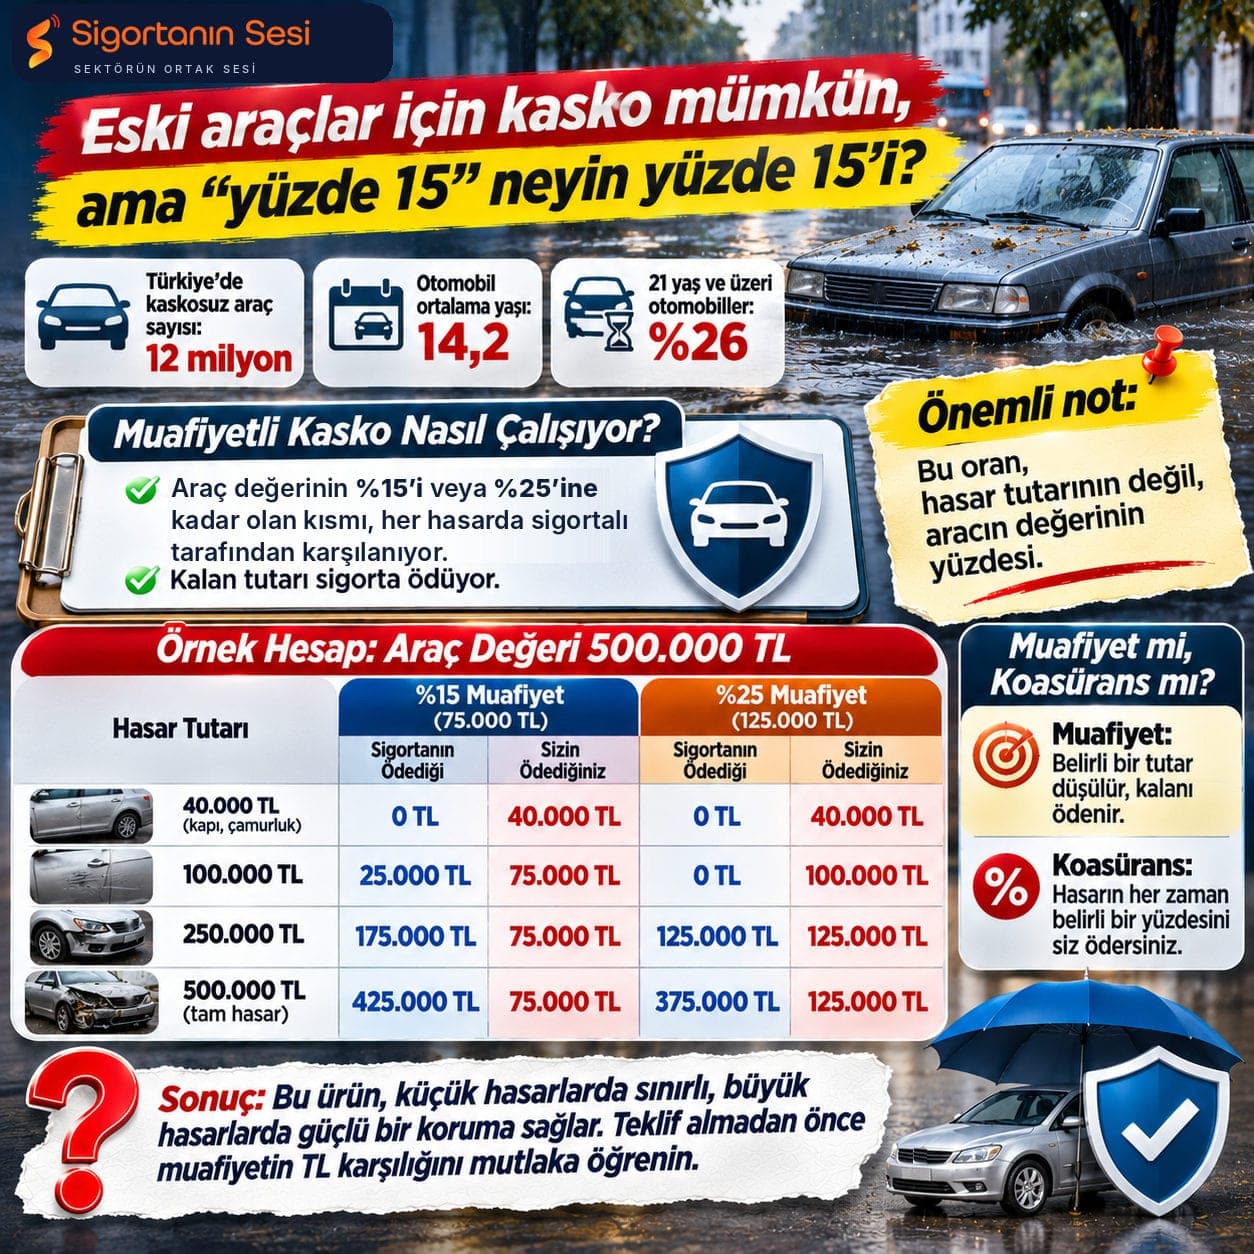
3. Açıklamayı kopyalamayız, hesaplarız. Bir şirket "yüzde 15 muafiyet" diyorsa, neyin yüzde 15'i olduğunu ve sigortalının cebinden ne çıkacağını rakamla gösteririz.
4. Her habere cevap hakkı tanırız. Haberde adı geçen her kurumun açıklamasını aynen yayımlarız.
5. Kaynağımızı yazarız. Her haberin altında, kullandığımız verinin bağlantısı yer alır.
6. Paylaştığımız bağlantı habere gider. Sosyal medyada paylaştığımız her bağlantı okuru doğrudan habere götürür, ana sayfaya değil.
7. Hatamızı saklamayız. Bir haberde yanlış yaptıysak düzeltmeyi aynı haberin üzerinde, tarihiyle yazarız.
BUGÜNDEN BİR ÖRNEK
Bugün yayımladığımız yaşlı araç kasko haberinde, eski araçlara kasko imkânı sunan ürünleri olumlu bir adım olarak yazdık ve ürününü rakamlı örnekle anlatan şirkete teşekkür ettik. Aynı haberde şunu da gösterdik: "Yüzde 15 muafiyet" hasarın değil, aracın değerinin yüzde 15'i. 500 bin liralık bir araçta 40 bin liralık hasarda sigortanın ödediği tutar sıfır. Ürünün koasürans değil muafiyet mantığıyla çalıştığını tabloyla anlattık; "dörtte bir daha ucuz" ifadesinin ne anlama geldiğini de şirkete sorduk.
Bu bir eleştiri değil, okura borcumuz. Sigortalı poliçeyi imzalamadan önce bunu bilmeli.
BİZE GÖRE
Sigorta sektörünün kendi medyasını desteklemesi değerli. Ama bu destek, okurun güvenini satın almanın yolu olmamalı. Bir sigorta şirketi için en iyi tanıtım, sorulara açık olduğunu gösterdiği bir haberdir. Sektörün bundan kazançlı çıkacağına inanıyoruz.
OKURA ÇAĞRI
Sigortanın Sesi'nde haber ile reklamın karıştığı, bir sorunun eksik kaldığı ya da bir bilginin yanlış aktarıldığı bir yer görürseniz bize yazın; düzeltmeyi yayımlarız: info@sigortaninsesi.com
#SigortanınSesi #Yayınİlkeleri #BağımsızMedya #SigortaMedyası #HaberVeReklam #OkurHakkı #CevapHakkı
Günün sigorta haberleri her akşam e‑postanızda
Sitede yeni haber yayınlanan günlerde, akşam 18:00'de tek e-posta. İstediğiniz an ayrılabilirsiniz.