Sigortacılığın kâr haritası değişiyor: Sağlık ve kaskoda kâr eridi, yükü hayat ve genel zararlar taşıdı
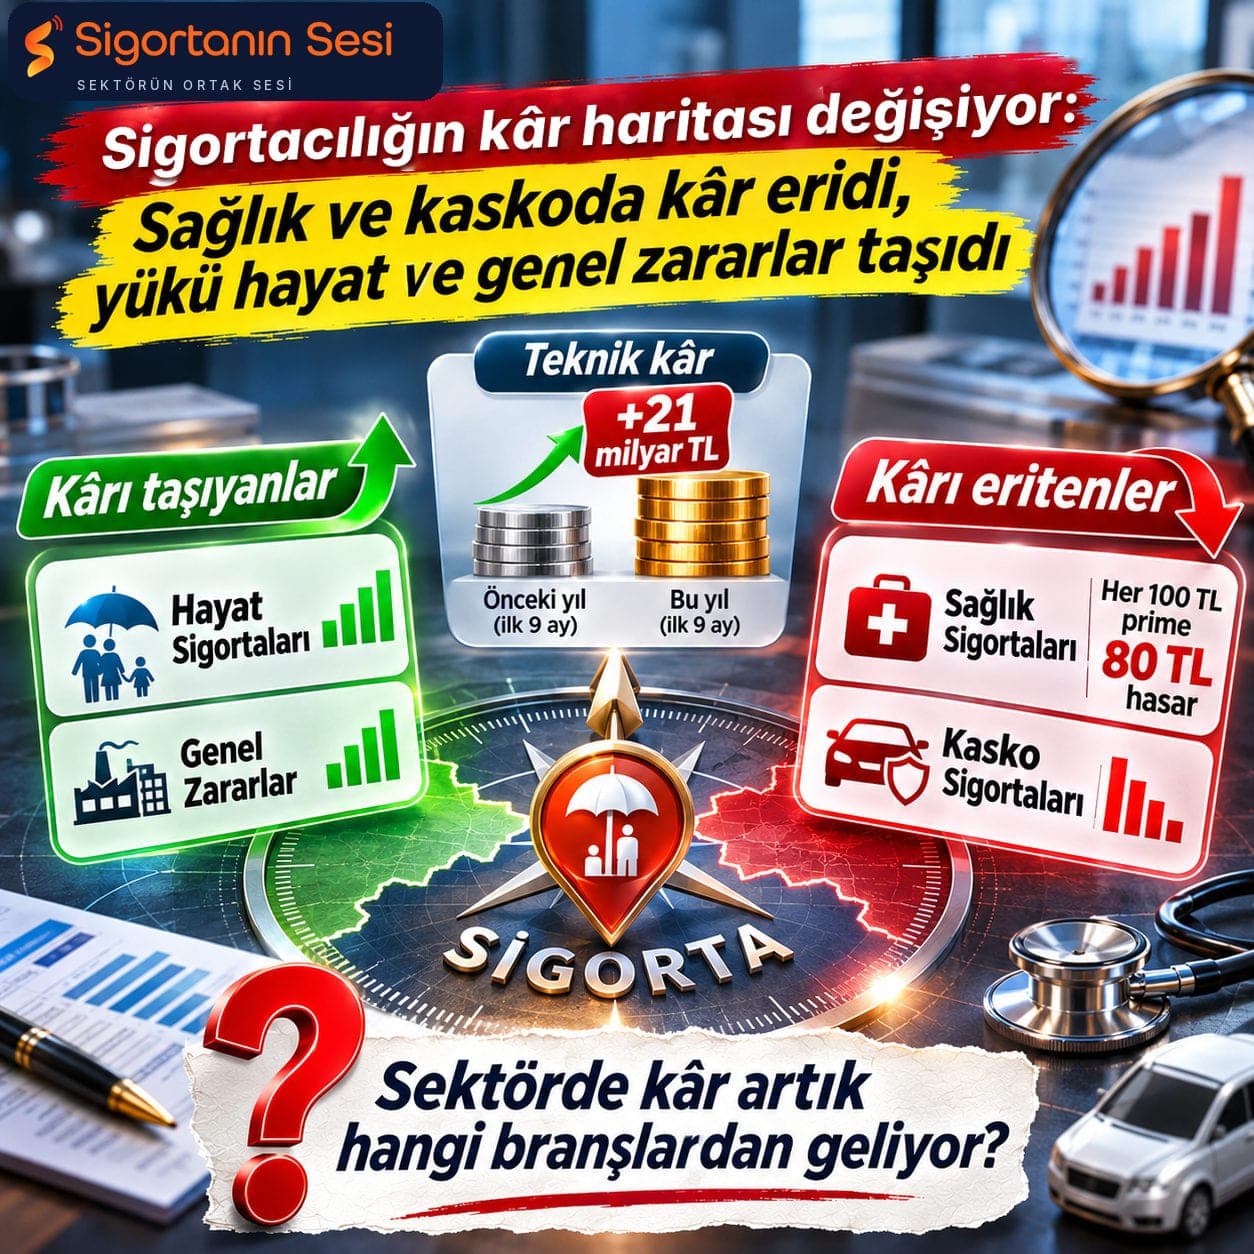
Sektörün teknik kârı ilk dokuz ayda, geçen yılın aynı dönemine göre 21 milyar lira arttı. Ama bu artışın nereden geldiğine bakınca tablo değişiyor: Sağlıkta her 100 liralık prime karşılık 80 liralık hasar oluştu. Kâr artık hangi branşlardan geliyor?
Türkiye Sigorta Birliği (TSB), sigorta şirketlerinin 2026 yılı ilk dokuz ayına ait ayrıntılı finansal verilerini yayımladı. Şirket ve branş bazında bu kadar ayrıntılı veriyi kamuoyuyla paylaşan TSB'ye teşekkür ediyoruz; aşağıdaki karşılaştırma bu veriler sayesinde mümkün.
Genel tablo şöyle: Sektörün brüt prim üretimi yüzde 27,5 artışla 1 trilyon 92 milyar liraya ulaştı. Teknik kâr yüzde 16 artışla 154,1 milyar liraya, vergi sonrası net kâr yüzde 12 artışla 140,9 milyar liraya çıktı. Özkaynak kârlılığı ise geçen yılın aynı dönemindeki yüzde 33,4'ten yüzde 25,8'e geriledi.
Bizim baktığımız yer branşlar oldu. Çünkü toplam rakamın içinde birbirine ters yönde giden branşlar var.
Bunu da okuyun: Sağlık sigortasında ömür boyu yenileme garantisi: Üç yıl yetiyor mu?
BRANŞ BRANŞ DOKUZ AY
| Branş | Prim artışı | Hasar/prim oranı 2025 | Hasar/prim oranı 2026 | Teknik kâr 2025 (milyar TL) | Teknik kâr 2026 (milyar TL)
SAĞLIK: PRİM YÜZDE 37 ARTTI, TEKNİK KÂR YÜZDE 27 AZALDI
Sağlık, primini en hızlı artıran branşlardan biri oldu ve 202,8 milyar liraya ulaştı. Ancak hasar/prim oranı yüzde 73,1'den yüzde 80,4'e çıktı. Yani her 100 liralık kazanılmış prime karşılık 80 liralık hasar (ödenen ve muallak) gerçekleşti. Branşın teknik kârı 32,5 milyar liradan 23,7 milyar liraya, yaklaşık yüzde 27 geriledi.
KASKO: HASAR ORANI 6 PUAN ARTTI
Kaskoda prim yüzde 23,7 artarken hasar/prim oranı yüzde 69,3'ten yüzde 75,7'ye yükseldi. Teknik kâr 23,3 milyar liradan 19,1 milyar liraya, yaklaşık yüzde 18 azaldı. Bu artışı hangi kalemlerin belirlediği verilerde yer almıyor.
TRAFİK: İKİ FARKLI RAKAM
Trafik sigortasını da içeren kara araçları sorumluluk branşı, sektörün en büyük zarar kalemi olmayı sürdürüyor. Branşın hasar/prim oranı yüzde 120,2'den yüzde 112,2'ye inse de teknik zararı 6,0 milyar liradan 10,4 milyar liraya yükseldi.
TSB ayrıca yalnızca trafik poliçeleri için ayrı bir kırılım da yayımlıyor. Bu kırılımda tablo farklı: Trafikte hasar/prim oranı yüzde 139,9'dan yüzde 120,4'e iniyor, teknik zarar 41,6 milyar liradan 25,6 milyar liraya geriliyor. İki veri arasındaki farkın nedeni yayımlanan dosyalardan anlaşılamıyor; bu nedenle soruyu TSB'ye yöneltiyoruz.
KÂR ARTIŞI NEREDEN GELDİ?
Sektörün teknik kârı, geçen yılın aynı dönemine göre 21,4 milyar lira arttı. Bu artışın kaynağı sağlık ve kasko değil:
- Hayat branşının teknik kârı 17,5 milyar lira arttı. - Genel zararların teknik kârı 10,8 milyar lira arttı. - Yangın ve doğal afetlerin teknik kârı 2,1 milyar lira arttı. - Buna karşılık sağlığın teknik kârı 8,9 milyar, kara araçları sorumluluğun 4,4 milyar, kaskonun 4,2 milyar lira azaldı.
Not: Teknik kâr yalnızca prim ve hasar farkından oluşmaz; teknik bölüme aktarılan yatırım gelirini, karşılıkları ve giderleri de içerir. Bu nedenle bir branşın teknik kârındaki değişim, yalnızca hasar oranıyla açıklanamaz.
BİZE GÖRE
Sigortalı ve acente için bu tablonun en önemli satırı sağlık. Hasar/prim oranı yüzde 80'i geçen bir branşta, şirketlerin yenileme döneminde fiyatları, teminat limitlerini ve anlaşmalı kurum ağlarını gözden geçirmesi şaşırtıcı olmaz. Bu kararların sigortalıya sürpriz olarak değil, gerekçesiyle anlatılması önemli.
Trafik tarafında ise iki farklı veri, iki farklı hikâye anlatıyor. Bu farkın açıklanması, sektörün en tartışmalı branşı hakkında doğru değerlendirme yapılabilmesi için önemli.
Sektörün toplam kârı artıyor. Ancak bu kârın birkaç branşa dayanması, dengeli bir büyüme açısından üzerinde durulması gereken bir konu.
SORULARIMIZ
Türkiye Sigorta Birliği'ne: 1. Sağlık branşında hasar/prim oranının yüzde 80'i aşmasında en belirleyici kalemler neler? Tedavi maliyetleri mi, kullanım sıklığı mı, yoksa ürün yapısı mı? 2. Kaskoda hasar oranındaki 6 puanlık artışta hangi kalemler belirleyici oldu? 3. Kara araçları sorumluluk branşında teknik zarar artarken, ayrı yayımlanan trafik kırılımında zararın azalması nasıl açıklanıyor? İki veri arasındaki fark hangi alt branşlardan kaynaklanıyor?
CEVAP HAKKI
Sigortanın Sesi olarak Türkiye Sigorta Birliği'nin ve sigorta şirketlerinin açıklamalarını aynen yayımlamaya hazırız. Yanıtlar ve görüşler için: info@sigortaninsesi.com
#SigortanınSesi #TSB #SağlıkSigortası #Kasko #TrafikSigortası #HasarPrimOranı #TeknikKâr #DokuzAylıkSonuçlar
Günün sigorta haberleri her akşam e‑postanızda
Sitede yeni haber yayınlanan günlerde, akşam 18:00'de tek e-posta. İstediğiniz an ayrılabilirsiniz.