Sağlık sigortasında ömür boyu yenileme garantisi: Üç yıl yetiyor mu?
Ömür boyu yenileme garantisi, sağlık sigortalısının en değerli hakkı. Ama bu hak yalnızca üç yıl beklemekle kazanılmıyor; yaş sınırı ve hasar oranı şartı da var. Şirket değiştirirken ise önemli bir güvence devrede.
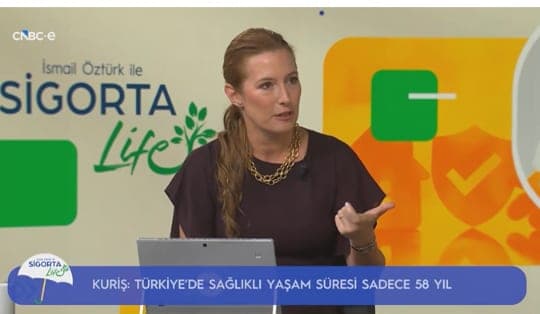
Türkiye Sigorta Birliği'nin CNBC-e'de yayımlanan "Sigorta Life" programına konuk olan QNB Sigorta Genel Müdürü Pınar Kuriş, Türkiye'de nüfusun hızla yaşlandığını, ortalama yaşam süresinin 78,5 yıl, sağlıklı yaşam süresinin ise 58 yıl olduğunu hatırlattı. Kuriş, programda poliçenin üç yıl art arda yaptırılmasıyla ömür boyu yenileme garantisine hak kazanıldığını anlatarak sağlık sigortasına herhangi bir hastalık oluşmadan, mümkün olduğunca erken girmenin önemini vurguladı.
Sağlık sigortasının önemini geniş kitlelere anlatan Türkiye Sigorta Birliği'ne ve programda önleyici sağlık konusunda önemli bilgiler paylaşan Pınar Kuriş'e teşekkür ediyoruz.
Garantinin şartları neler?
Bunu da okuyun: "Poliçeniz yenilenmiştir": Bankadan alınan konut sigortasında yenileme bildirimi ne zaman yapılmalı?
Ömür boyu yenileme garantisi, hastalık geçirmiş bir sigortalının poliçesinin sonraki yıllarda kapsamı daraltılmadan ve hastalığı nedeniyle ek prim alınmadan yenilenmesini güvence altına alıyor. Bu nedenle sigortalının bu hakkı hangi şartlarla kazandığını bilmesi önemli.
20 Ekim 2025 tarihli Resmî Gazete'de yayımlanan ve 1 Ocak 2026'da yürürlüğe giren Özel Sağlık Sigortaları Yönetmeliği değişikliğine göre üç yıllık sigortalılık tek şart değil. Bu kurallar özel sağlık sigortasının yanı sıra tamamlayıcı sağlık sigortası (TSS) poliçelerinde de uygulanıyor.
Yaş: Sigorta şirketleri ömür boyu yenileme garantili sözleşmeyi 60 yaşını doldurmamış kişilere sunmak zorunda. 60 yaş ve üzerindekiler için böyle bir zorunluluk yok; garanti şirketle karşılıklı anlaşmaya bağlı.
Hasar/prim oranı: Garanti, aynı planda üç yıl kesintisiz sigortalılığın yanında, bu süre içinde ödenen toplam tazminatın alınan toplam prime oranının yüzde 80'in altında kalması şartıyla kazanılıyor. Üçüncü yılın sonunda bu oran aşılmışsa garanti o dönemde kazanılamıyor; sonraki yıllarda değerlendirmenin nasıl yapılacağını sigortalının poliçesinin özel şartlarından ve şirketinden öğrenmesi önemli.
Şirketler bu şartları yalnızca sigortalı lehine değiştirebiliyor; örneğin garantiyi daha kısa sürede ya da daha yüksek bir oranla verebiliyor, ama süreyi uzatamıyor ya da oranı düşüremiyor.
Garanti kazanıldıktan sonra ne değişiyor?
Düzenlemeye göre garanti kazanılmışsa teminat daraltılamıyor, limitler düşürülemiyor, katılım payı artırılamıyor, sonradan ortaya çıkan hastalık ya da ödenen tazminat nedeniyle ek prim alınamıyor ve poliçe talep edildikçe yenilenmek zorunda. Yaşa veya sağlık enflasyonuna bağlı genel prim artışları ise uygulanmaya devam ediyor.
Şirket değiştirince hak kaybolmuyor
Yeni düzenlemenin önemli bir güvencesi daha var: Kazanılmış ömür boyu yenileme hakkı ve tamamlanan bekleme süreleri şirket değiştirildiğinde de korunuyor. Geçiş Sigorta Bilgi ve Gözetim Merkezi (SBM) üzerinden yapılıyor. Aynı veya daha dar kapsamlı bir plana geçen sigortalının garantisi korunuyor. Daha geniş kapsamlı bir plana geçildiğinde ise ömür boyu yenileme garantisinin devamı şirket tarafından yeniden değerlendirilebiliyor; bekleme süresi ise yalnızca yeni eklenen teminatlar için uygulanabiliyor.
BİZE GÖRE
Ömür boyu yenileme garantisi, sağlık sigortasını uzun vadeli bir güvenceye dönüştüren en önemli hak. Yeni düzenleme, şirket değiştirenlerin haklarını koruması ve kazanılmış garantiden sonra hastalığa dayalı ek primi yasaklamasıyla sigortalı açısından önemli bir adım.
Ancak bu hakkın değeri, şartlarının bilinmesine bağlı. Üç yıl içinde yüksek tutarlı bir tedavi gören sigortalının hasar/prim oranı yüzde 80'i aşabilir ve garanti ertelenebilir. 60 yaşına yaklaşan biri için de zamanlama kritik.
Bize göre sigortalıya poliçe düzenlenirken ve her yenilemede, garantiye ne kadar yaklaştığı açıkça bildirilmeli: kaç yılını tamamladığı, hasar/prim oranının nerede olduğu ve garantiyi ne zaman kazanacağı. Bu bilgi, sağlık sigortasına duyulan güveni de artıracaktır.
Sigortalıya da iki hatırlatma: Poliçenizde ömür boyu yenileme garantisi taahhüdü olup olmadığını kontrol edin. Şirket değiştirmeyi düşünüyorsanız kazanılmış haklarınızın taşındığını bilin ve yeni şirketten bunu yazılı olarak teyit edin.
SORULARIMIZ
Türkiye Sigorta Birliği'ne:
1. 1 Ocak 2026'dan bu yana kaç sigortalı ömür boyu yenileme garantili sözleşme tercih etti? 2. Üç yılını tamamladığı hâlde hasar/prim oranı yüzde 80'i aştığı için garantiyi henüz kazanamayan sigortalılara ilişkin bir veri var mı? 3. Tamamlayıcı sağlık sigortalılarının ömür boyu yenileme garantisi şartları ve kazanılmış hakları konusunda bilgilendirilmesine yönelik ortak bir çalışma var mı? 4. Sigortalının garantiye ne kadar yaklaştığını (tamamlanan süre ve hasar/prim oranı) görebileceği ortak bir bilgilendirme yöntemi düşünülüyor mu?
Sigorta Bilgi ve Gözetim Merkezi'ne:
5. Şirket değişikliklerinde sağlık sigortalılarının kazanılmış haklarının aktarılmasıyla ilgili 2026'da kaç işlem gerçekleşti?
CEVAP HAKKI
Sigortanın Sesi olarak Türkiye Sigorta Birliği'nin, Sigorta Bilgi ve Gözetim Merkezi'nin ve sigorta şirketlerinin bu sorulara vereceği yanıtları aynen yayımlamaya hazırız. Yanıtlar ve görüşler için: info@sigortaninsesi.com
#SigortanınSesi #SağlıkSigortası #TamamlayıcıSağlıkSigortası #ÖzelSağlıkSigortası #ÖmürBoyuYenilemeGarantisi #Sigortalı #TSB
Günün sigorta haberleri her akşam e‑postanızda
Sitede yeni haber yayınlanan günlerde, akşam 18:00'de tek e-posta. İstediğiniz an ayrılabilirsiniz.