Краткосрочна „Гражданска отговорност“: застрахователят няма да може да откаже, но цената никой не знае
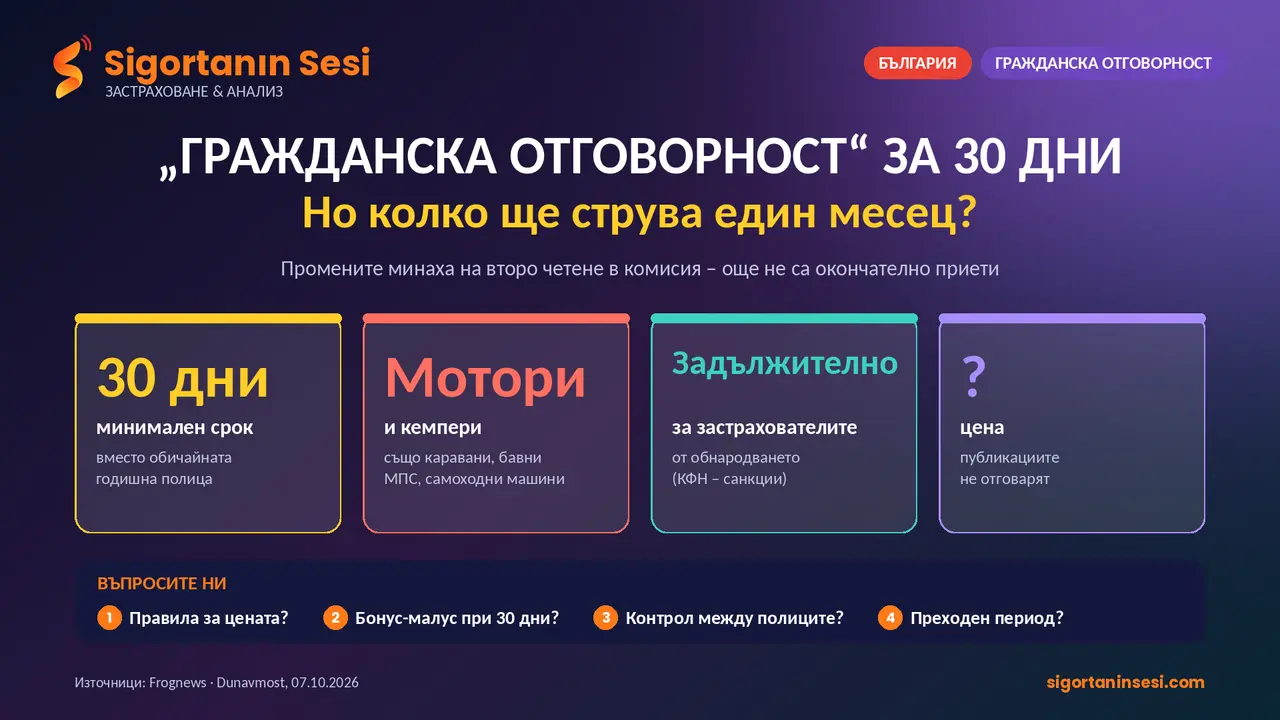
Мотористи, собственици на кемпери и на машини, които не се движат цяла година, ще имат право на 30-дневна задължителна застраховка, без застрахователят да може да откаже. Законът обаче не казва колко ще струва тя.
Народното събрание прие окончателно, на второ четене, промени в Кодекса за застраховането, внесени от депутати от „Прогресивна България“. Според изменения чл. 489, ал. 4 застрахователят „не може да откаже сключването на договор“ за задължителна застраховка „Гражданска отговорност“ със срок от 30 дни за следните превозни средства:
– с временна или транзитна регистрация, за срока на регистрацията; – бавнодвижещи се пътни превозни средства; – самоходни машини; – моторни превозни средства от категория L (мотоциклети, мотопеди); – къмпинг ремаркета и кемпери.
Според Investor.bg, Standart и Economic.bg по предложение на Петър Петров от „Възраждане“ в текста изрично са записани и срокове от 3 и 6 месеца. „24 часа“ и „Сега“ не споменават тези срокове.
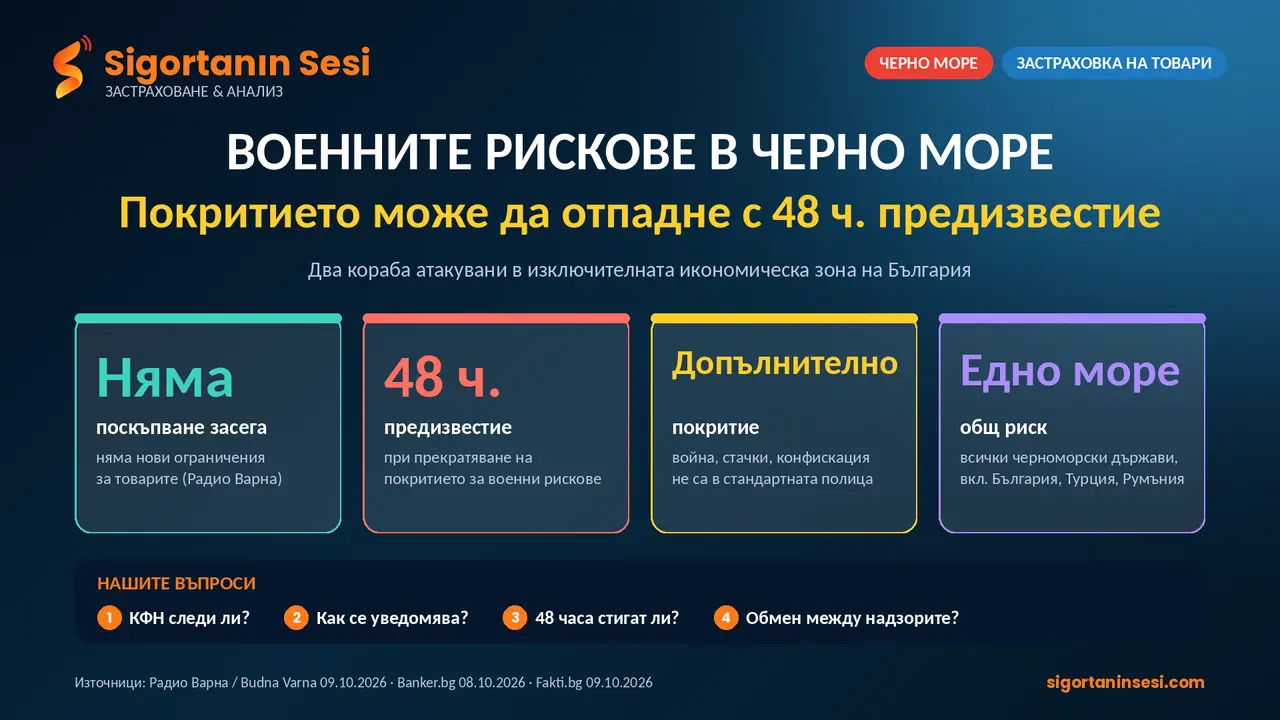
Прочетете също: Покритието за военни рискове в Черно море може да отпадне с 48-часово предизвестие: Знае ли товародателят какво пише в полицата му?
Краткосрочни полици са разрешени от Кодекса още от 2017 г., но досега застрахователите не бяха длъжни да ги предлагат. При проверка в края на юни Economic.bg установи, че пет компании вече предлагат 30-дневна полица за мотоциклети.
Благодарим на мотористите, които на 19 юни излязоха на протест в центъра на София и върнаха темата в дневния ред. Благодарим и на депутатите, които превърнаха едно право „на хартия“ в задължение за застрахователите.
ЗАДЪЛЖЕНИЕ ДА ПРОДАДЕШ, НО НЕ И ЦЕНА
По време на дебата Александър Иванов от ГЕРБ-СДС заяви, че пазарът е конкурентен и над 20 компании предлагат тази застраховка, но „не можем да задължим със закон какъв да бъде прагът на вноската по тази застраховка“. Владислав Горанов, също от ГЕРБ-СДС, заяви, че няма да подкрепи предложението, и го сравни със задължаване на банка да отпусне заем: „Застраховането трябва да срещне интересите на застрахования и на застрахователя чрез математика“.
Според нас точно тук е въпросът. Законът забранява отказа, но не казва нищо за цената. Ако 30-дневната полица струва почти колкото годишната, правото на краткосрочна застраховка ще остане само на хартия. Тогава отказът няма да прозвучи като „не“, а ще бъде скрит в цената. „На какви цени – предстои да видим“, пише Сега.
Това не означава, че законът трябва да определя тарифи. Но щом държавата задължава застрахователите да предлагат продукта, редно е някой да следи дали той реално е достъпен. Мотористите поискаха и връщане на плащането на разсрочени вноски, което според тях компаниите са ограничили в началото на март. Тази тема не е решена с приетите промени.
ЗАЩИТА ПРИ ФАЛИРАЛ ЗАСТРАХОВАТЕЛ
Със същите промени се засилва и защитата на пострадалите, когато застраховател загуби лиценза си. Когато Националното бюро на българските автомобилни застрахователи трябва да изплати обезщетение за щета в чужбина по задължение на застраховател с отнет лиценз, Гаранционният фонд, чрез Обезпечителния фонд, ще може да плати вместо този застраховател, без Бюрото да превежда сумата предварително. Плащането трябва да стане до 7 дни след уведомлението на Бюрото. Ако Бюрото вече е платило и не си е възстановило сумата, Обезпечителният фонд трябва да му я възстанови до 15 дни. Комисията за финансов надзор вече може и по своя инициатива да реши да покрие недостиг на средства във фондовете, управлявани от Гаранционния фонд. Докато в застрахователя има квестор, обезпечителните мерки срещу активите му няма да се прилагат, а започнатите изпълнителни производства спират.
Според нас това е важна стъпка: пострадалият не бива да плаща цената за фалита на чужда компания.
НАШИТЕ ВЪПРОСИ
1. Към Комисията за финансов надзор: ще наблюдава ли и ще публикува ли цените на 30-дневните, 3- и 6-месечните полици, за да е ясно дали продуктът е реално достъпен?
2. Към Асоциацията на българските застрахователи: как ще се определя цената на краткосрочната полица спрямо годишната и ще има ли ориентир за потребителите?
3. Към Министерството на финансите и КФН: какви са окончателно приетите срокове – само 30 дни или и 3 и 6 месеца – и от кога влизат в сила промените?
4. Към Гаранционния фонд: колко претенции, свързани със застрахователи с отнет лиценз, чакат плащане и в какъв срок ще бъдат изплатени по новите правила?
5. Ще бъде ли решен въпросът с плащането на разсрочени вноски, поставен от мотористите?
ПРАВО НА ОТГОВОР
Готови сме да публикуваме изцяло отговорите на Комисията за финансов надзор, Министерството на финансите, Асоциацията на българските застрахователи, Гаранционния фонд и застрахователните дружества.
#ГражданскаОтговорност #Мотористи #Кемпери #КодексЗаЗастраховането #ГаранционенФонд #КФН #България #SigortanınSesi
Следете сектора от първоизточника
Бюлетин: регулаторни промени, данни и анализи — всеки с посочен източник.