"Küçük puntoyu okuyun" demek yetmez: Poliçeye sigortalının kılavuzu eklensin
Sigortalıya hep aynı tavsiye veriliyor: İstisnaları okuyun. Peki istisnalar neden küçük puntoyla yazılıyor? Avrupa bu soruyu iki sayfalık, renkli simgeli bir belgeyle cevapladı.
Sigorta Life Dergi, poliçelerdeki istisna ve muafiyet maddelerinin hasar anında sigortalıyı beklenmedik maliyetlerle karşı karşıya bırakabildiğine dikkat çekti ve sigortalılara poliçeyi imzalamadan önce küçük puntolu şartları da okumalarını önerdi (https://www.sigortalifedergi.com). Konuyu gündeme taşıdığı için Sigorta Life'a teşekkür ediyoruz.
Ama bu tavsiyenin içinde bir sorun var: Okuma yükünü sigortalıya bırakıyor. Biz soruyu tersinden soruyoruz: Anlatma yükü kimde olmalı?
Kural var, biçim yok
Bunu da okuyun: Eski Sigortacılık Genel Müdürü Ahmet Genç: Yetkisiz aracılıkta sigorta şirketlerinin sorumluluğu da mevzuatta yazılı
Türkiye'de sigorta şirketlerinin sözleşmeden önce sigortalıya bilgi vermesi zaten zorunlu. 14 Şubat 2020 tarihli ve 31039 sayılı Resmî Gazete'de yayımlanan Sigorta Sözleşmelerinde Bilgilendirmeye İlişkin Yönetmelik'e göre, sigortalıya verilecek bilgilendirme metninde teminatların yanında "teminat kapsamı dışında kalan haller", yani istisnalar da yer almak zorunda. Bilgilendirmenin yapıldığını ispat yükü de sigortacıda.
Ancak yönetmelikte bu metnin uzunluğu, yazı büyüklüğü ya da tek tip bir şablonu için bir kural yer almıyor. Yani istisna yazılıyor; ama nasıl yazılacağı, sigortalının onu gerçekten görüp göremeyeceği şirkete kalıyor.
Avrupa ne yaptı?
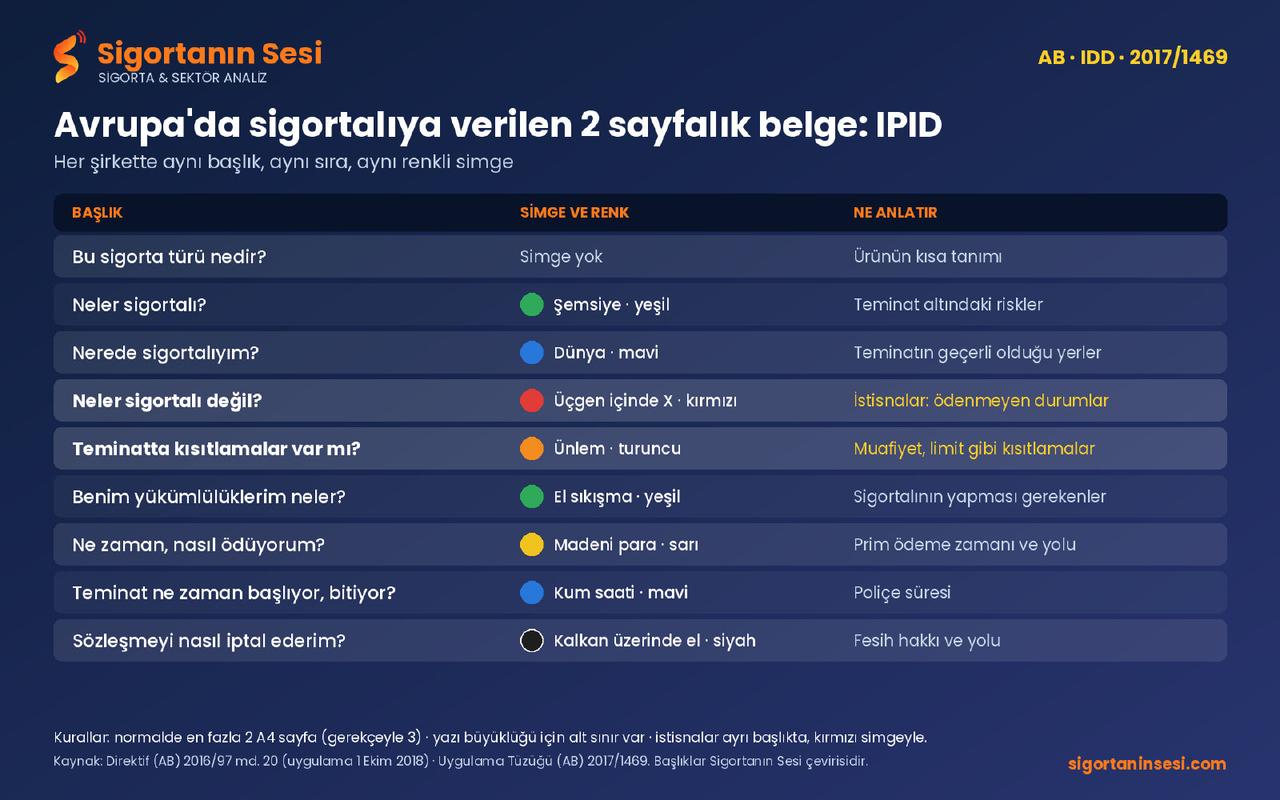
Avrupa Birliği, Sigorta Dağıtım Direktifi (IDD, 2016/97) ile hayat dışı sigorta ürünleri için standart bir "Sigorta Ürün Bilgi Belgesi"ni (IPID) zorunlu kıldı; direktif 1 Ekim 2018'den bu yana uygulanıyor. Belgenin biçimini ise 1 Eylül 2017'de yürürlüğe giren 2017/1469 sayılı Uygulama Tüzüğü belirledi. Kurallar açık:
- Belge normalde iki A4 sayfasını geçemiyor; ancak gerekçe gösterilirse en fazla üç sayfa olabiliyor. - Yazı büyüklüğü için alt sınır var; küçük puntoya izin verilmiyor. - Her şirkette aynı başlıklar, aynı sırada ve kendi renkli simgesiyle yer alıyor: "Neler sigortalı?" (yeşil şemsiye), "Neler sigortalı değil?" (kırmızı üçgen içinde çarpı), "Teminatta kısıtlamalar var mı?" (turuncu ünlem), "Benim yükümlülüklerim neler?", "Teminat ne zaman başlıyor ve bitiyor?", "Sözleşmeyi nasıl iptal ederim?"
Avrupa'da sigortalı, istisnayı küçük puntoda aramıyor; iki sayfalık belgede, kırmızı simgenin altında ayrı bir başlık olarak görüyor.
Bizim önerimiz: Sigortalının lehine olanlar da kılavuzda olsun
Biz bir adım daha ileri gidiyoruz. Poliçede yalnızca sigortalının aleyhine olan istisnalar değil, lehine olan şartlar da bir kılavuz gibi verilmeli; büyük yazıyla, hatta grafik ya da şema şeklinde.
Sigortalı, ikame araç hakkını, mini onarım hakkını, aracını hangi servise götürebileceğini, hasara itiraz ve tahkim yolunu poliçenin ortasındaki bir maddede değil, elindeki tek sayfalık kılavuzda görmeli. Çünkü bilmediği hakkı kullanamaz. Kullanılmayan hak da sigortalı açısından hiç yazılmamış gibidir.
Poliçe sözleşme olarak kalsın; sigortalıya ayrıca bir kılavuz verilsin.
SORULARIMIZ
1. SEDDK, bilgilendirme metni için Avrupa'daki gibi sınırlı uzunlukta, tek tip ve simgeli bir şablon getirmeyi değerlendiriyor mu?
2. Sigortalı lehine olan haklar (ikame araç, mini onarım, servis seçimi, itiraz ve tahkim yolu) poliçeden ayrı, sade bir kılavuzla sigortalıya verilecek mi?
3. Sigorta Tahkim Komisyonu'na gelen başvuruların ne kadarı istisna ve muafiyet maddelerinden kaynaklanıyor? Bu veri kamuoyuyla paylaşılacak mı?
SEDDK'nın, Türkiye Sigorta Birliği'nin ve Sigorta Tahkim Komisyonu'nun yanıtlarını olduğu gibi yayımlamaya hazırız.
#SigortaPoliçesi #İstisna #Muafiyet #SigortaBilinci #Kasko #SEDDK #IPID #Sigortalı #SigortanınSesi
Sektörü kaynağından takip edin
Bülten: mevzuat değişiklikleri, veriler ve analizler — her biri kaynağı gösterilerek.