Sağlık sigortasında ret var, itiraz yok: Tahkimdeki 758 bin dosyanın yalnızca 655'i sağlık
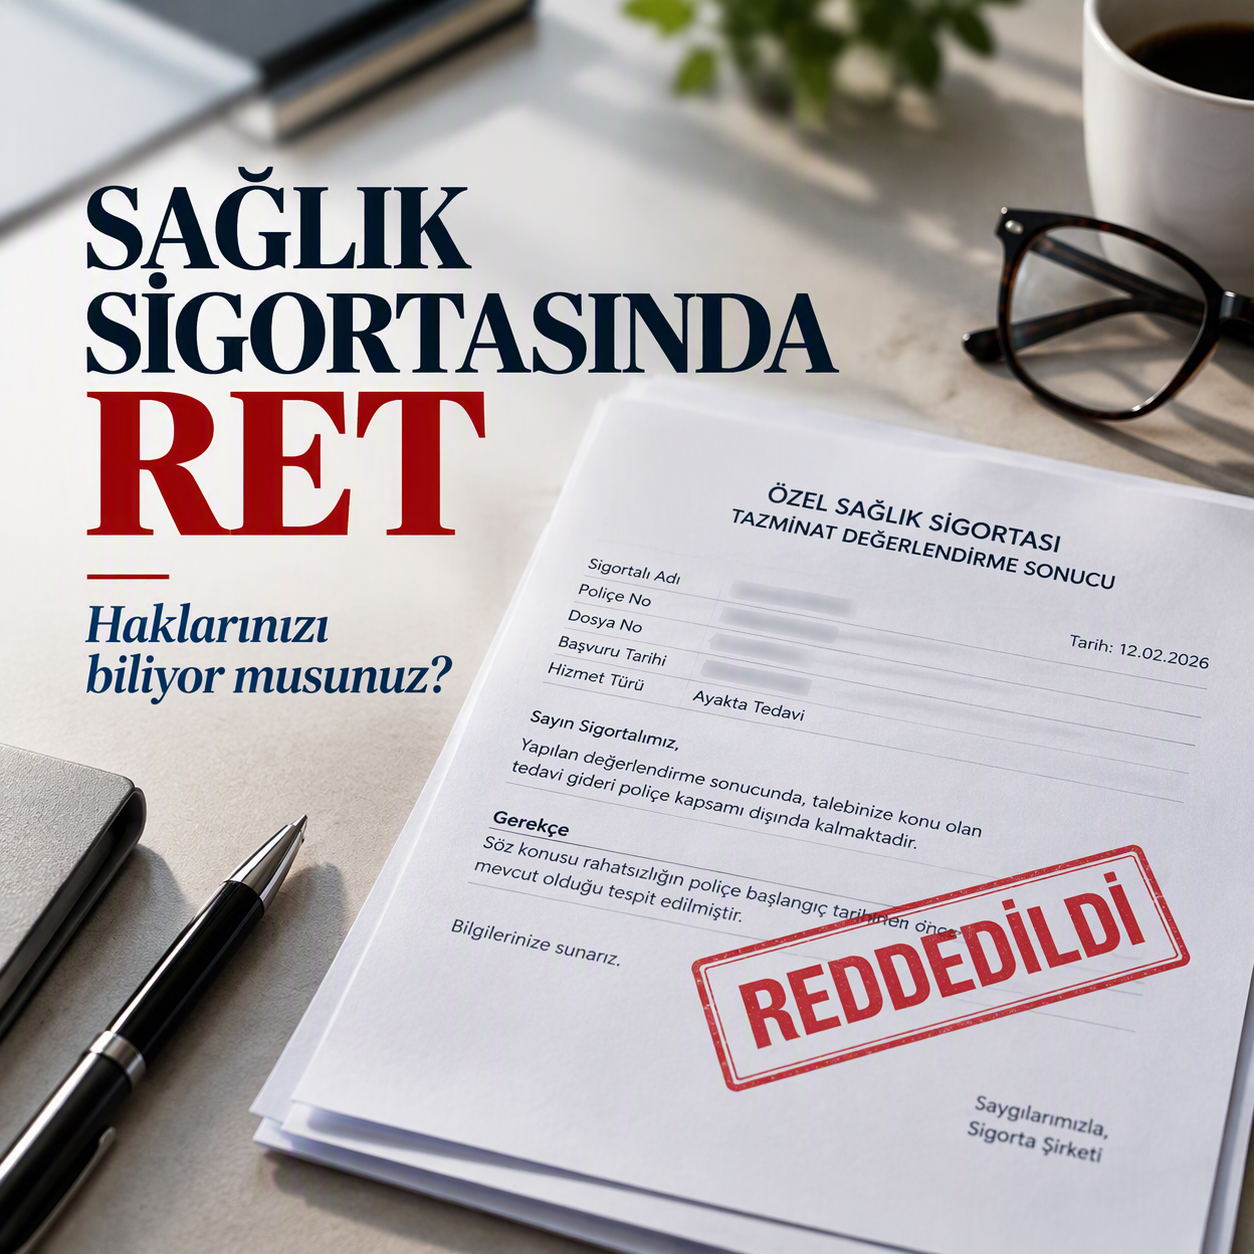
Sağlık sigortasında en çok tartışılan ret gerekçelerinden biri: hastalık poliçeden önce başlamış.
Bu hafta GZT'de yayımlanan bir röportajda da konu gündeme geldi. Sigorta danışmanı Nazmiye Dönertaş, mevcut rahatsızlıkların kapsam dışında kalabileceğini, tanının konulmamış ya da e-Nabız'a işlenmemiş olmasının sonucu değiştirmeyebileceğini ve doktor raporlarındaki başlangıç tarihinin değerlendirilebildiğini anlattı. Özel şartların okunması ve bekleme sürelerine dikkat edilmesi tavsiyesi yerinde.
Ama bu tablonun bir de sigortalının hakları tarafı var. Ve o taraf pek kullanılmıyor.
BİLMEDİĞİNİZ HASTALIĞI BİLDİREMEZSİNİZ
Türk Ticaret Kanunu'nun 1435'inci maddesi, sigorta ettirenin sözleşme yapılırken bildiği veya bilmesi gereken önemli hususları sigortacıya bildirmekle yükümlü olduğunu düzenliyor.
Aynı madde, sigortacının yazılı ya da sözlü olarak sorduğu hususların aksi ispat edilinceye kadar önemli sayılacağını da hükme bağlıyor. Yani sağlık beyan formundaki sorulara doğru cevap vermek sigortalının sorumluluğunda.
Ama yükümlülük, bilinen ya da bilinmesi gereken durumlarla sınırlı. Hiçbir şikâyeti olmayan, doktora gitmemiş bir kişinin, varlığından haberi olmadığı bir hastalığı bildirmemesi bu yükümlülüğün ihlali sayılmaz.
Poliçenin özel şartlarında önceden var olan hastalıklara ilişkin bir istisna bulunabilir; bu ayrı bir konu. Ancak o istisnanın uygulanabilmesi için de hastalığın poliçeden önce başladığının ortaya konması gerekir.
KANITLAMAK KİMİN İŞİ?
Hukukun genel kuralı açık: Bir iddiayı ileri süren, onu ispatlamakla yükümlüdür. Hastalığın poliçe başlangıcından önce var olduğunu ileri süren sigorta şirketiyse, bunu kanıtlaması gereken de şirkettir.
Uygulamada şirketlerin bu kanıtı doktor raporundaki anamnez bölümüne dayandırdığı durumlar var. Anamnez, hastanın muayene sırasında kendi şikâyetini anlattığı kısım. "Hasta, üç yıldır zaman zaman ağrısı olduğunu belirtti" gibi bir satır, poliçenin reddedilmesine gerekçe yapılabiliyor.
Oysa hastanın muayene sırasında kurduğu bir cümle ile hastalığın tıbben poliçeden önce başladığının belgelenmesi aynı şey değil. Sigortalının burada sorması gereken soru net: Şirket, hastalığın poliçeden önce var olduğunu hangi tıbbi belgeyle kanıtlıyor?
1 OCAK 2026'DAN BERİ NE DEĞİŞTİ
Özel sağlık sigortalarında kurallar bu yıl değişti. 20 Ekim 2025 tarihli Resmî Gazete'de yayımlanan Özel Sağlık Sigortaları Yönetmeliği değişikliği 1 Ocak 2026'da yürürlüğe girdi.
SEDDK'nın Nisan 2026'da yayımladığı bilgilendirme rehberine göre bekleme süresi doğum teminatında en fazla 12 ay, diğer teminatlarda en fazla 6 ay olabiliyor. Aynı plan ve aynı şirketle yenilemede bekleme süresi yeniden başlamıyor; şirket değiştiren sigortalının tamamladığı bekleme süresi de yeni şirkete taşınıyor. 60 yaşın altındakilere ömür boyu yenileme garantisi içeren sözleşme sunulması zorunlu hale geldi.
Yönetmelik ayrıca şirketlere, Sigorta Bilgi ve Gözetim Merkezi üzerinden sigortalının sağlık durumu ve sağlık geçmişine ilişkin bilgilere ulaşma imkânı tanıyor. Bu, kayıtlı bir sağlık geçmişinin şirketin önünde olduğu anlamına geliyor. Kaydı olmayan bir rahatsızlıkta ise şirketin elindeki dayanak anamnezdeki bir cümleye kalabiliyor.
Bu kurallar seyahat sağlık ve hastalık sigortalarını kapsamıyor; 1 Ocak 2026 öncesinde yapılmış ve garanti kazanılmış poliçeler ise kendi şartlarıyla devam ediyor.
TAHKİM VAR, BAŞVURU YOK
Sigortalının şirketin kararına itiraz etmek için mahkemeye gitmeden kullanabileceği bir yol var: Sigorta Tahkim Komisyonu.
Komisyonun 2025 Faaliyet Raporu'na göre yıl içinde 758.736 başvuru yapıldı. Bunların 728.312'si, yani yüzde 95,98'i zorunlu trafik sigortasından geldi.
Sağlık tarafında tablo şaşırtıcı. Raporda sağlık ve hastalık kalemleri altında yer alan başvuruların toplamı 655. Seyahat sağlık sigortası için 79 başvuru var. Yani sağlık sigortası uyuşmazlıkları, tahkime giden dosyaların binde birine bile ulaşmıyor.
Bu rakam sağlıkta ret olmadığı anlamına mı geliyor? Tek başına bunu söylemek zor. Sağlık uyuşmazlıklarının bir kısmı tüketici hakem heyetlerine ya da mahkemeye taşınıyor olabilir. Ama bir ihtimal daha var: Sağlık poliçesi reddedilen sigortalı, tahkim yolunun varlığından haberdar değil ya da tek bir cümlelik ret yazısını son söz kabul ediyor.
Genel tabloya bakıldığında, 2025'te sonuçlanan tahkim dosyalarının yüzde 66'sında başvuru tamamen, yüzde 11'inde kısmen kabul edildi. Bu oranlar ağırlıklı olarak trafik dosyalarını yansıtıyor ve sağlık için ayrı bir oran açıklanmıyor. Ama itiraz edenin önemli bir kısmının haklı çıktığı bir sistemde, sağlıkta itiraz edilmemesi başlı başına bir sorun.
SİGORTALI NE YAPMALI
Ret yazısını gerekçesiyle birlikte yazılı olarak isteyin.
Şirketin, hastalığın poliçeden önce başladığını hangi tıbbi belgeye dayandırdığını sorun. Tek dayanak anamnezdeki bir cümleyse, bunu yazılı itirazınızda açıkça belirtin.
Şirkete yazılı başvuru yapın; sonuç alamazsanız Sigorta Tahkim Komisyonu'na başvurma hakkınızı değerlendirin.
Ve poliçeyi almadan önce, özel şartlardaki bekleme sürelerini ve istisnaları satış yapan kişiye sorun, cevabını yazılı alın.
SORULARIMIZ
Bir: Sağlık sigortalarında önceden var olan hastalık gerekçesiyle yapılan ret sayısı ve oranı şirket bazında izleniyor mu? Bu veri kamuoyuyla paylaşılabilir mi?
İki: Ret yazılarında sigortalıya tahkim hakkı açıkça ve anlaşılır biçimde bildiriliyor mu?
Üç: Anamnezdeki hasta beyanının tek başına ret gerekçesi yapılmasına ilişkin sektörde ortak bir uygulama standardı var mı?
Sağlık sigortası, en çok ihtiyaç duyulan anda sınanır. O anda sigortalının elinde tek bir ret cümlesi değil, hakkını nasıl arayacağının bilgisi olmalı.
#sağlıksigortası #sigorta #tahkim #sigortalıhakları #SigortanınSesi
Sektörü kaynağından takip edin
Bülten: mevzuat değişiklikleri, veriler ve analizler — her biri kaynağı gösterilerek.