Tıbbi hatada primi kamu ödüyor, tazminatı da kamu: Sigortacıya hiç ulaşmayan dosyalar
Sayıştay'ın 2025 yılı denetim raporlarından çıkan haber, ilk bakışta hekimlerin sigorta yaptırmaması gibi görünüyor. Oysa sigortacılık açısından asıl çarpıcı bulgu başka yerde: Davalar sigorta şirketine ihbar edilmediği için ödenen tazminatlar sigortadan hiç istenmemiş.
Önce tabloyu koyalım.
ZORUNLU SİGORTA, YAYGIN SİGORTASIZLIK
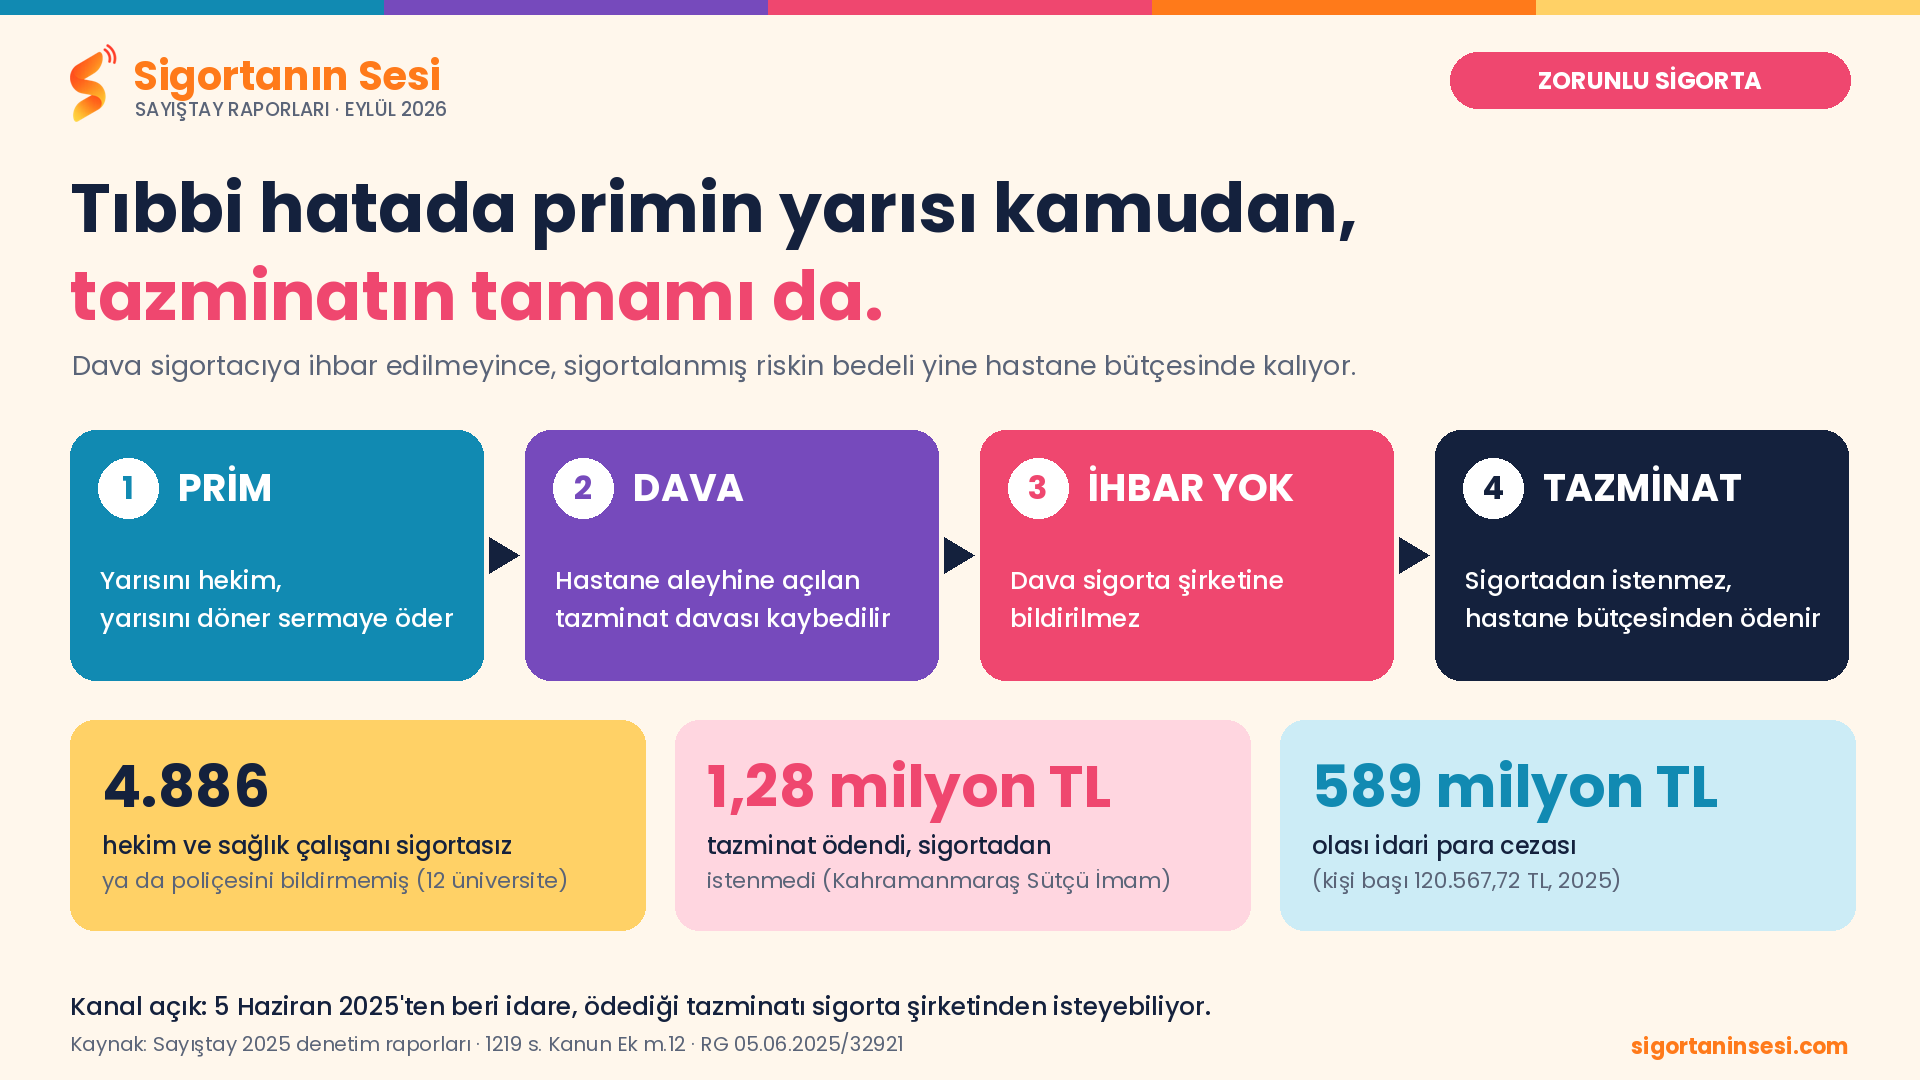
1219 sayılı Kanun'un Ek 12'nci maddesine göre kamu sağlık kurumlarında çalışan tabipler, diş tabipleri ve uzman hekimler, tıbbi kötü uygulama (malpraktis) nedeniyle kendilerinden istenebilecek zararlara ve kurumlarının yapacağı rücuya karşı sigorta yaptırmak zorunda. Primin yarısını hekim, diğer yarısını döner sermaye ödüyor. Sigorta yaptırmayan her kişi için 2025 yılında uygulanan idari para cezası 120.567,72 TL.
Sayıştay 17 üniversitede bu yükümlülüğün yerine getirilmediğini tespit etti. Sayı verilen 12 üniversitede en az 4.886 hekim ve sağlık çalışanı sigortasız ya da poliçesini kuruma bildirmemiş görünüyor.
Gaziantep Üniversitesinde 984 hekim ve diş hekiminden 903'ü, Hatay Mustafa Kemal Üniversitesinde 575 çalışandan 530'u, Afyonkarahisar Sağlık Bilimleri Üniversitesinde 596 hekimden 473'ü sigortasız. Hacettepe'de 991 hekim poliçe ya da ödeme makbuzunu idareye ibraz etmemiş.
Bu rakamların bir kısmı sigortası olup belgesini teslim etmeyenleri de kapsıyor; Bursa Uludağ Üniversitesinde tespit edilen 123 kişiden 67'sinin sonradan sigorta yaptırdığı bildirildi. Yine de bazı hastanelerde sigortasızlığın istisna değil kural olduğu açık.
ASIL KOPUKLUK: DAVA SİGORTACIYA İHBAR EDİLMİYOR
Sistemin nasıl işlemesi gerektiği mevzuatta yazılı. İlgili yönetmeliğe göre hastane aleyhine tazminat davası açıldığında dava hekime ihbar ediliyor, sigortası olan hekim de davayı sigorta şirketine ihbar ediyor. 5 Haziran 2025 tarihli Resmî Gazete'de yayımlanan değişiklikle idare, kesinleşen tazminatı ödedikten sonra zorunlu sigortası bulunan hekimin yerine geçiyor ve ödediği tazminatı, vekâlet ücreti ve yargılama giderleri dahil, hekimin kusuru oranında ve teminat dahilinde sigorta şirketinden talep edebiliyor.
Yani kanal açık. Sayıştay raporları ise bu kanalın kullanılmadığını gösteriyor.
Kahramanmaraş Sütçü İmam Üniversitesi raporunda şu tespit yer alıyor: "Aleyhte sonuçlanan davalar neticesinde İdare tarafından 1.278.974,07 TL tazminat ödendiği, ancak açılan davaların sigorta şirketine ihbar edilmesine ilişkin bir belge bulunmadığı, yapılan ödemelerin sigorta şirketlerinden tahsil edilmediği anlaşılmıştır."
Çukurova Üniversitesinde de hastanenin dava dilekçesini hekime tebliğ ettiği, ancak hekimin davayı sigortacıya ihbar edip etmediğini takip eden hiçbir uygulama olmadığı belirlendi. Sayıştay'ın tespiti net: "Sigorta primlerinin yarısı İdare bütçesinden karşılanmasına rağmen, tıbbi kötü uygulama nedeniyle oluşan maddi ve manevi tazminat giderleri İdarenin üzerinde kalmaktadır."
Hekime doğrudan rücu ise ancak hekimin görevini kasten kötüye kullandığının kesinleşmiş ceza mahkemesi kararıyla tespit edilmesi halinde mümkün. Bu şart oluşmadığında ve dava sigortacıya da ihbar edilmemişse tazminat, pratikte kamuda kalıyor.
SİGORTACILIK AÇISINDAN NE ANLAMA GELİYOR
Tabloyu sigortanın kendi mantığıyla okuyalım.
Prim ödeniyor ve yarısını kamu karşılıyor. Hasar gerçekleşiyor, dava kaybediliyor. Ama hasar dosyası sigorta şirketinin önüne hiç gelmiyor ve tazminatı yine kamu ödüyor.
Zorunlu sigortanın amacı, riskin sigortacıya devredilmesi. İhbar zinciri kopunca risk devredilmiş gibi görünüyor ama bedel yerinde kalıyor.
Bunun bir sonucu daha olabilir: Hasar sisteme girmediği için tıbbi kötü uygulama branşının hasar/prim oranı, gerçekte olduğundan daha iyi görünüyor olabilir. Bunu gösteren bir veri kamuya açık değil; ama ihbar edilmeyen her dosya, branşın gerçek maliyetinin hesaplara yansımadığı anlamına geliyor.
Kaybeden yalnızca kamu değil. Sayıştay'ın da vurguladığı gibi, sigortasız ya da davayı sigortacıya ihbar etmeyen hekim, idari para cezası ve olası bir rücu riskiyle tek başına kalıyor.
SORULARIMIZ
Bir: Kamu hastanelerinde açılan malpraktis davalarının sigorta şirketlerine ihbar edilip edilmediğini izleyen merkezi bir sistem var mı? Yoksa her hastanenin kendi takibine mi bırakılmış durumda?
İki: 5 Haziran 2025 düzenlemesinden bu yana idarenin sigorta şirketlerinden tahsil ettiği tazminat tutarı ne kadar?
Üç: Tıbbi kötü uygulama zorunlu mali sorumluluk sigortasında yazılan prim ve ödenen hasar branş bazında kamuoyuyla paylaşılabilir mi?
Dört: Hekimin davayı ihbar yükümlülüğü, hastane tarafından doğrudan sigorta şirketine bildirim yapılmasıyla desteklenemez mi? Poliçe bilgisi zaten kurumun elindeyse, ihbarın tek bir kişinin takibine bırakılması neden gerekli?
Zorunlu sigorta, hasar anında devreye girdiği sürece anlamlıdır. Primi ödenen ama hasarı hiç ihbar edilmeyen bir sigorta, kâğıt üzerinde koruma, pratikte ek bir maliyettir.
#sigorta #malpraktis #Sayıştay #zorunlusigorta #sağlık #SigortanınSesi
Sektörü kaynağından takip edin
Bülten: mevzuat değişiklikleri, veriler ve analizler — her biri kaynağı gösterilerek.