Acente boşuna beklemiyor: Her 9 başvurudan biri şirket yetişemediği için teklifsiz kalıyor
Teknoloji araştırma ve danışmanlık şirketi ISG'nin, mea Platform adına yaptığı araştırma Kuzey Amerika, Avrupa ve Asya'da sigortacılık, operasyon, hasar, teknoloji ve dönüşüm alanlarındaki üst düzey yöneticileri kapsıyor. Başvuru alımından fiyat teklifine, bordro işlemeden hasar değerlendirmesine kadar 20 operasyonel faaliyet incelenmiş.
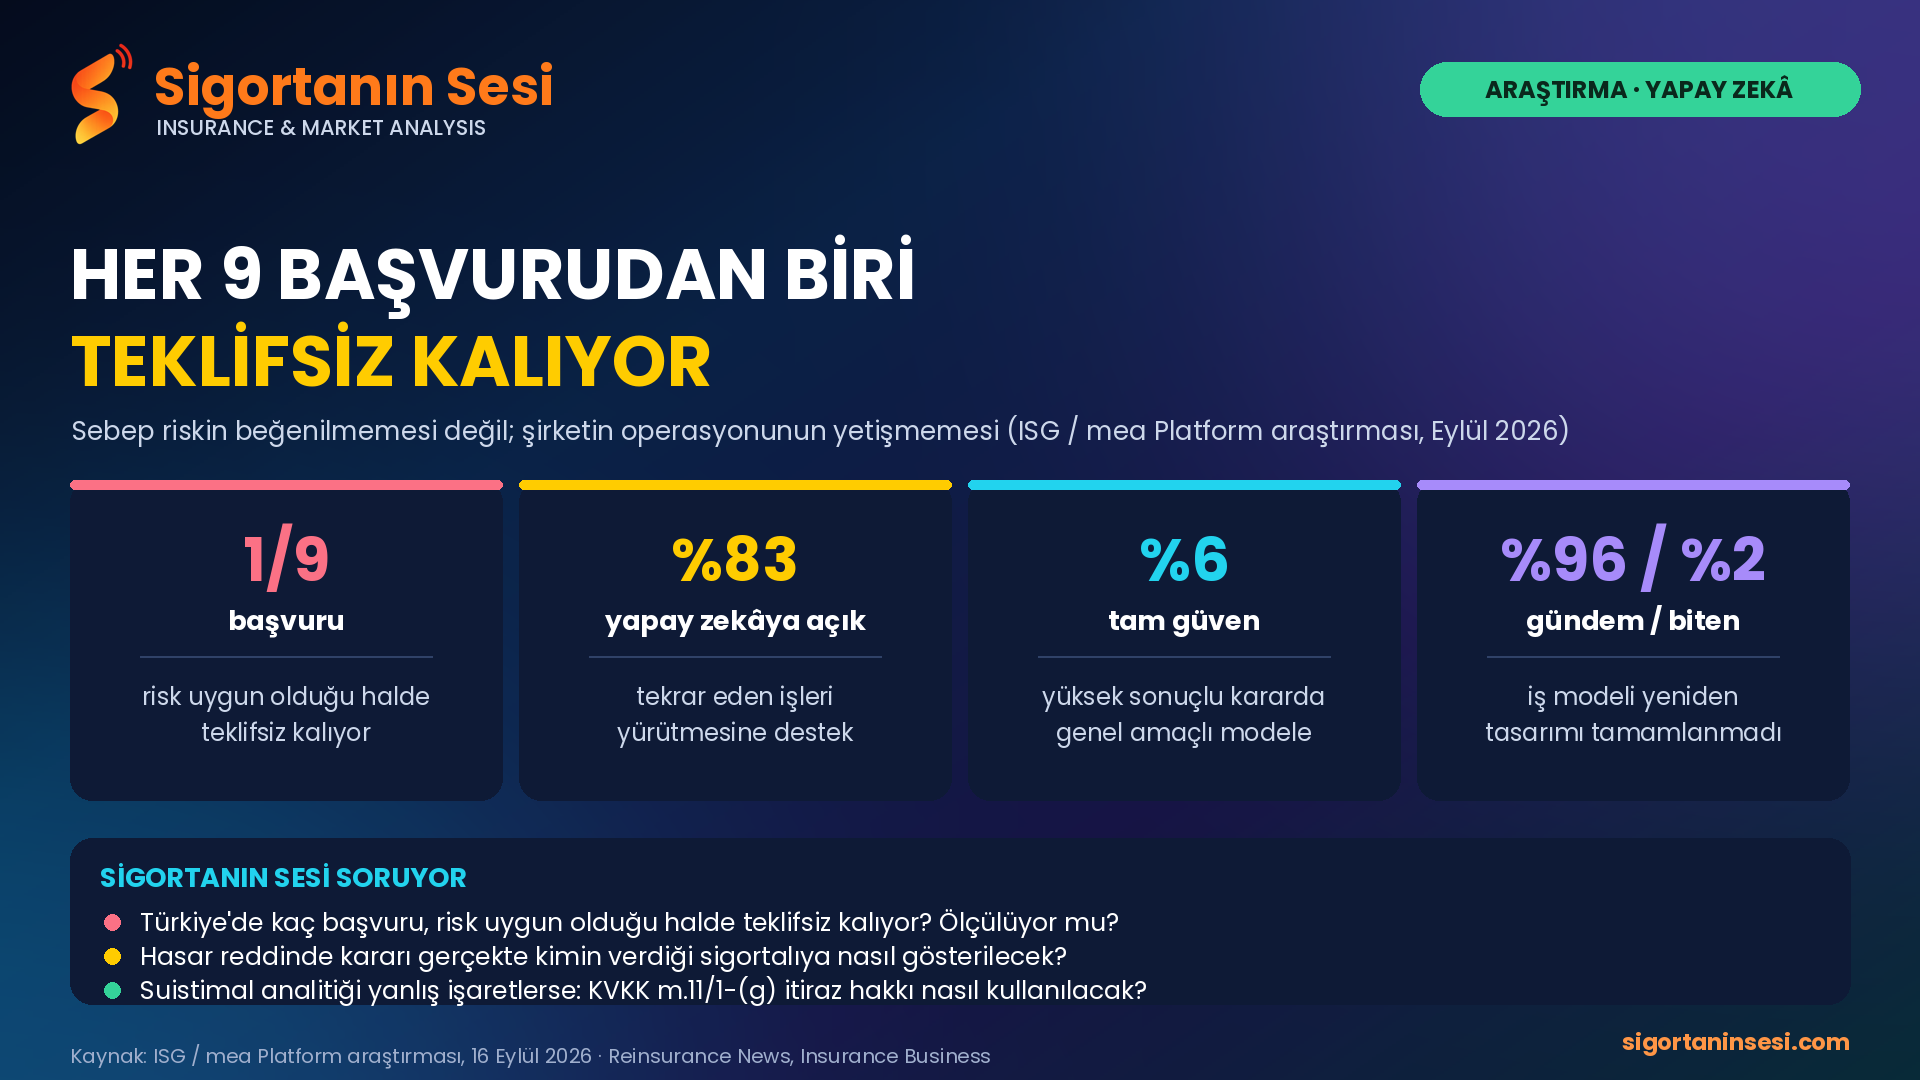
Manşete taşınan rakam şu: Sigortacıların %83'ü tekrar eden işlerin yapay zekâ tarafından yürütülmesini destekliyor. Ama araştırmanın içinde, sektörün yıllardır konuşmadığı bir cümle var.
RİSK UYGUN, OPERASYON YETİŞMİYOR
Araştırmaya göre sigorta şirketleri, acente ve broker başvurularının yaklaşık her dokuzda birinin reddedildiğini ya da hiç teklif verilmediğini tahmin ediyor. Sebep riskin kendi risk iştahlarının dışında kalması değil; operasyonun yetişmemesi.
Bu cümleyi bir düşünelim. Şirket riski yazmak istiyor, acente dosyayı getirmiş, ama arkadaki süreç kaldırmadığı için iş geri dönüyor. Türkiye'de acentenin "teklif alamıyorum, dosyam bekliyor" şikâyeti yıllardır sürüyor ve genellikle acentenin eksik evrakına bağlanıyor. Bu araştırma, sorunun önemli bir bölümünün masanın öbür tarafında olduğunu gösteriyor.
"İŞİ YAP, KARARI VERME"
Araştırmanın ikinci çarpıcı bulgusu, sektörün yapay zekâya çizdiği sınırın ne kadar net olduğu.
Yüksek sonuçlu sigortacılık ve hasar kararlarında yöneticilerin yalnızca %6'sı, sınırlı denetimle çalışan genel amaçlı bir modele tek başına güvenebileceğini söylüyor. %75'i ise ancak sigortaya özgü ya da yönetilen bir model kullanılması şartıyla yetki devrine sıcak bakıyor. %86'sı, şirketi rakiplerinden ayıran kritik kararların insanda kalması gerektiğini belirtiyor.
Yani sektörün yapay zekâdan beklentisi karar vermek değil; tekrar eden işi yürütmek ve karar verecek insana daha iyi kanıt sunmak.
GÜNDEMDE %96, BİTİREN %2
Araştırmanın en sert rakamı ise niyet ile uygulama arasındaki fark.
Yapay zekâ destekli çalışma için gereken iş modeli yeniden tasarımı yöneticilerin %96'sının gündeminde. Bu işi tamamlamış olanların oranı: %2.
Bugün yapay zekânın iş akışı tasarımının merkezinde olduğu ileri düzey bir yapıya sahip olanlar %13; iki yıl içinde bu oranın %52'ye çıkması bekleniyor. Tamamen yapay zekâ üzerine kurulu operasyonu olanlar bugün %1'in altında, iki yıl içinde %12'ye çıkacağını söyleyenler var.
Yapay zekâyı hâlihazırda kullananların %61'i verimlilik artışı, %51'i daha hızlı işlem süresi bildiriyor. İşletme maliyetlerinde iki yıl içinde %16 düşüş bekleniyor.
Acentelerin işine bakışını en çok neyin iyileştireceği sorusunda ilk sıra %64 ile fiyatlama. Onu %52 ile iş yapma kolaylığı, %51 ile başvuru yanıtlarının hızı ve eksiksizliği izliyor.
BU ARAŞTIRMAYI KİM YAPTIRDI
Burada bir not düşmek gerekiyor. Araştırmayı ISG yaptı, ancak görevlendiren mea Platform — yani sigortaya özgü, yönetilen yapay zekâ modelleri satan bir şirket. Araştırmanın vardığı sonuç da tam olarak bu: sigortacılar genel amaçlı modele değil, sigortaya özgü modele güveniyor.
Bulgular bu nedenle yanlış demiyoruz; başka araştırmalarla da uyumlu. Ama araştırmanın kaç kişiyle, hangi tarihlerde yapıldığı açıklanmamış. Yüzdeler bu şerhle okunmalı.
PEKİ TÜRKİYE
Sektör basınına yansıdığına göre Türkiye'de bu alandaki son somut adım, 17 Ağustos 2026 tarihli 2026/27 sayılı SEDDK Genelgesi oldu. Genelgeyle SEDDK, TSB, SBM ve Sigorta Tahkim Komisyonu temsilcilerinden oluşan bir Sigorta Suistimalleri ile Mücadele Komitesi kuruluyor; komitenin suistimallerin önlenmesinde yapay zekâ, makine öğrenmesi ve ileri analitik uygulamalarına yönelik çalışmalara katkı sağlaması öngörülüyor.
Yani Türkiye'de yapay zekâ önce suistimal tarafından giriyor. Araştırmanın işaret ettiği asıl fırsat ise başka yerde: başvuru alımı, teklif üretimi ve dosya takibi.
SORULARIMIZ
Bir: Türkiye'de kaç acente başvurusu, risk uygun olduğu halde operasyon yetişmediği için teklifsiz kalıyor? Bu oran ölçülüyor mu, ölçülüyorsa neden yayımlanmıyor?
İki: "Kritik kararlar insanda kalacak" sözü bir niyet beyanı. Bir hasar reddinde kararın gerçekte kim tarafından verildiği, sigortalıya ve denetleyiciye nasıl gösterilecek?
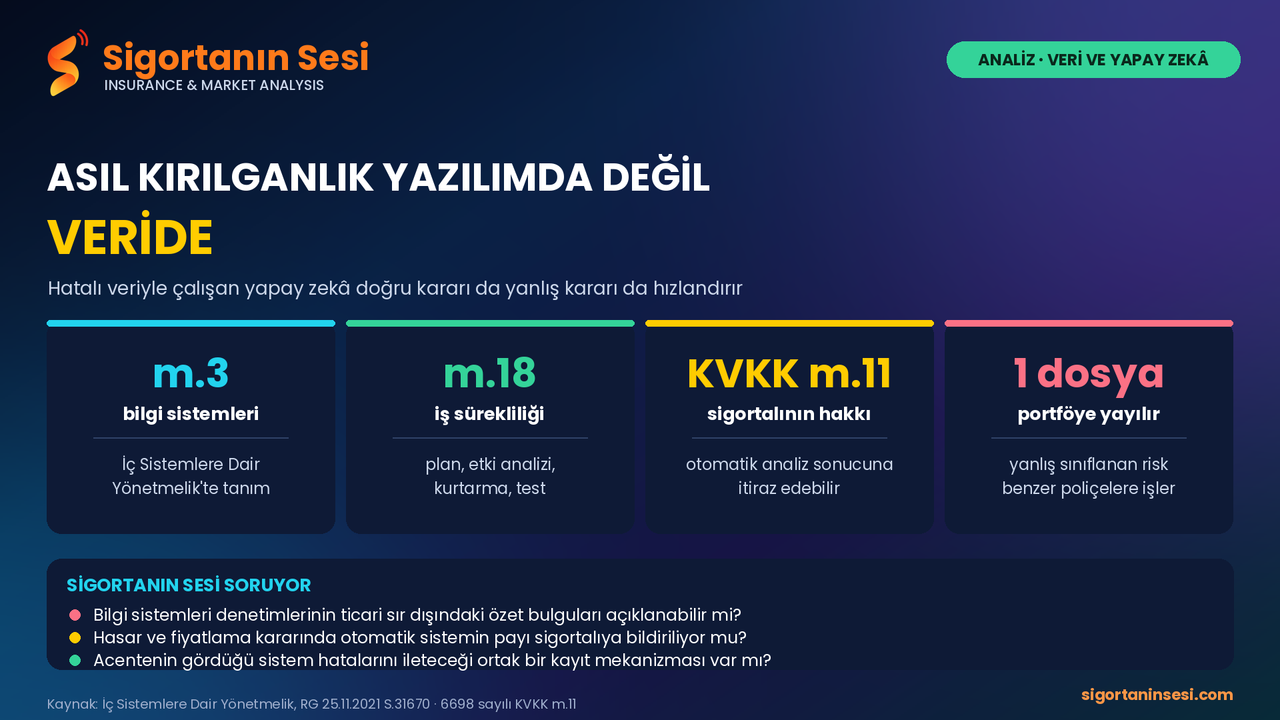
Üç: Suistimal analitiği sigortalı hakkında bir puan üretiyorsa, yanlış işaretlenen sigortalı ne yapacak? Hak zaten kanunda var: KVKK'nın 11. maddesinin birinci fıkrasının (g) bendi, kişiye "işlenen verilerin münhasıran otomatik sistemler vasıtasıyla analiz edilmesi suretiyle kendisi aleyhine bir sonucun ortaya çıkmasına itiraz etme" hakkı tanıyor. Sorun hakkın yokluğu değil, sigortalının böyle bir analizin varlığından haberdar edilmemesi.
Bu üç soru cevaplanmadan, yapay zekânın sektöre kazandıracağı hız sigortalıya güven olarak dönmez.
#sigorta #yapayzeka #acente #SEDDK #hasar #SigortanınSesi