Kaskoda Ek Hizmet Yarışı: "Ücretsiz" Denen Hizmetin Faturası Kime Çıkıyor?
Kasko tarafında rekabetin fiyattan yan hizmetlere kaydığı bir dönemdeyiz. Şirketler poliçeye otopark, araç yıkama, vale, lastik saklama gibi hizmetler ekliyor ve bunları mobil uygulamalar üzerinden sunuyor. Sigortanın Sesi olarak bu eğilimi iki başlık altında değerlendiriyoruz: adlandırma ve öncelik. #SigortanınSesi #Kasko
SON ÖRNEK VE HİZMETİN SINIRLARI Ray Sigorta, kasko müşterilerine otopark, araç yıkama, moto vale, lastik saklama ve araç check-up hizmetlerini ek ücret almadan sunduğunu açıkladı. Hizmetler Ray Connect mobil uygulaması üzerinden devreye alınabiliyor.
Sektör yayınlarına yansıyan bilgilere göre bu hizmetler belirli kullanım sınırlarıyla veriliyor: lastik saklama yılda bir kez ve altı ay süreyle, araç yıkama yılda iki kez, araç check-up yılda bir kez, otopark hizmeti yılda iki kez ve iki saate kadar, moto vale hizmeti ise yılda bir kez. Şirketin açıklamasına göre bu hizmetlerin güncel piyasa koşullarındaki toplam değeri yaklaşık 10 bin lira.
Ray Sigorta CEO'su Koray Erdoğan, "Biz kaskoda yalnızca fiyatla değil; ürünlerimizin kapsamı, hizmet kalitemiz ve sunduğumuz deneyimle ayrışıyoruz" dedi. Erdoğan, Ray Connect aracılığıyla müşterinin aracını park ettiği andan lastiklerini değiştirdiği güne kadar günlük hayatını kolaylaştıran çözümler sunduklarını da belirtti.
Sektörde benzer paketler yaygınlaşıyor. Şehir içi park sorunu, bakım süreçlerinin zaman alması ve mevsimsel lastik değişimi gibi ihtiyaçlar, ürün geliştirmede daha görünür hale gelmiş durumda. #EkHizmet
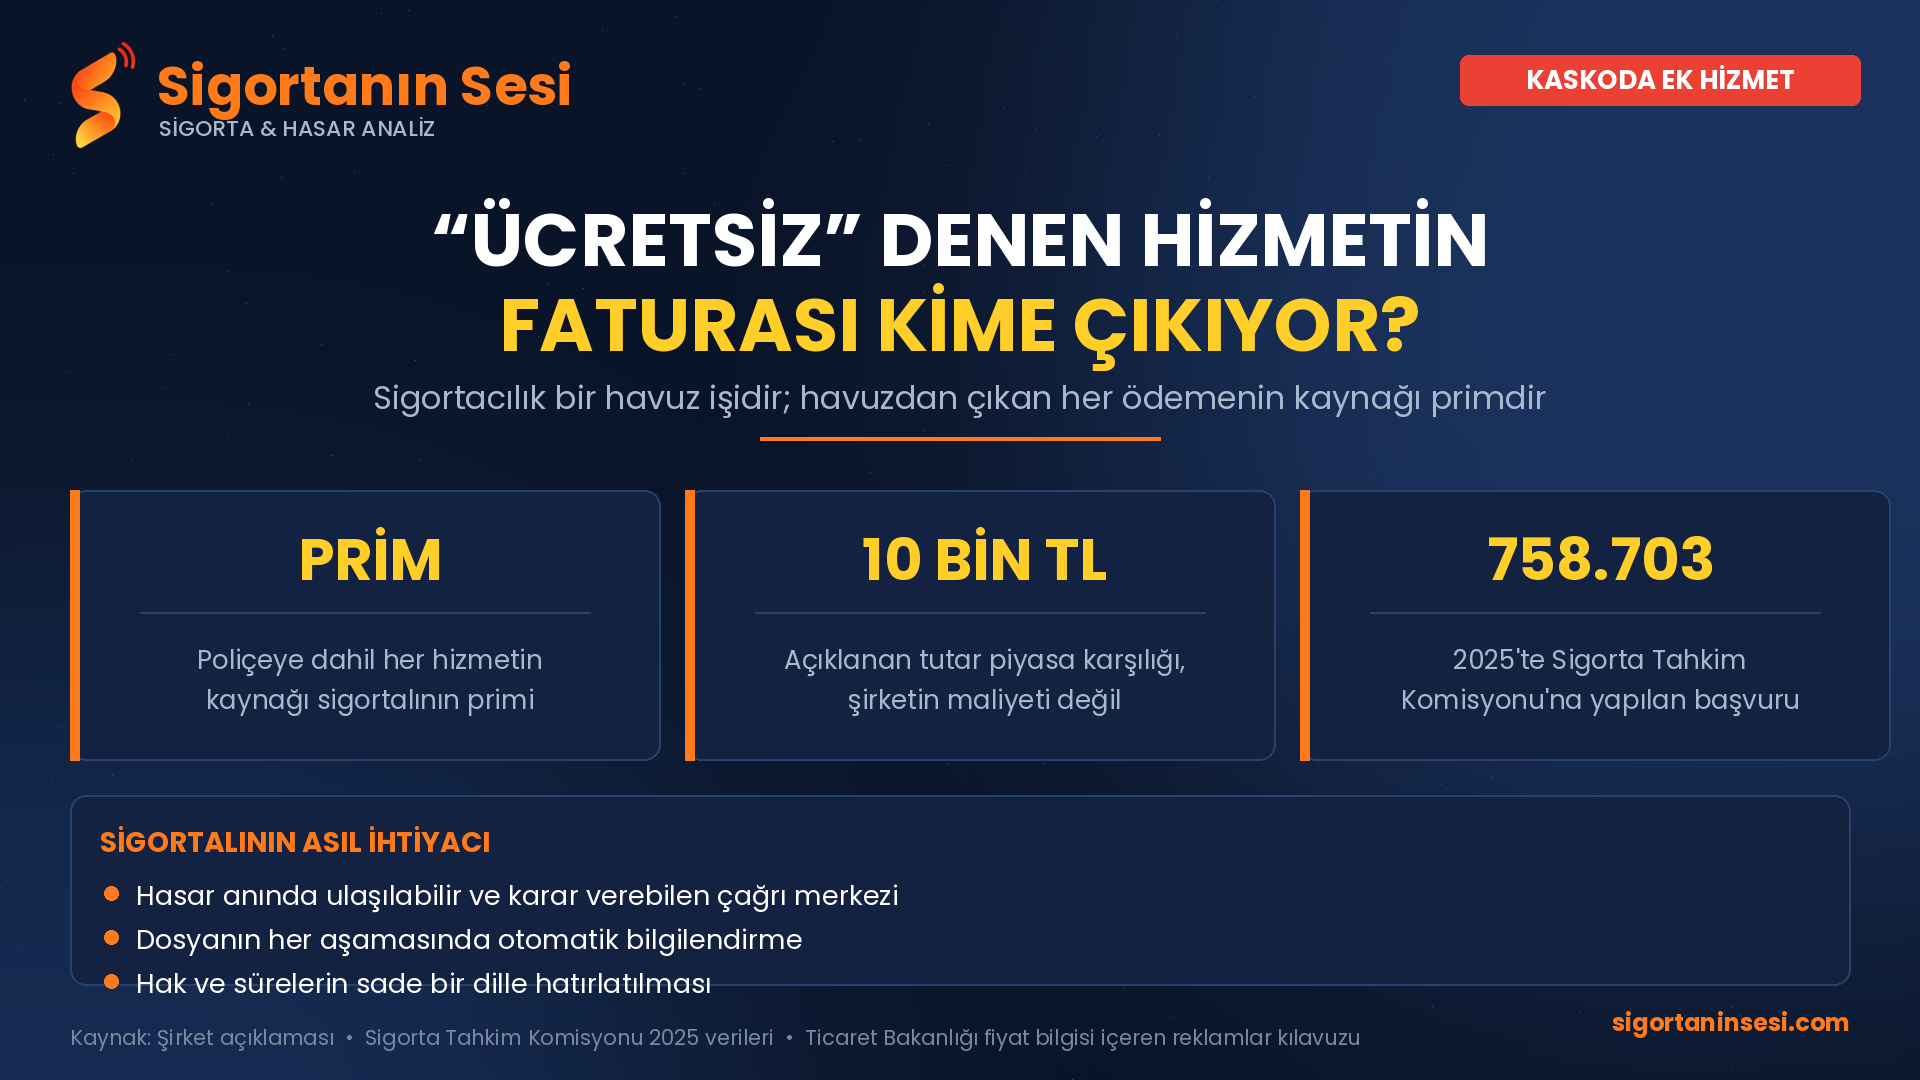
BİRİNCİ İTİRAZ: "ÜCRETSİZ" DEĞİL, "POLİÇEYE DAHİL" Sigortacılık bir havuz işidir. Havuzdan çıkan her ödemenin kaynağı primdir. Bir hizmet poliçeyle birlikte sunuluyorsa, o hizmetin maliyeti ya fiyatlamanın içindedir ya da şirketin pazarlama bütçesinden karşılanır. Her iki durumda da bir yerden finanse edilir.
Bu nedenle bizce doğru ifade "ücretsiz hizmet" değil, "ek ücret alınmadan, poliçe kapsamında sunulan hizmet"tir. Fark küçük görünebilir; ancak sigortalıya bir şeyin bedava olduğunu söylemek, sigortacılığın temel mantığıyla çelişir.
Açıklamalarda geçen "yaklaşık 10 bin lira" ifadesi de şirketin beyanıdır ve hizmetlerin piyasa karşılığını anlatır; şirketin bu hizmetler için ödediği maliyet değildir. Toplu anlaşmayla alınan bir hizmetin birim maliyeti, perakende fiyatının altındadır. Ayrıca bu değer, yukarıda sayılan kullanım sınırlarının tamamının kullanılması halinde ulaşılabilecek üst sınırı ifade eder.
Bu tartışmanın mevzuatta bir karşılığı da var. Ticaret Bakanlığı'nın Fiyat Bilgisi İçeren Reklamlar ile İndirimli Satış Reklamları ve Ticari Uygulamaları Hakkında Kılavuzu, tüketicinin bir malı edinebilmesi için ödeme yapması gerektiği durumlarda o mal için "bedelsiz, bedava, ücretsiz veya bunun gibi" tanımlamalarda bulunulmamasını öngörüyor. Sigorta poliçesiyle birlikte sunulan yan hizmetlerin bu ölçüt karşısındaki durumunu değerlendirme yetkisi Reklam Kurulu'na aittir. Sigortanın Sesi olarak bir ihlal tespiti yapmıyoruz; yalnızca sigortalıya sunulan bir hizmetin ancak prim ödendiğinde kullanılabildiğini hatırlatıyoruz.
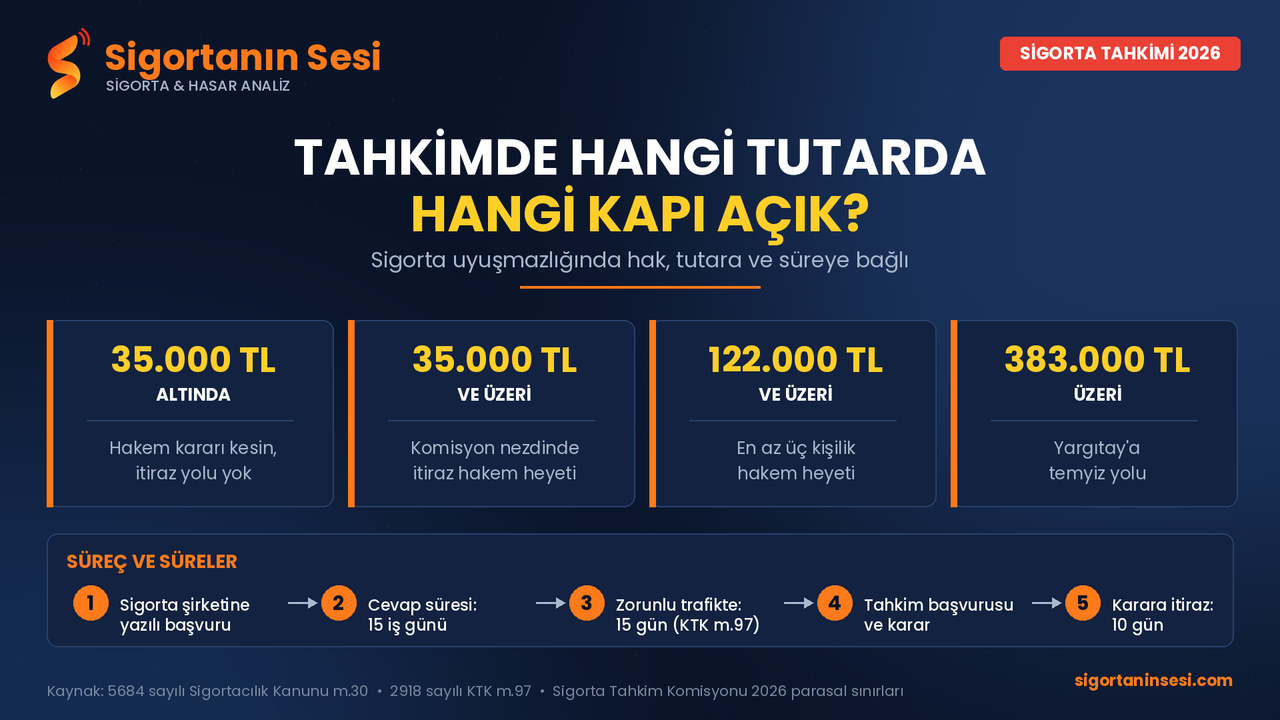
İKİNCİ İTİRAZ: SİGORTALININ ASIL İHTİYACI NEREDE? Sigortalının şikâyeti otopark bulamamak değil. Sigorta Tahkim Komisyonu'na 2025'te 758.703 başvuru yapıldı. Sigortalının sistemle yaşadığı sorun hasar anında ortaya çıkıyor: telefonun açılmaması, dosyanın hangi aşamada olduğunun bilinmemesi, eksper raporuna itiraz hakkının ve süresinin bilinmemesi, ödemenin gecikmesi.
Bizce aynı bütçe şu üç başlığa ayrıldığında sigortalı için değeri çok daha yüksek olur: - Hasar anında ulaşılabilir ve yetkili bir çağrı merkezi - Dosyanın her aşamasında sigortalıya otomatik bilgilendirme - Hak ve sürelerin sade bir dille hatırlatılması: itiraz hakkı, başvuru süresi, tahkim yolu
Bir başka fark daha var: Yan hizmet paketi rakip tarafından ertesi gün kopyalanabilir. Hasar günündeki performans kopyalanamaz. Kalıcı rekabet üstünlüğü de bu yüzden ikincisinde kurulur.
YANLIŞ ANLAŞILMASIN Yan hizmetler kötü değildir. Sigortalının hayatını kolaylaştıran her uygulama değerlidir ve müşteriyle temas noktası yaratması da doğru bir yaklaşımdır. İtirazımız hizmete değil, iki noktaya:
Birincisi, bunlara "ücretsiz" demek. İkincisi, hizmet yarışının sigortacılığın asıl vaadini gölgede bırakması. Poliçenin vaadi otopark değil, hasar anında tazminatın hızlı, şeffaf ve doğru ödenmesidir.
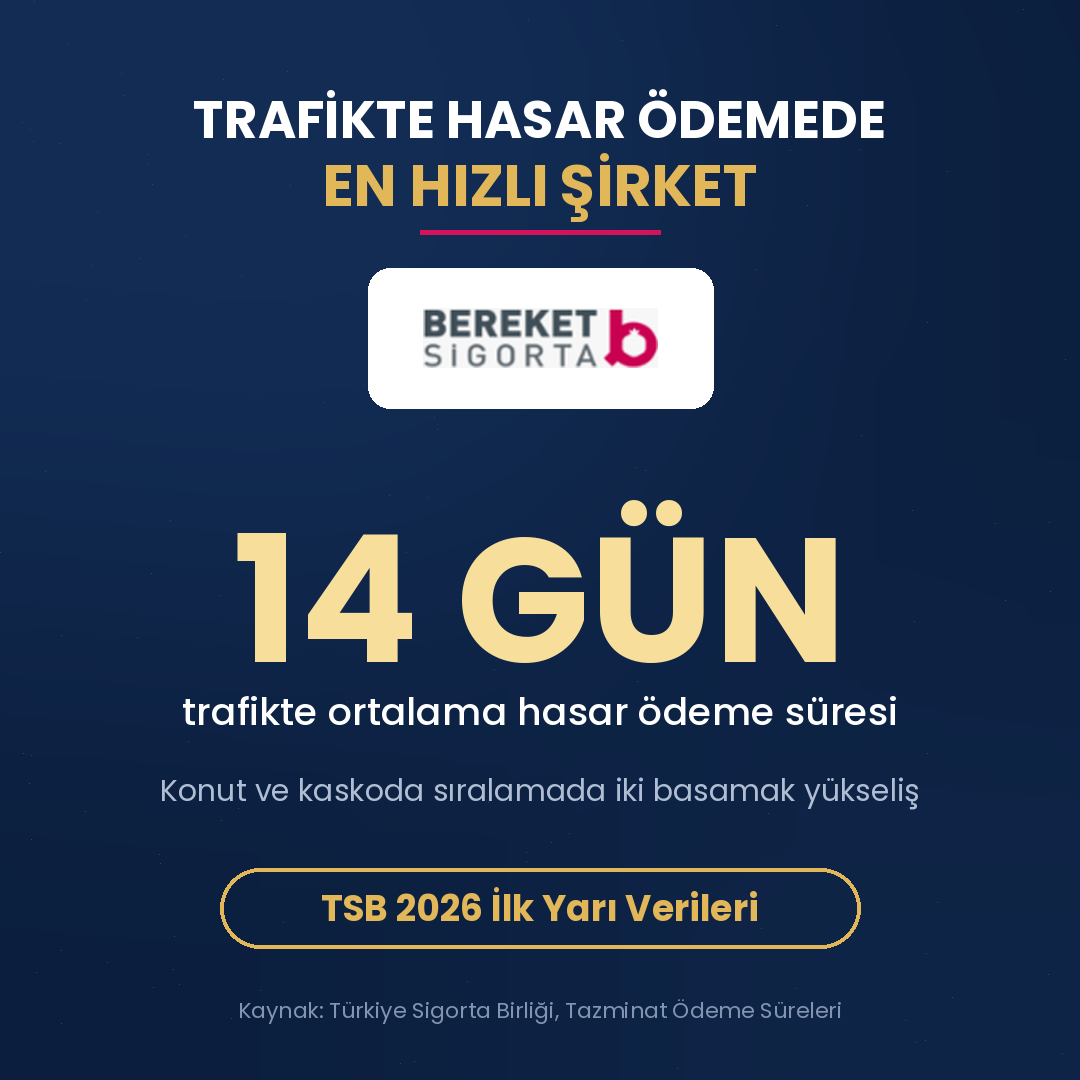
Sigortanın Sesi olarak öneriyoruz: Şirketler yan hizmet paketlerini açıklarken hasar performanslarını da açıklasın. Ortalama hasar ödeme süresi, çağrı merkezine ulaşma süresi ve dosya kapanış oranı da müşterinin kararında en az otopark kadar belirleyici olsun. #Tazminat #HasarYönetimi