Έρευνα της Βουλής: ελεύθερη τιμολόγηση στα οχήματα, το bonus-malus στη διακριτική ευχέρεια της εταιρείας, πρώτη στάση για το παράπονο η ίδια η εταιρεία
Η Υπηρεσία Ερευνών της Βουλής δημοσίευσε συγκριτική μελέτη για την εποπτεία των ασφαλιστικών εταιρειών, την τιμολόγηση των ασφαλίσεων μηχανοκίνητων οχημάτων και τη διαχείριση των παραπόνων των καταναλωτών. Σύμφωνα με τη μελέτη, τα ασφάλιστρα οχημάτων δεν υπόκεινται σε νομοθετική ρύθμιση και το bonus-malus εναπόκειται στην κάθε εταιρεία· στα παράπονα, η αλυσίδα ξεκινά από την εταιρεία και φτάνει στον Έφορο Ασφαλίσεων και στον Χρηματοοικονομικό Επίτροπο.
Ο Τομέας Ερευνών και Μελετών της Υπηρεσίας Ερευνών, Μελετών και Εκδόσεων της Βουλής δημοσίευσε έρευνα που σκιαγραφεί το εποπτικό πλαίσιο της δραστηριότητας των ασφαλιστικών εταιρειών, τη συλλογή και αξιολόγηση στοιχείων για τις πρακτικές σύναψης, ανανέωσης και τιμολόγησης ασφαλίσεων μηχανοκίνητων οχημάτων, καθώς και τη διαδικασία διαχείρισης παραπόνων πολιτών σε σχέση με ασφαλιστικά συμβόλαια.
Την έρευνα ζήτησε η πρώην βουλευτής εκλογικής περιφέρειας Λευκωσίας Αλεξάνδρα Ατταλίδου. Στόχος της είναι η καταγραφή, ανάλυση και συγκριτική αξιολόγηση των σχετικών πρακτικών, με απώτερο σκοπό τη βελτίωση του εποπτικού πλαισίου στην Κυπριακή Δημοκρατία.
Στο πλαίσιο της έρευνας στάλθηκε αίτημα στο Ευρωπαϊκό Κέντρο Κοινοβουλευτικής Έρευνας και Τεκμηρίωσης (ECPRD) με τρία ερωτήματα: τον έλεγχο της δραστηριότητας των ασφαλιστικών εταιρειών· τη συλλογή και αξιολόγηση στοιχείων για τις πρακτικές σύναψης, ανανέωσης και τιμολόγησης ασφαλίσεων οχημάτων, ιδίως ως προς τον δείκτη ζημιών, τη συχνότητα ζημιών και το μέσο κόστος ζημιάς κατά ηλικιακή ομάδα· και τη διαδικασία διαχείρισης παραπόνων.
Ποιος εποπτεύει και μέχρι πού φτάνει η αρμοδιότητα
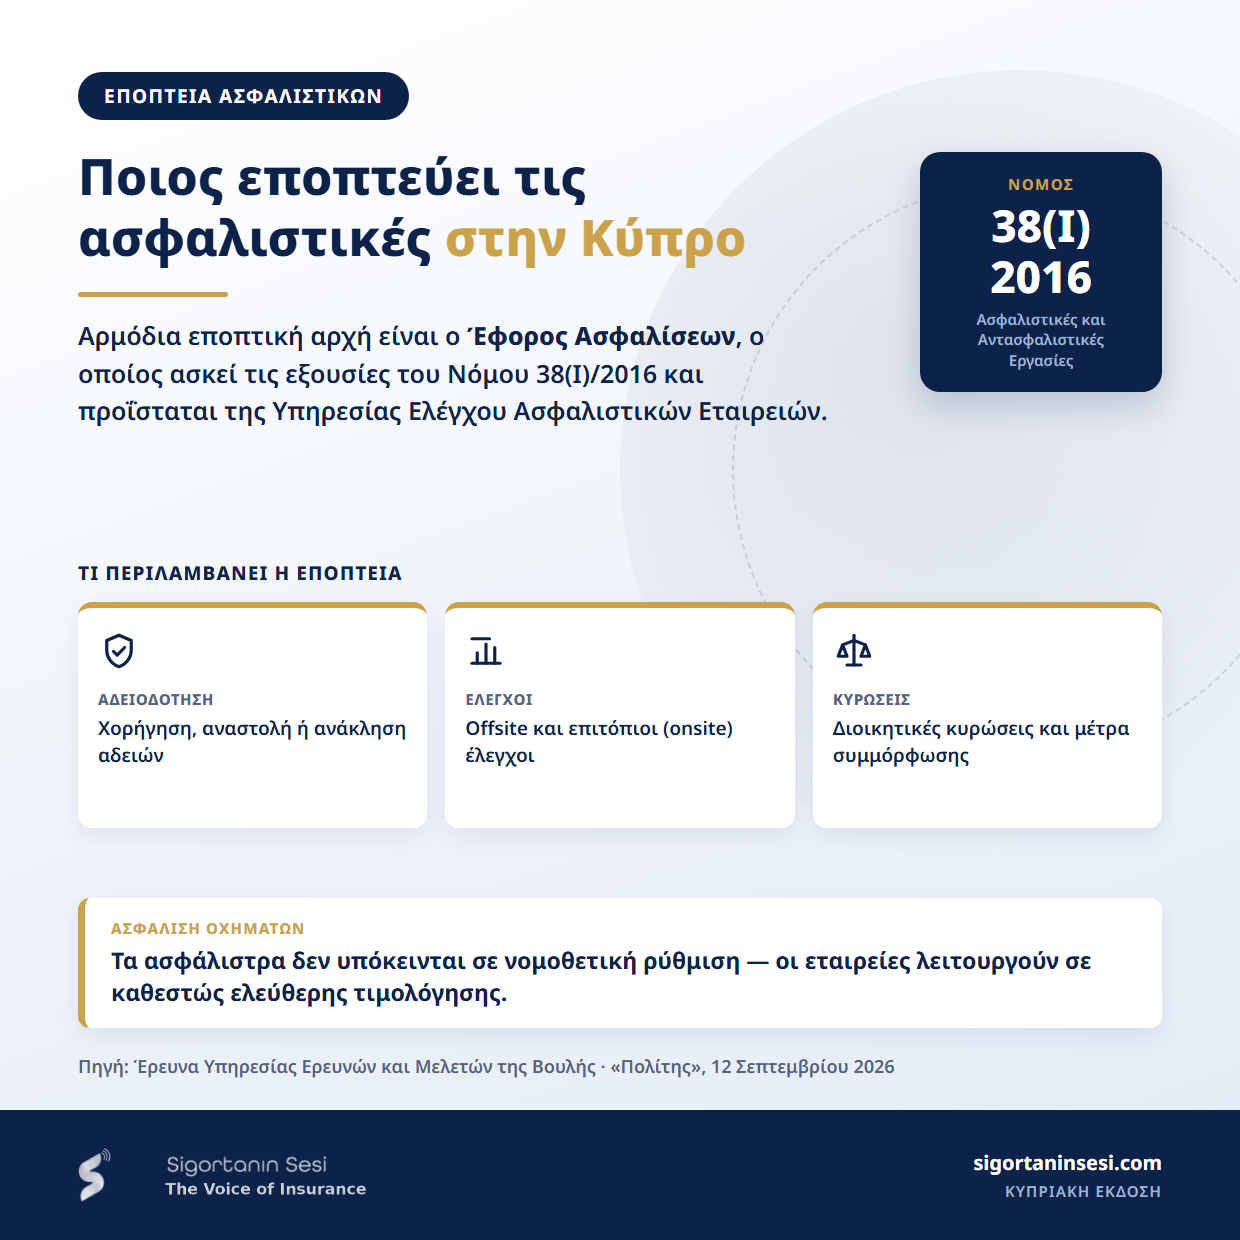
Σύμφωνα με την έρευνα, αρμόδια εποπτική αρχή του ασφαλιστικού τομέα είναι ο Έφορος Ασφαλίσεων, ο οποίος ασκεί τις εξουσίες που του παρέχει ο περί Ασφαλιστικών και Αντασφαλιστικών Εργασιών και Άλλων Συναφών Θεμάτων Νόμος του 2016 [Ν. 38(Ι)/2016]. Η νομοθεσία ρυθμίζει την ανάληψη, άσκηση και εποπτεία ασφαλιστικών και αντασφαλιστικών εργασιών, καθώς και τη διανομή ασφαλιστικών προϊόντων.
Η εποπτεία βασίζεται σε προβλεπτική και αναλογική προσέγγιση, επικεντρώνεται στους κινδύνους των επιχειρήσεων και περιλαμβάνει συνδυασμό ελέγχων εκτός χώρων και επιτόπιων ελέγχων. Ο Έφορος χορηγεί, αναστέλλει ή ανακαλεί άδειες και επιβάλλει διοικητικές κυρώσεις.
Τα άρθρα 38 και 39 του Ν. 38(Ι)/2016 δίνουν στον Έφορο εξουσίες συλλογής και αξιολόγησης δεδομένων. Κατά το άρθρο 38, ο Έφορος δύναται να καθορίζει τη φύση, την έκταση και τον μορφότυπο των πληροφοριών που υποβάλλονται, καθώς και τη συχνότητα υποβολής τους. Η έρευνα σημειώνει επίσης ότι δύναται να συλλέγει πληροφορίες για συμβάσεις που συνάπτονται μέσω διαμεσολαβητών ή τρίτων και να ζητεί στοιχεία από εξωτερικούς εμπειρογνώμονες, όπως ελεγκτές και αναλογιστές.
Ελεύθερη τιμολόγηση στα οχήματα
Το εύρημα που αφορά άμεσα τον διαμεσολαβητή βρίσκεται στην ασφάλιση αστικής ευθύνης μηχανοκίνητων οχημάτων: στην Κύπρο τα ασφάλιστρα δεν υπόκεινται σε νομοθετική ρύθμιση και οι εταιρείες λειτουργούν σε καθεστώς ελεύθερης τιμολόγησης.
Η εφαρμογή συστημάτων όπως το «bonus malus», καθώς και η αξιοποίηση ιστορικού μη αξιώσεων, εναπόκειται στη διακριτική ευχέρεια της κάθε ασφαλιστικής εταιρείας. Για τον ίδιο δηλαδή οδηγό, δύο εταιρείες μπορεί να δίνουν διαφορετική έκπτωση, και η διαφορά αυτή δεν προκύπτει από τον νόμο αλλά από την πολιτική της εταιρείας.
Η αλυσίδα του παραπόνου: πρώτα η εταιρεία, μετά ο Έφορος
Η έρευνα οριοθετεί και την αρμοδιότητα του Εφόρου: δεν έχει αρμοδιότητα να ενεργεί ως δικαστής ή να επιλύει ιδιωτικές διαφορές μεταξύ ασφαλισμένων και ασφαλιστικών επιχειρήσεων, ούτε να επιβάλλει καταβολή αποζημίωσης ή να ερμηνεύει όρους ασφαλιστικών συμβάσεων. Η αρμοδιότητα αυτή ανήκει στα αρμόδια δικαστήρια.
Η σειρά που περιγράφεται για τον καταναλωτή είναι η εξής: το παράπονο υποβάλλεται πρώτα στην ασφαλιστική επιχείρηση, η οποία υποχρεούται να απαντήσει εντός 15 εργάσιμων ημερών ή, το αργότερο, εντός 45 ημερών όπου αυτό δικαιολογείται από τη φύση του παραπόνου. Σε περίπτωση μη έγκαιρης ή μη ικανοποιητικής απάντησης, μπορεί να υποβληθεί καταγγελία στον Έφορο Ασφαλίσεων, η οποία αξιολογείται στο πλαίσιο των εποπτικών του αρμοδιοτήτων.
Εάν η διαφορά δεν επιλυθεί, οι πολίτες μπορούν να απευθυνθούν στον Χρηματοοικονομικό Επίτροπο / Ενιαίο Φορέα Εξώδικης Επίλυσης Διαφορών Χρηματοοικονομικής Φύσης ή να προσφύγουν ενώπιον των αρμόδιων δικαστηρίων.
Η σύγκριση: κοινή φιλοσοφία, διαφορετικός φορέας
Από τη συγκριτική μελέτη προκύπτει ότι τα εξεταζόμενα κράτη συγκλίνουν σε μεγάλο βαθμό ως προς τη βασική φιλοσοφία της ασφαλιστικής εποπτείας. Σχεδόν σε όλες τις χώρες η εποπτεία είναι προληπτική, προοπτική και βασισμένη στον κίνδυνο, συνδέεται με το πλαίσιο Solvency II και αποσκοπεί κυρίως στη φερεγγυότητα, την κεφαλαιακή επάρκεια, την ορθή διακυβέρνηση, την αποτελεσματική διαχείριση κινδύνων και την προστασία των ασφαλισμένων.
Συνεπώς δεν περιορίζεται σε τυπικό έλεγχο νομιμότητας, αλλά περιλαμβάνει ευρύτερη αξιολόγηση της οικονομικής κατάστασης και της λειτουργίας των εταιρειών, καθώς και, σε αρκετές περιπτώσεις, της επιχειρηματικής τους συμπεριφοράς. Παρά τη σύγκλιση αυτή, διαφοροποιήσεις παρατηρούνται ως προς τον φορέα άσκησης της εποπτείας και τον βαθμό συγκέντρωσης των αρμοδιοτήτων.
Değerlendirme
Η αξία της έρευνας για το γραφείο του διαμεσολαβητή είναι ότι τοποθετεί στο ίδιο κείμενο δύο πράγματα: μια τιμή που είναι ελεύθερη και ένα παράπονο που είναι ρυθμισμένο. Στο ασφάλιστρο οχημάτων την τιμή και την έκπτωση μη αξιώσεων τις καθορίζει η εταιρεία· όταν όμως ο πελάτης παραπονεθεί, η προθεσμία είναι ορισμένη: 15 εργάσιμες ημέρες, κατ' εξαίρεση 45.
Ο διαμεσολαβητής στέκεται ακριβώς ανάμεσα σε αυτούς τους δύο κανόνες. Αυτός καλείται να εξηγήσει τη διαφορά τιμής και αυτός πρέπει να πει στον πελάτη ότι η προθεσμία τρέχει. Εάν το bonus-malus είναι στη διακριτική ευχέρεια της εταιρείας, το να εξηγηθεί γιατί το ίδιο ιστορικό δίνει διαφορετική τιμή είναι δουλειά του διαμεσολαβητή.
Στο ίδιο κείμενο γράφεται ρητά ότι ο Έφορος δεν επιδικάζει αποζημίωση και δεν ερμηνεύει όρους. Αυτό έχει σημασία για να τεθεί εξαρχής σωστά η προσδοκία του ασφαλισμένου: η καταγγελία στον Έφορο δεν είναι αγωγή, είναι αναφορά που εντάσσεται σε εποπτικό φάκελο.
Αξίζει επίσης να σημειωθεί ότι η έρευνα έγινε από τη Βουλή, κατόπιν αιτήματος βουλευτή. Στο κυπριακό φύλλο της εφημερίδας αυτής, στις 8 Σεπτεμβρίου 2026, είχε παρουσιαστεί η μεταφορά της εποπτείας στην Κεντρική Τράπεζα από το 2029· η παρούσα έρευνα καταγράφει πού βρίσκεται το υφιστάμενο πλαίσιο πριν από εκείνη τη μεταβίβαση.