Τρεις εταιρείες γράφουν το 73% των ασφαλίστρων ζωής στην Κύπρο – και οι τρεις στην τροχιά τραπεζικών ομίλων
Η κυπριακή ασφαλιστική αγορά αλλάζει μορφή: Eurobank, Τράπεζα Κύπρου και Alpha Bank χτίζουν ασφαλιστικούς ομίλους. Τι σημαίνει αυτό για τον ασφαλισμένο που αγοράζει ασφάλεια από την τράπεζά του και για τον ασφαλιστικό διαμεσολαβητή;
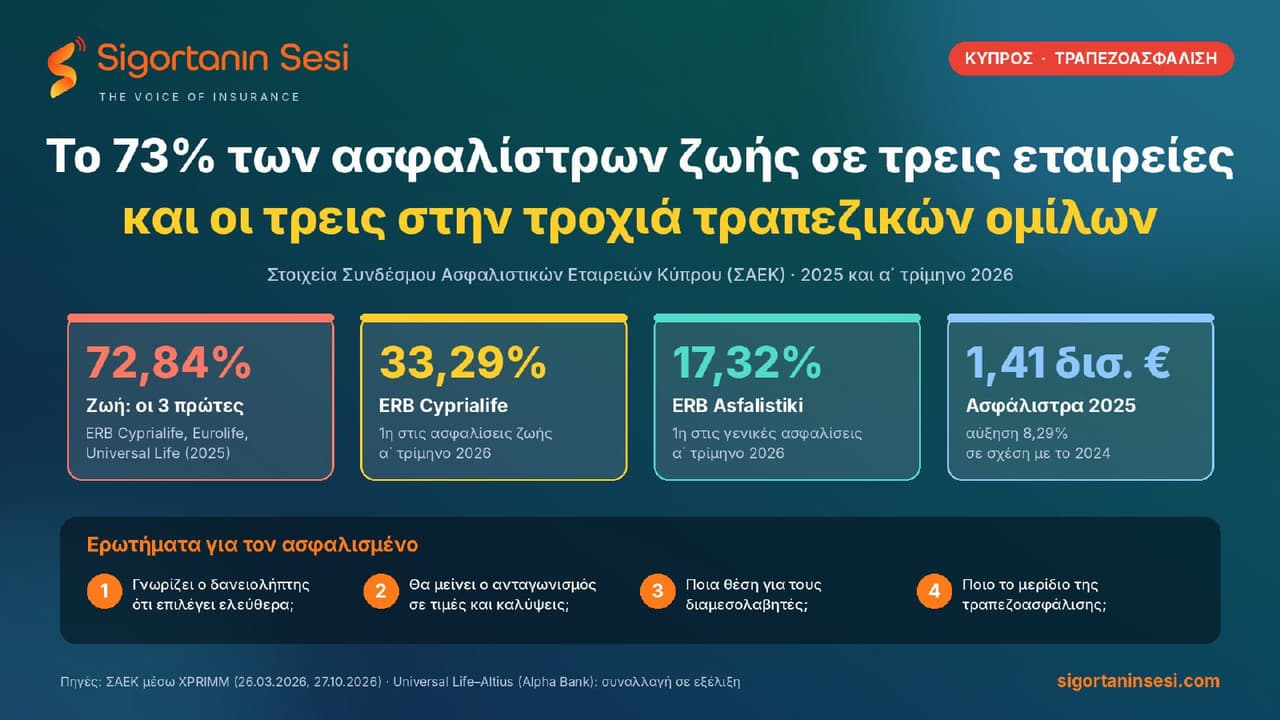
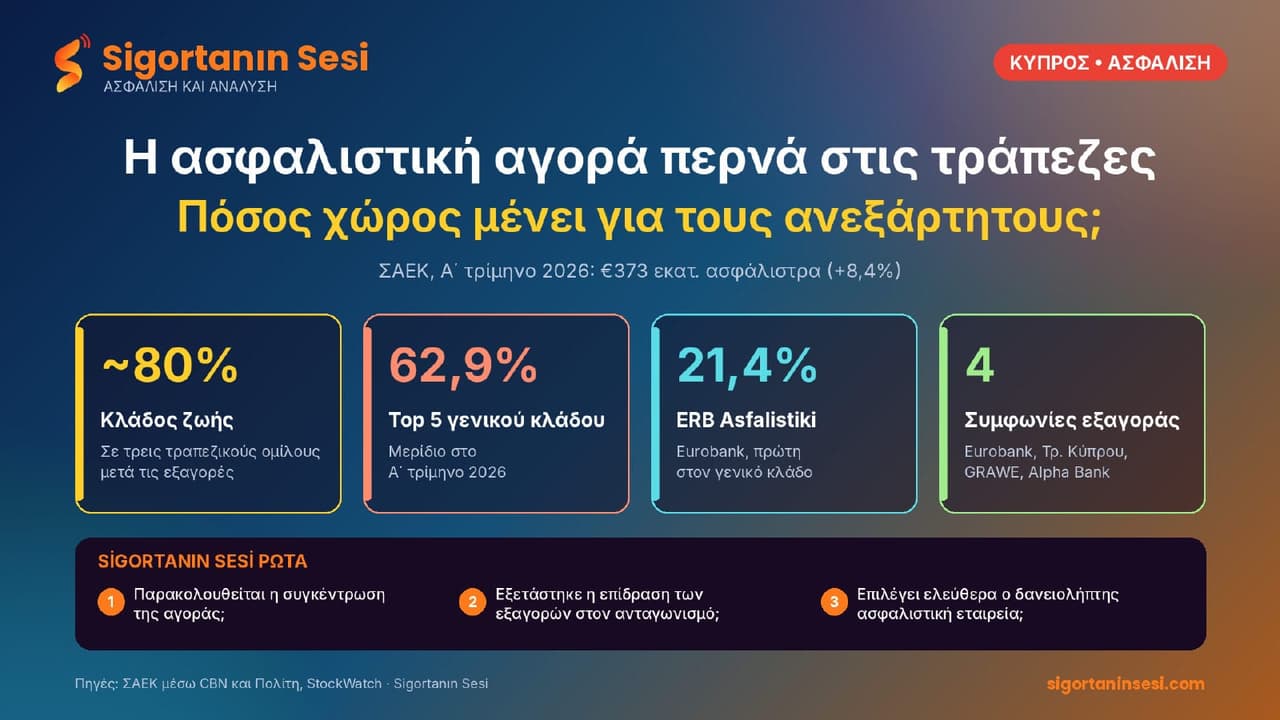
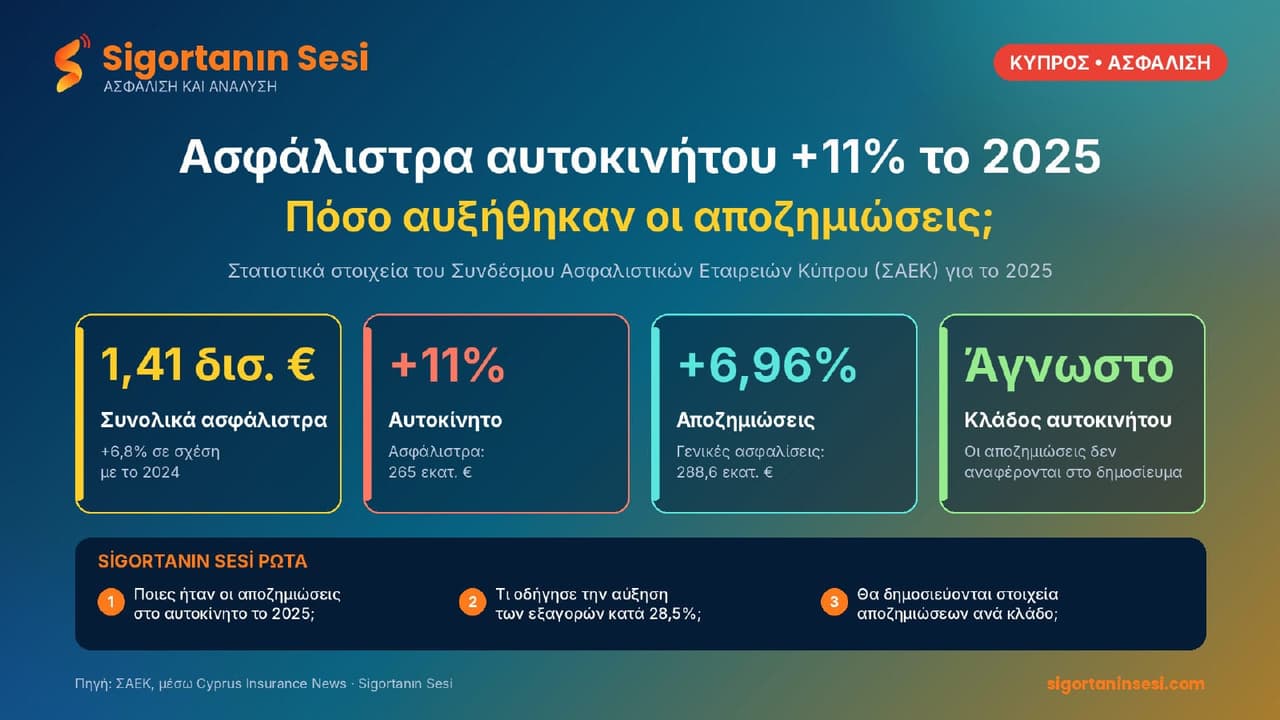
Η κυπριακή ασφαλιστική αγορά συνεχίζει να αναπτύσσεται. Σύμφωνα με τα στοιχεία του Συνδέσμου Ασφαλιστικών Εταιρειών Κύπρου (ΣΑΕΚ), τα ακαθάριστα ασφάλιστρα το 2025 έφτασαν περίπου τα 1,41 δισ. ευρώ, αυξημένα κατά 8,29%. Στο πρώτο τρίμηνο του 2026 η αγορά κατέγραψε 372,96 εκατ. ευρώ, με αύξηση 7,6%.
Ευχαριστούμε τον ΣΑΕΚ που δημοσιεύει τακτικά τα στοιχεία της αγοράς· η ανάλυση που ακολουθεί βασίζεται σε αυτά. Πίσω από την ανάπτυξη, όμως, υπάρχει μια μεγαλύτερη αλλαγή: ποιος ελέγχει πλέον την αγορά.
ΟΙ ΤΡΑΠΕΖΕΣ ΣΤΗΝ ΚΟΡΥΦΗ
Διαβάστε επίσης: Ασφάλιση ζωής στην Κύπρο: Δύο τραπεζικοί όμιλοι κατέχουν πάνω από το 61% της αγοράς
Στις 10 Οκτωβρίου 2025 ο Όμιλος Eurobank ολοκλήρωσε τη συγχώνευση των ασφαλιστικών του εταιρειών στην Κύπρο: το χαρτοφυλάκιο της Hellenic Life μεταφέρθηκε στην ERB Cyprialife και της Παγκύπριας Ασφαλιστικής στην ERB Asfalistiki. Σύμφωνα με τα στοιχεία του πρώτου τριμήνου 2026, η ERB Cyprialife είναι πρώτη στις ασφαλίσεις ζωής με μερίδιο 33,29% και η ERB Asfalistiki πρώτη στις γενικές ασφαλίσεις με 17,32%.
Η Τράπεζα Κύπρου, που ήδη κατείχε τις Eurolife και Γενική Ασφαλιστική Κύπρου, ολοκλήρωσε τον Ιούλιο του 2025 την εξαγορά της Εθνικής Ασφαλιστικής Κύπρου έναντι 29,3 εκατ. ευρώ.
Σύμφωνα με δημοσίευμα του Ιανουαρίου 2026, η Alpha Bank συμφώνησε να εξαγοράσει το σύνολο του μετοχικού κεφαλαίου της Altius Insurance και να τη συγχωνεύσει με την Universal Life, με την τράπεζα να κατέχει την πλειοψηφία της νέας εταιρείας. Η ολοκλήρωση της συναλλαγής είχε προγραμματιστεί για το τρίτο τρίμηνο του 2026· οι πηγές μας δεν επιβεβαιώνουν ακόμη την ολοκλήρωσή της.
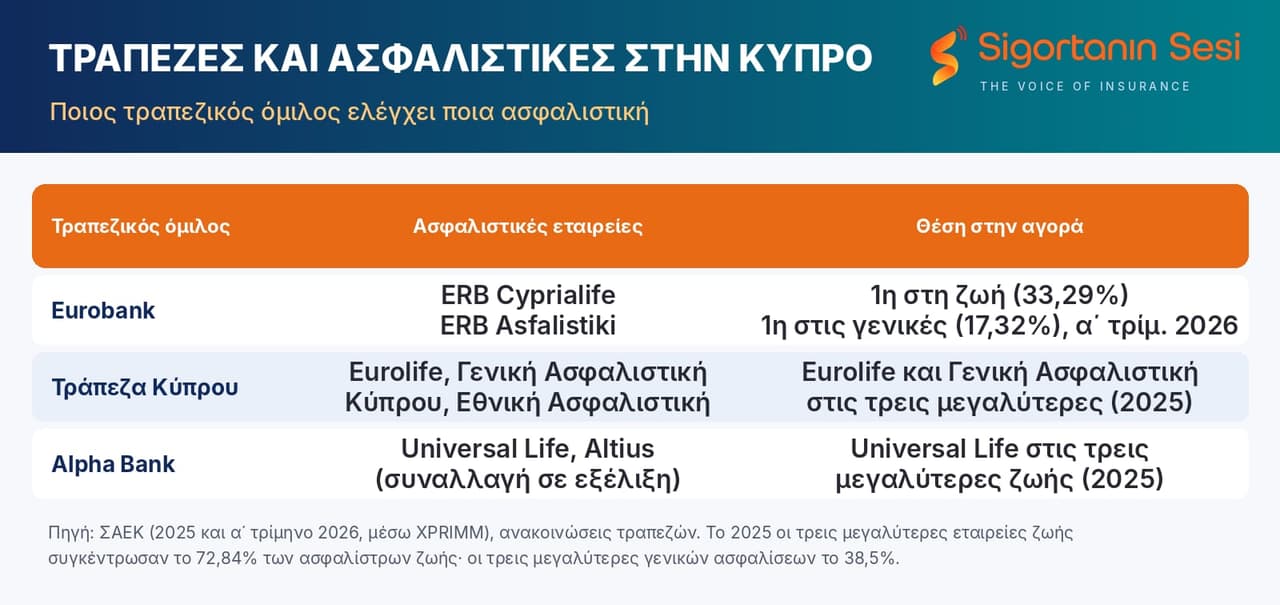
Πηγή: ΣΑΕΚ, στοιχεία 2025 και α' τριμήνου 2026, όπως δημοσιεύθηκαν από το XPRIMM· ανακοινώσεις των τραπεζών. Τα επιμέρους μερίδια των εταιρειών για το 2025 δεν έχουν δημοσιευθεί στις πηγές μας.
Το αποτέλεσμα: το 2025 οι τρεις μεγαλύτερες εταιρείες ζωής, ERB Cyprialife, Eurolife και Universal Life, συγκέντρωσαν το 72,84% των ασφαλίστρων ζωής. Οι δύο πρώτες ανήκουν σε τραπεζικούς ομίλους, ενώ η Universal Life βρίσκεται στη διαδικασία συγχώνευσης με την Altius υπό τον έλεγχο της Alpha Bank. Στις γενικές ασφαλίσεις η εικόνα είναι πιο διασπαρμένη: οι τρεις μεγαλύτερες, ERB Asfalistiki, Γενική Ασφαλιστική Κύπρου και Trust, κατέχουν το 38,5%.
Η συγκέντρωση δεν περιορίζεται στις τράπεζες. Τον Σεπτέμβριο του 2026 η Anytime, ψηφιακό σήμα του Ομίλου Interamerican (Achmea), συμφώνησε να εξαγοράσει το χαρτοφυλάκιο αυτοκινήτου και περιουσίας της Gan Direct, υπό την έγκριση των εποπτικών αρχών.
ΓΙΑΤΙ ΟΙ ΤΡΑΠΕΖΕΣ ΘΕΛΟΥΝ ΑΣΦΑΛΙΣΤΙΚΕΣ;
Η απάντηση έχει δοθεί και από την ίδια την αγορά. Καθώς τα έσοδα των τραπεζών από τόκους υποχωρούν, αναζητούν μια σταθερή πηγή εσόδων. Ο Γενικός Διευθυντής του ΣΑΕΚ Ανδρέας Αθανασιάδης δήλωσε τον Απρίλιο του 2025 ότι η ασφάλιση είναι «ένας από τους πιο καλά ρυθμισμένους κλάδους», γεγονός που την καθιστά ιδιαίτερα ασφαλή επένδυση. Σύμφωνα με τον ίδιο, η κατά κεφαλή δαπάνη για ασφάλιση στην Κύπρο είναι περίπου 1.200 ευρώ, έναντι περίπου 1.700 ευρώ στην υπόλοιπη Ευρώπη, άρα η αγορά έχει περιθώριο ανάπτυξης.
ΤΙ ΣΗΜΑΙΝΕΙ ΓΙΑ ΤΟΝ ΑΣΦΑΛΙΣΜΕΝΟ
Για τον καταναλωτή, η τραπεζοασφάλιση έχει πλεονεκτήματα: εύκολη πρόσβαση, ενιαία εξυπηρέτηση, συχνά πιο απλές διαδικασίες. Υπάρχουν όμως και ερωτήματα που πρέπει να τεθούν:
- Όταν ο πελάτης παίρνει στεγαστικό δάνειο, γνωρίζει ότι μπορεί να ασφαλίσει την κατοικία του σε οποιαδήποτε ασφαλιστική εταιρεία και όχι μόνο σε αυτή της τράπεζας; - Με λιγότερους και μεγαλύτερους παίκτες, θα παραμείνει ο ανταγωνισμός στις τιμές και στις καλύψεις; - Ποια θέση θα έχουν οι ανεξάρτητοι ασφαλιστικοί διαμεσολαβητές σε μια αγορά όπου οι μεγαλύτεροι πάροχοι διαθέτουν δικό τους τραπεζικό δίκτυο;
ΚΑΤΑ ΤΗ ΓΝΩΜΗ ΜΑΣ
Οι συγχωνεύσεις και εξαγορές αυτές μπορούν να φέρουν ισχυρότερες, καλύτερα κεφαλαιοποιημένες εταιρείες. Αυτό είναι θετικό για τη σταθερότητα της αγοράς.
Ωστόσο, όταν σχεδόν τα τρία τέταρτα των ασφαλίστρων ζωής βρίσκονται σε τρεις ομίλους που συνδέονται με τράπεζες, η διαφάνεια γίνεται ακόμα πιο σημαντική. Ο ασφαλισμένος πρέπει να γνωρίζει τι αγοράζει, από ποιον και ότι έχει δικαίωμα επιλογής. Η ισχυρή εποπτεία και η ενημέρωση του καταναλωτή είναι η καλύτερη εγγύηση ότι η συγκέντρωση θα λειτουργήσει υπέρ του.
ΟΙ ΕΡΩΤΗΣΕΙΣ ΜΑΣ
Προς την Υπηρεσία Ελέγχου Ασφαλιστικών Εργασιών: 1. Υπάρχει σχεδιασμός για την παρακολούθηση της συγκέντρωσης της αγοράς μετά τις πρόσφατες συγχωνεύσεις; 2. Ποιοι κανόνες διασφαλίζουν ότι ο δανειολήπτης ενημερώνεται πως μπορεί να επιλέξει ασφαλιστική εταιρεία της αρεσκείας του;
Προς τον Σύνδεσμο Ασφαλιστικών Εταιρειών Κύπρου: 3. Ποιο είναι σήμερα το μερίδιο της τραπεζοασφάλισης στη συνολική παραγωγή ασφαλίστρων;
Προς τις ERB Cyprialife, ERB Asfalistiki, Eurolife, Γενική Ασφαλιστική Κύπρου και Universal Life: 4. Ποιο μέρος της παραγωγής σας προέρχεται από το τραπεζικό δίκτυο και ποιο από ασφαλιστικούς διαμεσολαβητές;
ΔΙΚΑΙΩΜΑ ΑΠΑΝΤΗΣΗΣ
Το Sigortanın Sesi είναι έτοιμο να δημοσιεύσει αυτούσιες τις απαντήσεις των αρχών, του Συνδέσμου και των εταιρειών που αναφέρονται στο άρθρο. Για απαντήσεις και σχόλια: info@sigortaninsesi.com
#SigortanınSesi #Κύπρος #Ασφάλιση #Τραπεζοασφάλιση #Συγχωνεύσεις #ΑσφαλιστικήΑγορά #ΣΑΕΚ
Οι ασφαλιστικές ειδήσεις της ημέρας κάθε βράδυ στο email σας
Τις ημέρες με νέες ειδήσεις στον ιστότοπο, ένα email στις 18:00 ώρα Τουρκίας. Διαγραφή οποιαδήποτε στιγμή.