Χρόνια χωρίς ατύχημα, αλλά η έκπτωση δεν είναι δεδομένη: Στην Κύπρο το «μπόνους» του οδηγού εξαρτάται από την ασφαλιστική
Ένας οδηγός που δεν έχει κάνει ατύχημα για χρόνια περιμένει να πληρώνει λιγότερο. Στην Κύπρο, όμως, δεν υπάρχει ενιαία κλίμακα: το αν και πόσο θα ανταμειφθεί το αποφασίζει η κάθε εταιρεία.
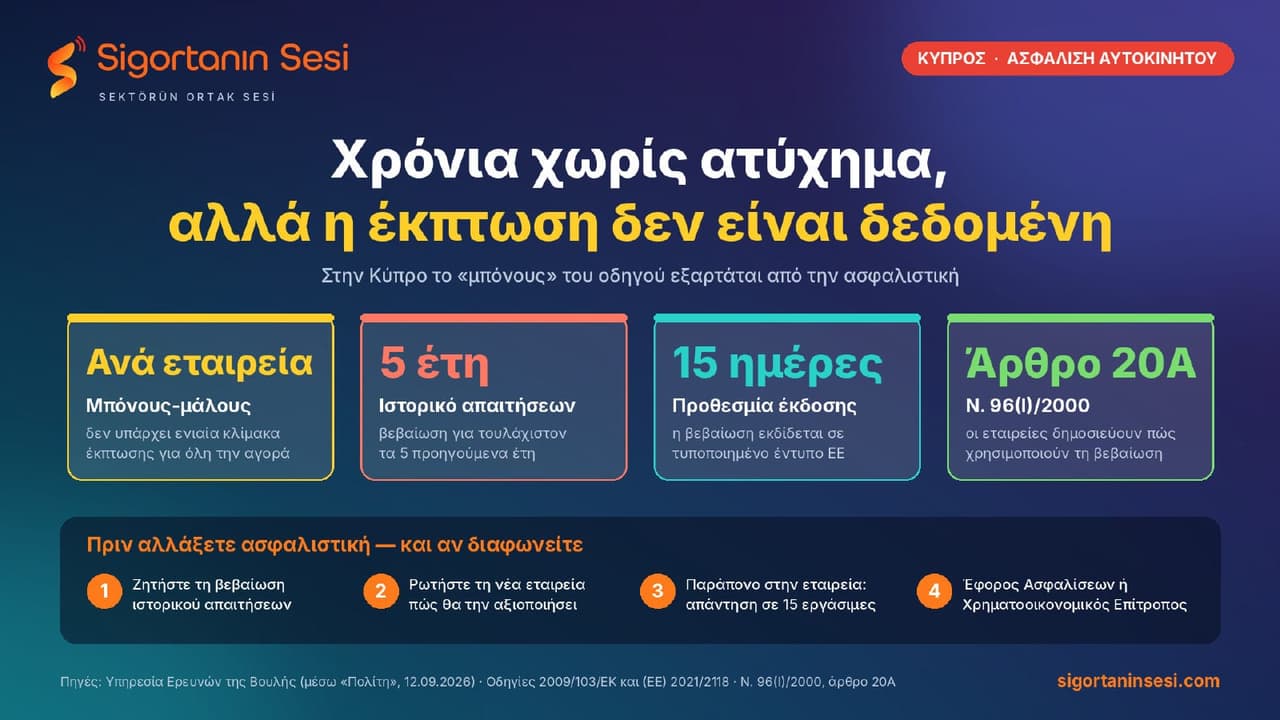
Σύμφωνα με μελέτη της Υπηρεσίας Ερευνών της Βουλής των Αντιπροσώπων, την οποία παρουσίασε ο «Πολίτης» στις 12 Σεπτεμβρίου 2026, τα ασφάλιστρα στην ασφάλιση αυτοκινήτου στην Κύπρο δεν υπόκεινται σε νομοθετική ρύθμιση ούτε εγκρίνονται εκ των προτέρων από την εποπτική αρχή, καθώς οι εταιρείες είναι ελεύθερες να καθορίζουν την τιμολόγησή τους. Η εφαρμογή συστημάτων «μπόνους-μάλους» και η αξιοποίηση του ιστορικού μη αξιώσεων του οδηγού εναπόκεινται στη διακριτική ευχέρεια των εταιρειών.
Η μελέτη εκπονήθηκε κατόπιν αιτήματος της πρώην βουλεύτριας Αλεξάνδρας Ατταλίδου. Ευχαριστούμε την Υπηρεσία Ερευνών της Βουλής για την τεκμηριωμένη εργασία της και την κ. Ατταλίδου που έθεσε το ερώτημα. Τέτοιες μελέτες δίνουν στον καταναλωτή μια καθαρή εικόνα για το πώς λειτουργεί η αγορά.
Τι σημαίνει αυτό για τον οδηγό
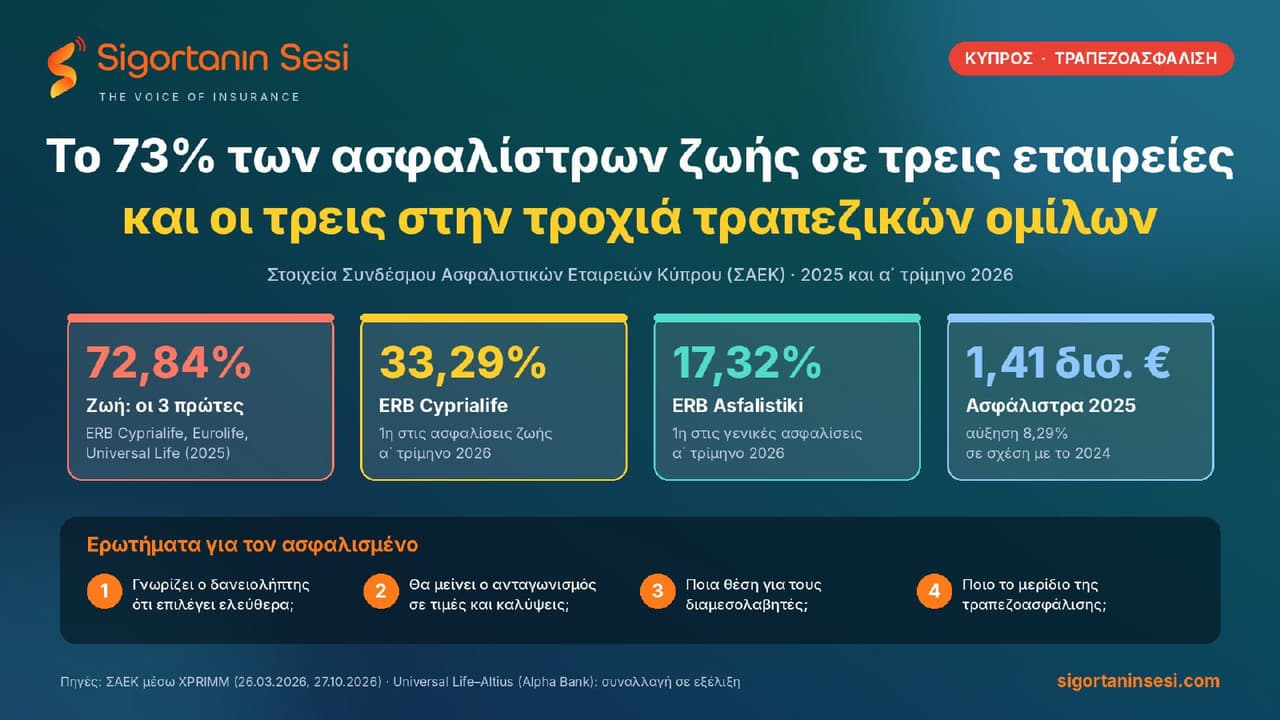
Διαβάστε επίσης: Τρεις εταιρείες γράφουν το 73% των ασφαλίστρων ζωής στην Κύπρο – και οι τρεις στην τροχιά τραπεζικών ομίλων
Η έκπτωση για οδήγηση χωρίς απαιτήσεις, το λεγόμενο «μπόνους», είναι ίσως η πιο απτή ανταμοιβή για τον προσεκτικό οδηγό. Σύμφωνα με τη μελέτη, όμως, η εφαρμογή του εναπόκειται στη διακριτική ευχέρεια κάθε ασφαλιστικής. Με άλλα λόγια, δεν υπάρχει ενιαία κλίμακα: το αν θα δοθεί έκπτωση και σε ποιο ποσοστό το αποφασίζει κάθε εταιρεία ξεχωριστά.
Η μελέτη επισημαίνει επίσης ότι σε ορισμένες χώρες της ΕΕ υπάρχουν βάσεις δεδομένων ζημιών, μηχανισμοί στατιστικής παρακολούθησης ή εργαλεία σύγκρισης της αγοράς. Για την Κύπρο, από την έρευνα δεν προκύπτει ειδικός μηχανισμός που να αναλύει συστηματικά δείκτες όπως ο δείκτης ζημιών, η συχνότητα απαιτήσεων και το μέσο κόστος απαίτησης ανά ηλικιακή ομάδα ή κατηγορία οδηγού.
Σε επίπεδο ΕΕ, η Οδηγία 2009/103/ΕΚ για την ασφάλιση αυτοκινήτων δίνει στον ασφαλισμένο το δικαίωμα να ζητά από την ασφαλιστική του βεβαίωση για τις απαιτήσεις αστικής ευθύνης που αφορούν το όχημα ή τα οχήματα που κάλυπτε η σύμβασή του, τουλάχιστον για τα πέντε προηγούμενα έτη, ή για την απουσία τέτοιων απαιτήσεων. Η βεβαίωση αυτή είναι το έγγραφο με το οποίο ο οδηγός μπορεί να αποδείξει το ιστορικό του σε μια νέα εταιρεία. Μετά την τροποποίηση με την Οδηγία (ΕΕ) 2021/2118, που στην Κύπρο ενσωματώθηκε στο άρθρο 20Α του Νόμου 96(Ι)/2000, η βεβαίωση εκδίδεται εντός 15 ημερών σε τυποποιημένο ευρωπαϊκό έντυπο. Οι ασφαλιστικές δεν επιτρέπεται να μεταχειρίζονται με δυσμενή τρόπο βεβαιώσεις που έχουν εκδοθεί σε άλλο κράτος μέλος και οφείλουν να δημοσιεύουν μια γενική επισκόπηση του τρόπου με τον οποίο χρησιμοποιούν τις βεβαιώσεις ιστορικού απαιτήσεων στον υπολογισμό των ασφαλίστρων.
Πώς λειτουργεί η διαδικασία παραπόνων
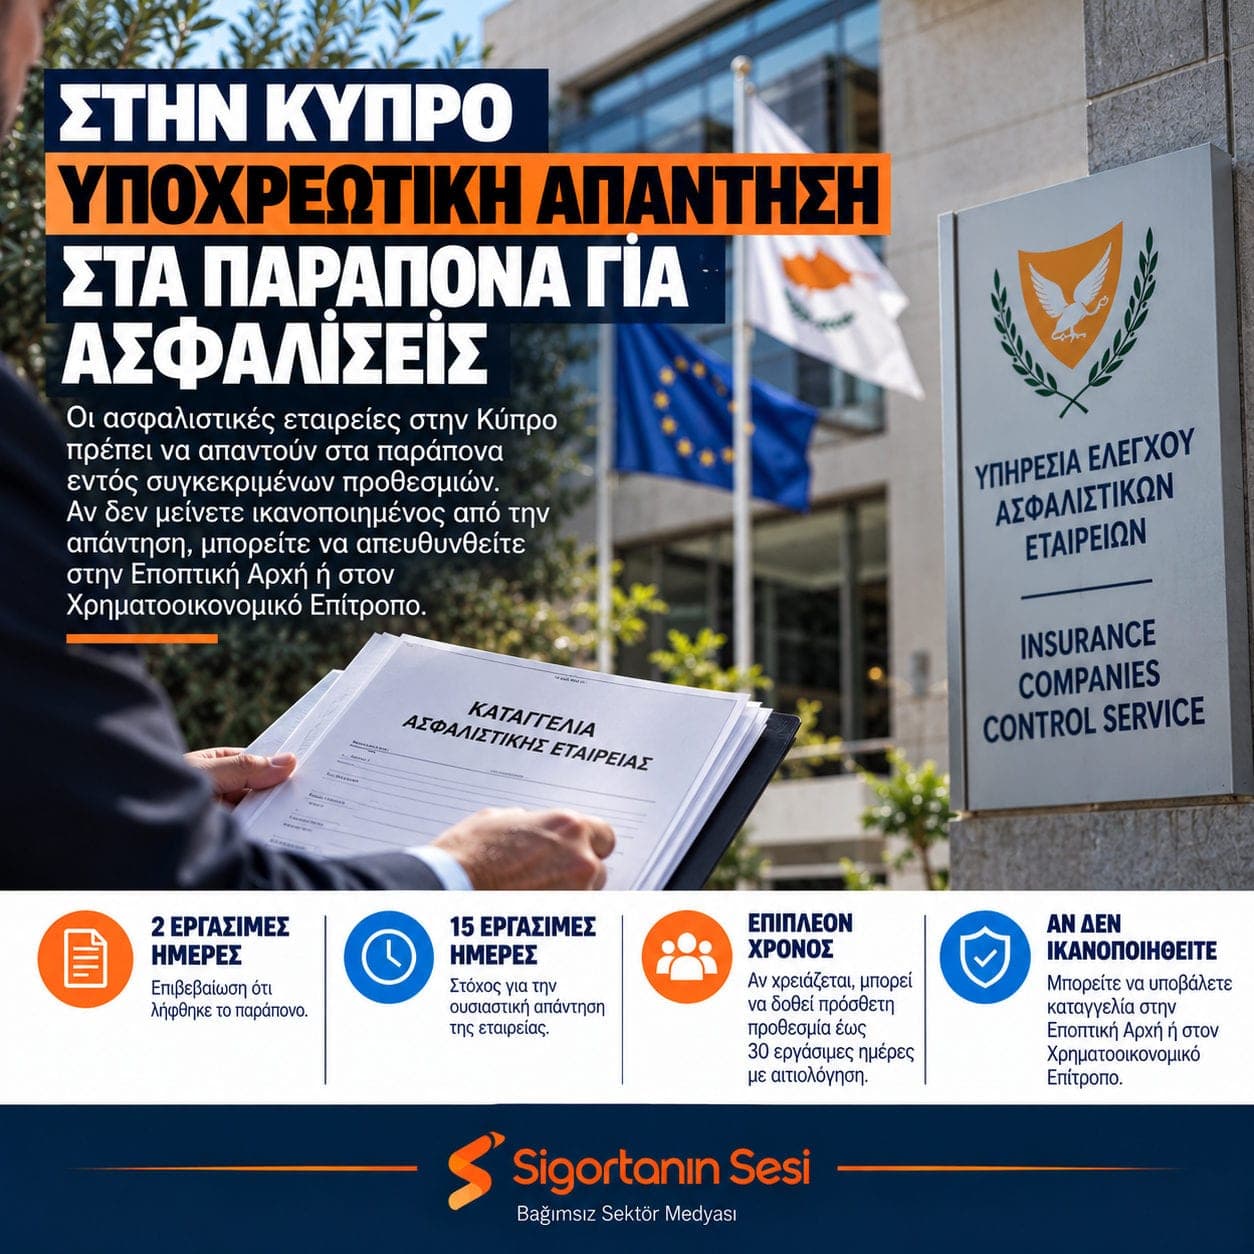
Σύμφωνα με τη μελέτη, ο καταναλωτής απευθύνεται πρώτα στην ασφαλιστική εταιρεία, η οποία πρέπει να απαντήσει εντός 15 εργάσιμων ημερών ή, σε αιτιολογημένες περιπτώσεις, το αργότερο εντός 45 ημερών. Αν η απάντηση δεν δοθεί εγκαίρως ή δεν είναι ικανοποιητική, μπορεί να υποβληθεί καταγγελία στον Έφορο Ασφαλίσεων. Ο Έφορος, ωστόσο, δεν λειτουργεί ως δικαστήριο: δεν επιλύει ιδιωτικές διαφορές, δεν επιδικάζει αποζημιώσεις και δεν ερμηνεύει τους όρους των ασφαλιστηρίων. Για την επίλυση της διαφοράς ο καταναλωτής μπορεί να απευθυνθεί στον Χρηματοοικονομικό Επίτροπο (Ενιαίο Φορέα Εξώδικης Επίλυσης Διαφορών Χρηματοοικονομικής Φύσης) ή στα δικαστήρια.
ΚΑΤΑ ΤΗ ΓΝΩΜΗ ΜΑΣ
Η ελεύθερη τιμολόγηση είναι ο γενικός κανόνας του ευρωπαϊκού πλαισίου, και ο ανταγωνισμός μπορεί να ωφελήσει τον καταναλωτή. Όταν όμως το ύψος της έκπτωσης για οδήγηση χωρίς ατυχήματα εξαρτάται από την πολιτική κάθε εταιρείας, ο οδηγός πρέπει να γνωρίζει από πριν τι θα κερδίσει από τα χρόνια καλής οδήγησης και τι θα χάσει αν αλλάξει εταιρεία.
Γι' αυτό πιστεύουμε ότι το επόμενο βήμα είναι η διαφάνεια στους αριθμούς: οι ασφαλιστικές ήδη δημοσιεύουν, όπως προβλέπει ο νόμος, πώς χρησιμοποιούν τη βεβαίωση ιστορικού απαιτήσεων· θα μπορούσαν να δημοσιεύουν με απλό και συγκρίσιμο τρόπο και την ίδια την κλίμακα «μπόνους-μάλους», δηλαδή τα ποσοστά έκπτωσης ανά έτος χωρίς απαιτήσεις. Έτσι ο οδηγός θα μπορούσε να συγκρίνει όχι μόνο την τιμή του πρώτου έτους, αλλά και την αξία της καλής οδήγησης στον χρόνο.
Στον οδηγό, από την πλευρά μας, μια απλή συμβουλή: πριν αλλάξετε ασφαλιστική, ζητήστε από την εταιρεία σας τη βεβαίωση ιστορικού απαιτήσεων και ρωτήστε τη νέα εταιρεία πώς θα την αξιοποιήσει στην τιμή σας.
ΟΙ ΕΡΩΤΗΣΕΙΣ ΜΑΣ
Προς τον Σύνδεσμο Ασφαλιστικών Εταιρειών Κύπρου: 1. Εφαρμόζουν οι εταιρείες-μέλη κοινά κριτήρια για την αναγνώριση του ιστορικού χωρίς απαιτήσεις όταν ένας οδηγός μεταφέρεται από άλλη εταιρεία; 2. Θα μπορούσαν οι εταιρείες-μέλη, πέρα από την επισκόπηση που ήδη δημοσιεύουν, να δημοσιεύουν και τα ποσοστά της κλίμακας «μπόνους-μάλους» με ενιαίο και συγκρίσιμο τρόπο;
Προς την Υπηρεσία Ελέγχου Ασφαλιστικών Εταιρειών: 3. Υπάρχουν στοιχεία για παράπονα καταναλωτών σχετικά με τη μη αναγνώριση ή τη μείωση της έκπτωσης για οδήγηση χωρίς απαιτήσεις; 4. Παρακολουθεί η Υπηρεσία τη συμμόρφωση των ασφαλιστικών με την υποχρέωση δημοσίευσης της πολιτικής χρήσης των βεβαιώσεων ιστορικού απαιτήσεων (άρθρο 20Α, Ν. 96(Ι)/2000); 5. Εξετάζεται η δημιουργία μηχανισμού συστηματικής ανάλυσης στοιχείων ζημιών στην ασφάλιση αυτοκινήτου, όπως επισημαίνει η μελέτη της Υπηρεσίας Ερευνών της Βουλής;
ΔΙΚΑΙΩΜΑ ΑΠΑΝΤΗΣΗΣ
Το Sigortanın Sesi είναι έτοιμο να δημοσιεύσει αυτούσιες τις απαντήσεις του Συνδέσμου Ασφαλιστικών Εταιρειών Κύπρου και της Υπηρεσίας Ελέγχου Ασφαλιστικών Εταιρειών. Επικοινωνία: info@sigortaninsesi.com
#SigortanınSesi #Κύπρος #ΑσφάλισηΑυτοκινήτου #ΜπόνουςΜάλους #ΈκπτωσηΧωρίςΑπαιτήσεις #ΠροστασίαΚαταναλωτή #ΒουλήτωνΑντιπροσώπων
Οι ασφαλιστικές ειδήσεις της ημέρας κάθε βράδυ στο email σας
Τις ημέρες με νέες ειδήσεις στον ιστότοπο, ένα email στις 18:00 ώρα Τουρκίας. Διαγραφή οποιαδήποτε στιγμή.