Ανασφάλιστο το 98% των ζημιών από ακραίο καιρό: Είναι το σπίτι σας καλυμμένο πριν έρθουν οι βροχές του χειμώνα;
Σχεδόν όλες οι ζημιές από πλημμύρες, πυρκαγιές και ακραία καιρικά φαινόμενα στην Κύπρο έμειναν χωρίς ασφαλιστική κάλυψη. Ο χειμώνας έρχεται. Ελέγξατε το ασφαλιστήριό σας;
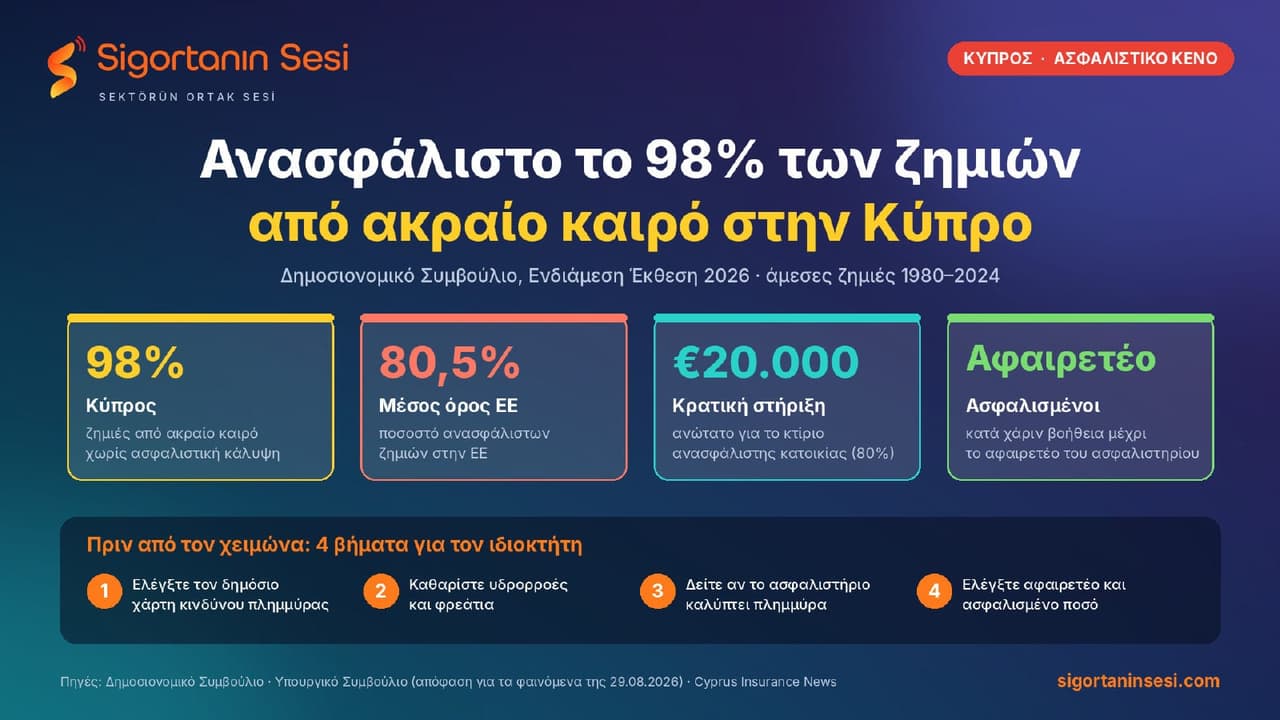
Το 98% των άμεσων οικονομικών ζημιών από ακραία καιρικά και κλιματικά φαινόμενα στην Κύπρο την περίοδο 1980–2024 έμεινε ανασφάλιστο. Το στοιχείο περιλαμβάνεται στην Ενδιάμεση Έκθεση 2026 του Δημοσιονομικού Συμβουλίου. Ο μέσος όρος της Ευρωπαϊκής Ένωσης είναι 80,5%· σύμφωνα με το XPRIMM, η Κύπρος συγκαταλέγεται έτσι στα κράτη μέλη με τη χαμηλότερη ασφαλιστική κάλυψη για τέτοιες ζημιές.
Ευχαριστούμε το Δημοσιονομικό Συμβούλιο που ανέδειξε το θέμα με τεκμηριωμένα στοιχεία. Όπως σημειώνεται στα δημοσιεύματα για την έκθεση, όταν σχεδόν όλες οι ζημιές μένουν ανασφάλιστες, το κράτος συχνά καλείται να χρηματοδοτήσει την αποκατάσταση και το βάρος καταλήγει στα δημόσια οικονομικά και, κατ' επέκταση, στους φορολογούμενους. Το Συμβούλιο προτείνει, μεταξύ άλλων, συστηματική αποτύπωση των κλιματικών κινδύνων στην ετήσια Έκθεση Δημοσιονομικών Κινδύνων, ένα εκ των προτέρων πλαίσιο χρηματοδότησης καταστροφικών κινδύνων και διερεύνηση τρόπων περιορισμού του ασφαλιστικού χάσματος.
Τι σημαίνει το 98%
Η έκθεση εξετάζει πυρκαγιές, πλημμύρες, ξηρασία και άλλους μετεωρολογικούς κινδύνους· δεν περιλαμβάνει τους σεισμούς ούτε τις έμμεσες απώλειες, όπως η διακοπή εργασιών. Το ποσοστό αφορά το μερίδιο των ιστορικών ζημιών που δεν καλύφθηκαν από ασφάλιση· δεν είναι το ποσοστό των πολιτών που δεν έχουν ασφάλιση.
Τι λέει ο πραγματογνώμονας
Ο Διευθύνων Σύμβουλος της Premier Loss Adjusters and Surveyors, Φάνος Θεοφάνους, σε συνέντευξή του στο Cyprus Insurance News, εξηγεί ότι ο κίνδυνος πλημμύρας είναι αυξημένος σε περιοχές όπου παλιοί ποταμοί έχουν επιχωματωθεί και καλυφθεί από οικιστικές αναπτύξεις. Οι χάρτες κινδύνου πλημμύρας είναι δημόσια προσβάσιμοι, ώστε ο ιδιοκτήτης να μπορεί να ελέγξει αν το ακίνητό του βρίσκεται σε περιοχή κινδύνου.
Σύμφωνα με τον ίδιο, η συνηθέστερη αιτία ζημιών είναι η διείσδυση όμβριων υδάτων εντός των υποστατικών, κυρίως λόγω φραγμένων υδρορροών, αλλά και λόγω έλλειψης καθαριότητας στα φρεάτια. Πριν από τον χειμώνα συνιστά έλεγχο της μόνωσης της οροφής, καθαρισμό και έλεγχο των υδρορροών και έλεγχο των ανοιγμάτων, δηλαδή θυρών και παραθύρων. Η ασφάλιση κατοικίας καλύπτει κατά κανόνα τις ζημιές από πλημμύρα τόσο στο κτίριο όσο και στο περιεχόμενο, εφόσον η ζημιά τεκμηριώνεται· όπως τονίζει, η ασφάλιση δεν αντικαθιστά την πρόληψη, αλλά αποτελεί το δίχτυ ασφαλείας όταν συμβεί το απρόβλεπτο.
Η κρατική στήριξη έχει όρια
Μετά τα έντονα καιρικά φαινόμενα της 29ης Αυγούστου 2026, το Υπουργικό Συμβούλιο ενέκρινε στήριξη για τους πληγέντες. Για ιδιόκτητες κατοικίες μόνιμης διαμονής χωρίς ασφάλεια, η στήριξη ανέρχεται στο 80% της εκτιμηθείσας ζημιάς, με ανώτατο όριο 20.000 ευρώ για το κτίριο, ενώ για τον εξοπλισμό καλύπτεται η εκτιμηθείσα ζημιά έως 15.000 ευρώ. Ασφαλισμένες κατοικίες, επαγγελματικά υποστατικά και οχήματα μπορούν να λάβουν κατά χάριν βοήθεια μέχρι του ποσού που καλύπτει το αφαιρετέο της ασφαλιστικής τους κάλυψης. Η στήριξη αφορά μόνο μόνιμες και αδειοδοτημένες κατασκευές.
ΚΑΤΑ ΤΗ ΓΝΩΜΗ ΜΑΣ
Η κρατική στήριξη είναι πολύτιμη όταν συμβαίνει μια καταστροφή, όμως έχει όρια, κριτήρια και ανώτατα ποσά. Για ένα σπίτι που υφίσταται σοβαρή ζημιά, το ανώτατο όριο μπορεί να μην αρκεί για την αποκατάσταση. Αντίθετα, ένα σωστά διαμορφωμένο ασφαλιστήριο καλύπτει τη ζημιά σύμφωνα με τους όρους και το ασφαλισμένο ποσό του συμβολαίου.
Το 98% δεν είναι μόνο ένας αριθμός για τα δημόσια οικονομικά. Είναι και ένα ερώτημα για κάθε νοικοκυριό: αν αύριο το νερό μπει στο σπίτι μου, ποιος θα πληρώσει;
Πριν από τον χειμώνα, ο ιδιοκτήτης μπορεί να κάνει τρία απλά βήματα: να ελέγξει στον δημόσιο χάρτη αν το ακίνητό του βρίσκεται σε περιοχή κινδύνου πλημμύρας· να διαβάσει στο ασφαλιστήριό του αν περιλαμβάνεται κάλυψη πλημμύρας και ποιο είναι το αφαιρετέο· και να βεβαιωθεί ότι το ασφαλισμένο ποσό αντιστοιχεί στο σημερινό κόστος ανακατασκευής.
Οι ασφαλιστικές εταιρείες και οι διαμεσολαβητές έχουν και αυτοί ρόλο: η ενημέρωση για τις καλύψεις φυσικών καταστροφών, πριν από τη ζημιά και όχι μετά, μπορεί να συμβάλει ουσιαστικά στη μείωση αυτού του κενού.
ΟΙ ΕΡΩΤΗΣΕΙΣ ΜΑΣ
Προς τον Σύνδεσμο Ασφαλιστικών Εταιρειών Κύπρου: 1. Τι ποσοστό των ασφαλιστηρίων κατοικίας στην Κύπρο περιλαμβάνει κάλυψη πλημμύρας και άλλων φυσικών καταστροφών; 2. Σχεδιάζεται κοινή ενημερωτική εκστρατεία των ασφαλιστικών εταιρειών πριν από τον χειμώνα για την κάλυψη πλημμύρας; 3. Μπορεί η ασφαλιστική αγορά να προσφέρει απλά και οικονομικά προσιτά προϊόντα για φυσικές καταστροφές, ώστε να μειωθεί το κενό του 98%;
Προς την Υπηρεσία Ελέγχου Ασφαλιστικών Εργασιών: 4. Υπάρχουν στοιχεία για τον αριθμό των κατοικιών που είναι ασφαλισμένες έναντι πλημμύρας; 5. Εξετάζεται συνεργασία με το Δημοσιονομικό Συμβούλιο και τους αρμόδιους φορείς για τη μείωση του ασφαλιστικού κενού που επισημαίνει η έκθεση;
ΔΙΚΑΙΩΜΑ ΑΠΑΝΤΗΣΗΣ
Το Sigortanın Sesi είναι έτοιμο να δημοσιεύσει αυτούσιες τις απαντήσεις του Συνδέσμου Ασφαλιστικών Εταιρειών Κύπρου και της Υπηρεσίας Ελέγχου Ασφαλιστικών Εργασιών. Επικοινωνία: info@sigortaninsesi.com
#SigortanınSesi #Κύπρος #ΑσφαλιστικόΚενό #Πλημμύρες #ΑσφάλισηΚατοικίας #ΚλιματικήΑλλαγή #ΦυσικέςΚαταστροφές
Οι ασφαλιστικές ειδήσεις της ημέρας κάθε βράδυ στο email σας
Τις ημέρες με νέες ειδήσεις στον ιστότοπο, ένα email στις 18:00 ώρα Τουρκίας. Διαγραφή οποιαδήποτε στιγμή.