Αν καταρρεύσει μια ασφαλιστική, ποιος πληρώνει; Η Κύπρος ετοιμάζει νόμο εξυγίανσης
Το νομοσχέδιο «Ο περί Ανάκαμψης και Εξυγίανσης Ασφαλιστικών και Αντασφαλιστικών Επιχειρήσεων Νόμος του 2026» τέθηκε σε δημόσια διαβούλευση στην κυβερνητική πλατφόρμα e-consultation, μαζί με τροποποιητικό νομοσχέδιο για τον «περί Συστήματος Εγγύησης των Καταθέσεων και Εξυγίανσης Πιστωτικών και Άλλων Ιδρυμάτων» Νόμο.
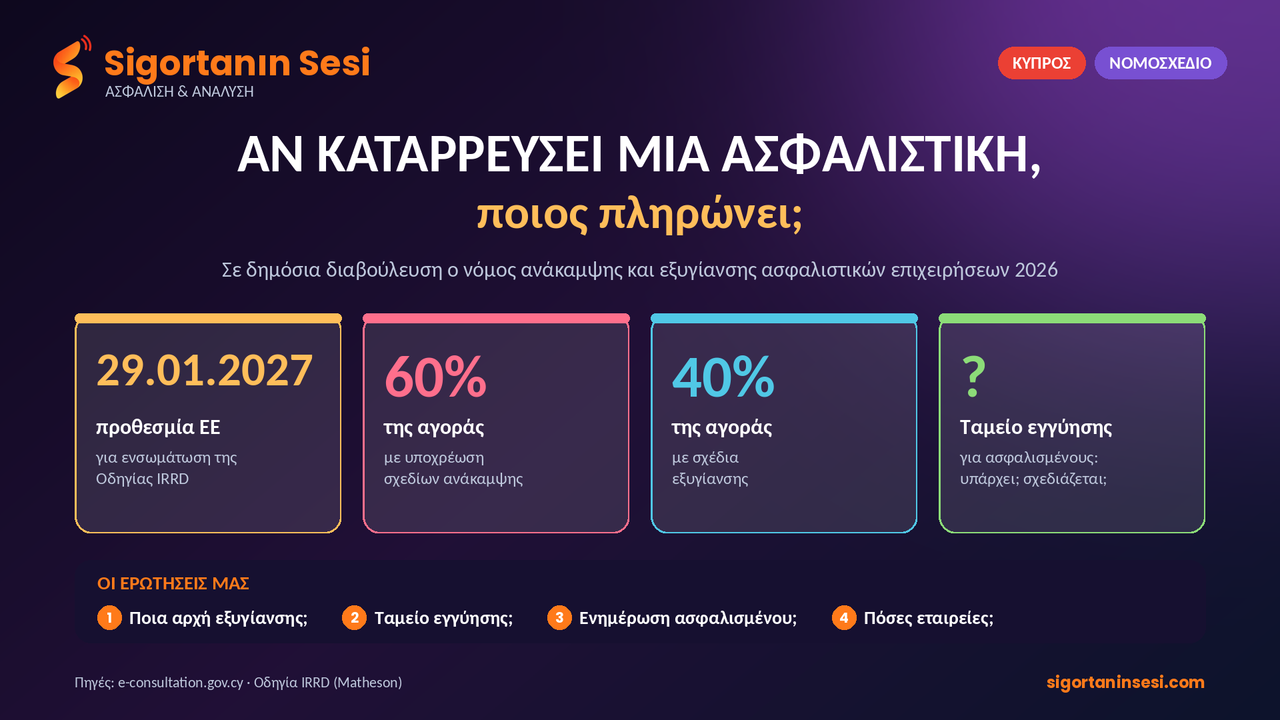
Το νομοσχέδιο έρχεται σε μια περίοδο κατά την οποία όλα τα κράτη μέλη της ΕΕ πρέπει να ενσωματώσουν στο εθνικό τους δίκαιο την Οδηγία για την Ανάκαμψη και Εξυγίανση Ασφαλιστικών Επιχειρήσεων (IRRD). Η Οδηγία τέθηκε σε ισχύ στις 28 Ιανουαρίου 2025 και η προθεσμία ενσωμάτωσης λήγει στις 29 Ιανουαρίου 2027.
ΤΙ ΖΗΤΑ Η ΟΔΗΓΙΑ
Διαβάστε επίσης: Ασφάλεια κατοικίας στην Κύπρο: Καλύπτει το σπίτι σας τον σεισμό; Και πού πηγαίνετε αν η εταιρεία δεν πληρώσει;
Σύμφωνα με την Οδηγία, ορισμένες ασφαλιστικές εταιρείες πρέπει να καταρτίζουν προληπτικά σχέδια ανάκαμψης, τα οποία εξετάζει η εποπτική αρχή. Οι εταιρείες με αυτή την υποχρέωση πρέπει να αντιπροσωπεύουν τουλάχιστον το 60% της αγοράς ζωής και γενικών ασφαλίσεων κάθε κράτους μέλους. Κάθε κράτος ορίζει αρχή εξυγίανσης, η οποία καταρτίζει σχέδια εξυγίανσης για εταιρείες που αντιπροσωπεύουν τουλάχιστον το 40% της αγοράς. Στόχος είναι η ταχεία παρέμβαση όταν μια εταιρεία αντιμετωπίζει σοβαρές οικονομικές δυσκολίες, η προστασία των ασφαλισμένων και η ελαχιστοποίηση της χρήσης δημόσιου χρήματος.
ΓΙΑΤΙ ΑΦΟΡΑ ΤΟΝ ΑΣΦΑΛΙΣΜΕΝΟ
Το ερώτημα δεν είναι θεωρητικό. Στη Βουλγαρία, η άδεια της DallBogg ανακλήθηκε τον Ιούνιο του 2026 και η συζήτηση για το ποιος θα καλύψει το έλλειμμα συνεχίζεται ακόμη. Στο βόρειο τμήμα του νησιού, στις 30 Σεπτεμβρίου 2026, ανακλήθηκαν όλες οι άδειες της Segure Insurance. Οι ασφαλισμένοι κλήθηκαν να υποβάλουν αιτήματα αποζημίωσης σε σύντομες προθεσμίες, ενώ η επιστροφή ασφαλίστρων εξαρτάται από την οικονομική κατάσταση της εταιρείας.
Οι δύο περιπτώσεις δεν αφορούν εταιρείες που εποπτεύει ο Έφορος Ασφαλίσεων. Δείχνουν όμως τι συμβαίνει όταν δεν υπάρχει έτοιμο σχέδιο: ο ασφαλισμένος μαθαίνει τελευταίος και πληρώνει πρώτος.
Οι κυπριακές ασφαλιστικές εταιρείες εμφανίζουν σήμερα υψηλό δείκτη φερεγγυότητας. Ο νόμος εξυγίανσης όμως δεν γράφεται για τις καλές μέρες. Γράφεται για την ημέρα που κάτι θα πάει στραβά.
ΟΙ ΕΡΩΤΗΣΕΙΣ ΜΑΣ
Προς το Υπουργείο Οικονομικών και τον Έφορο Ασφαλίσεων:
1. Ποια αρχή θα οριστεί ως αρχή εξυγίανσης για τις ασφαλιστικές εταιρείες; 2. Ποια είναι η σχέση του νομοσχεδίου με το Σύστημα Εγγύησης των Καταθέσεων και Εξυγίανσης, το οποίο τροποποιείται ταυτόχρονα; 3. Υπάρχει ή σχεδιάζεται στην Κύπρο ταμείο εγγύησης για ασφαλισμένους, ιδίως στην ασφάλιση ζωής; 4. Σε περίπτωση εξυγίανσης, πώς θα ενημερώνεται ο ασφαλισμένος και σε ποιες προθεσμίες; 5. Πόσες κυπριακές εταιρείες αναμένεται να υποχρεωθούν να καταρτίσουν σχέδια ανάκαμψης;
Οι αρμόδιοι φορείς μπορούν να μας αποστείλουν τις απόψεις τους, τις οποίες θα δημοσιεύσουμε.
#Κύπρος #Ασφάλιση #Εξυγίανση #IRRD #ΈφοροςΑσφαλίσεων #Ασφαλισμένος #SigortanınSesi
Παρακολουθήστε τον κλάδο από την πηγή του
Ενημερωτικό δελτίο: κανονιστικές αλλαγές, δεδομένα και αναλύσεις — με αναφορά στην πηγή.