أسواق لبنان وميزانيات شركات التأمين: محفظة مبنية على أوراق مالية متعثرة
ينمو قطاع التأمين اللبناني من الناحية الاسمية في الوقت الذي تبقى فيه الأسواق المالية التي تحمل احتياطاته متعثرة. كلا القولين صحيح في آن واحد، ولهذا السبب بالتحديد يستحق الجانب الاستثماري للقطاع قراءة أكثر تمحيصاً. #سيجورتانين_سيسي #لبنان
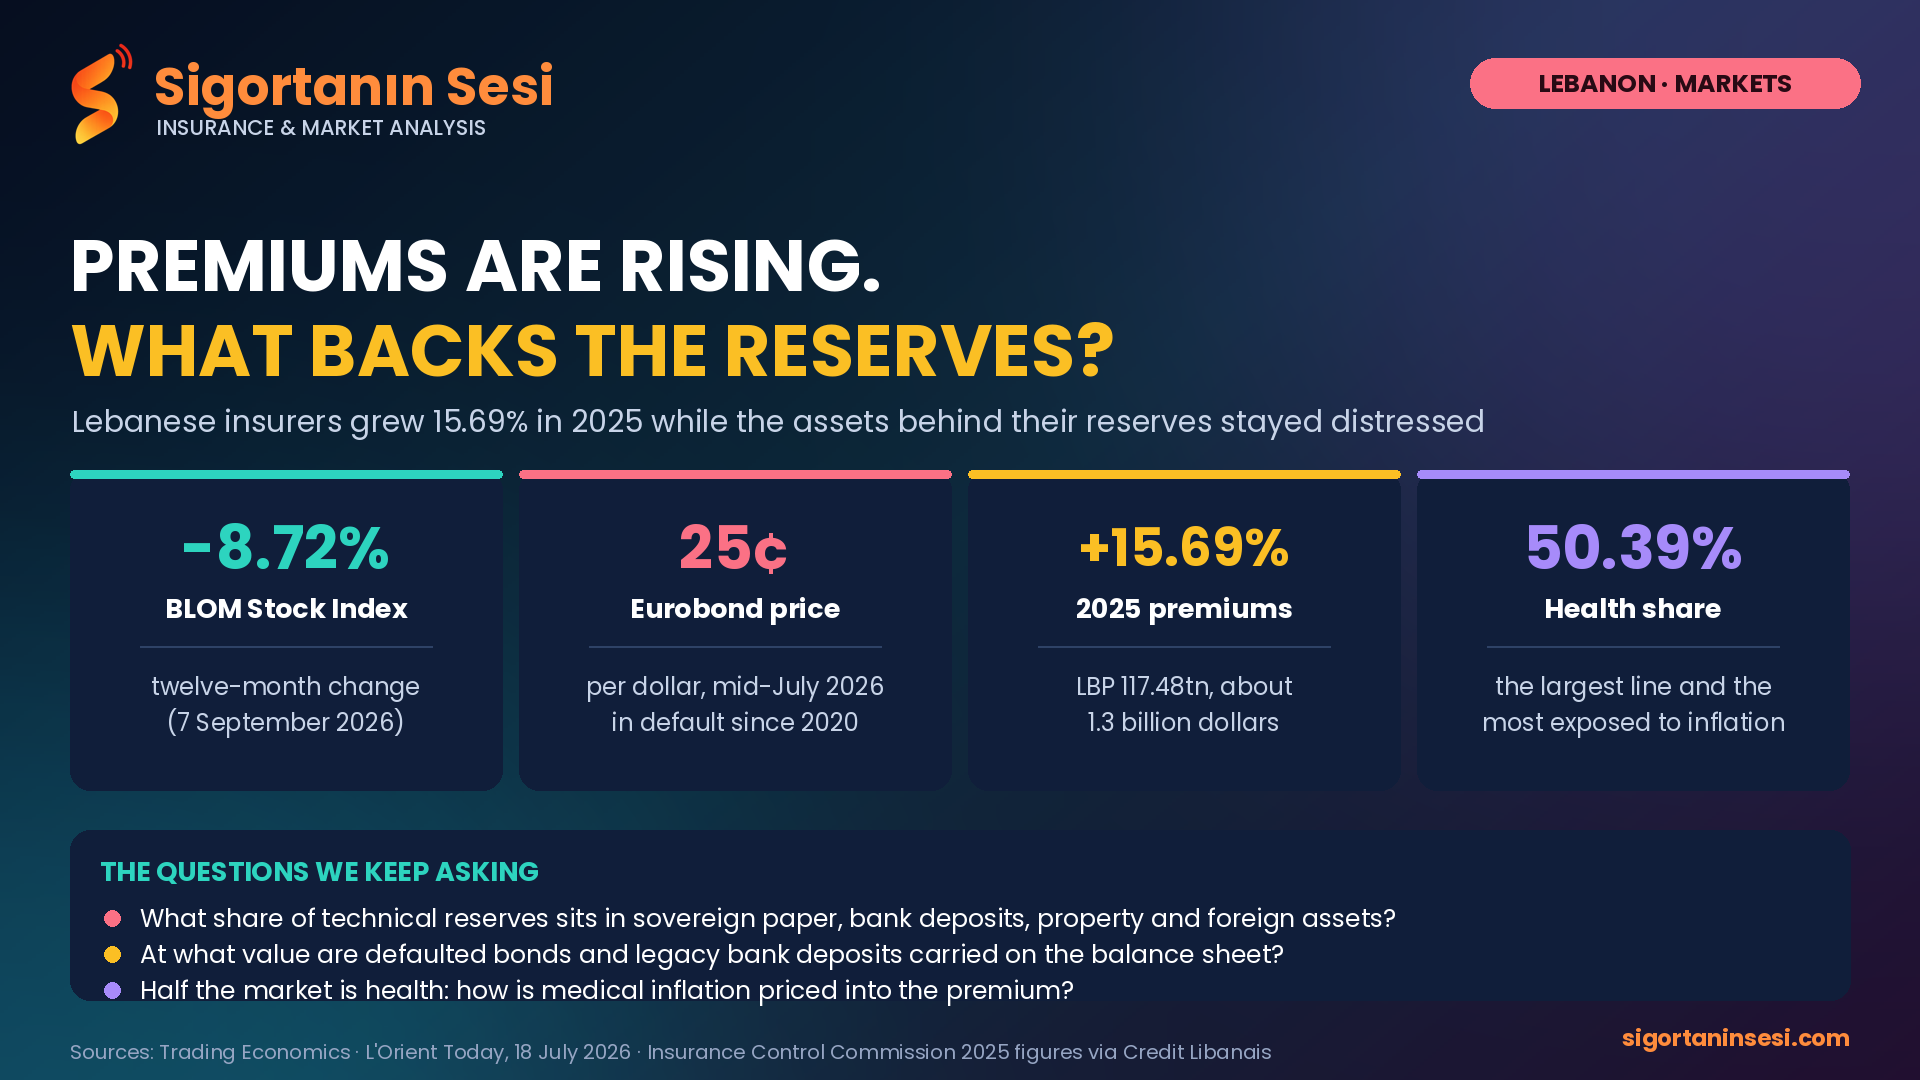
صورة السوق: بلغ مؤشر BLOM للأسهم 1715 نقطة في مطلع سبتمبر 2026، مرتفعاً 0.60 بالمئة خلال اليوم لكن متراجعاً 8.72 بالمئة على مدى اثني عشر شهراً.
وبحسب تقرير لموقع L'Orient Today، كانت سندات اليوروبوند السيادية اللبنانية، المتعثرة منذ مارس 2020، تُتداول عند نحو 25 سنتاً للدولار في منتصف يوليو 2026. وكانت الأسعار قد اقتربت من 30 سنتاً في أواخر فبراير قبل أن تتراجع مجدداً بعد استئناف الأعمال العدائية في أوائل مارس. وعزا المشاركون في السوق الذين استشهد بهم التقرير صمود الأسعار إلى رهانات على اختراق سياسي يحقق السلام واستئناف الإصلاحات، وليس إلى أي عملية إعادة هيكلة مكتملة.
اقرأ أيضاً: ميرزا: قطاع التأمين في لبنان خسر نحو مليار دولار جراء الأزمة المصرفية
بعبارة أخرى، فإن فئتي الأصول المتاحتين محلياً - الأسهم المدرجة والأوراق السيادية - إما أنهما في حالة ركود أو سلبيتان، أو أن أسعارهما تعكس إعادة هيكلة لم تحدث بعد. #اليوروبوند
صورة القطاع: تُظهر بيانات هيئة الرقابة على التأمين، الصادرة في مارس 2026، أن إجمالي الأقساط المكتتبة بلغ 117.48 تريليون ليرة لبنانية في عام 2025، بارتفاع 15.69 بالمئة عن 101.55 تريليون ليرة لبنانية في عام 2024. وبسعر الصرف السائد، يعادل ذلك نحو 1.3 مليار دولار.
شكّل التأمين غير الحياتي 107.59 تريليون ليرة لبنانية، فيما بلغ تأمين الحياة 9.90 تريليون ليرة لبنانية. وبحسب الفروع، مثّل التأمين الصحي 50.39 بالمئة من السوق، والسيارات 21.34 بالمئة، والممتلكات والحوادث 19.85 بالمئة، والحياة 8.42 بالمئة.
بلغت التعويضات المدفوعة 69.42 تريليون ليرة لبنانية، مقارنة بـ62.27 تريليون ليرة لبنانية في العام السابق. وبلغ صافي الدخل الاستثماري 10.95 تريليون ليرة لبنانية، بارتفاع 24.04 بالمئة على أساس سنوي.
حيث تلتقي الصورتان: إن وعد شركة التأمين لا يكون قوياً إلا بقدر قوة الأصول التي تقف خلف احتياطاتها الفنية. وفي سوق تكون فيه الدولة متعثرة ومؤشر الأسهم سلبياً على مدى اثني عشر شهراً، فإن تركيبة تلك الأصول ليست هامشاً فنياً. إنها السؤال الجوهري.
تترتب على ذلك ثلاثة أسئلة، وهي الأسئلة التي سيواصل سيجورتانين سيسي طرحها:
- ما هي حصة الاحتياطات الفنية الموجودة في الأوراق السيادية اللبنانية، وفي الودائع المصرفية، وفي العقارات، وفي الأصول الأجنبية؟ وهل يُنشر هذا التوزيع بصيغة يمكن لحامل الوثيقة أن يقرأها؟ - بأي قيمة تُدرج الودائع المصرفية القديمة والسندات السيادية المتعثرة في الميزانية؟ فالاحتياطي لا يكون احتياطياً إلا بالسعر الذي يمكن تحقيقه فعلياً عنده. - يمثّل التأمين الصحي نصف السوق وهو الفرع الأكثر تعرضاً للتضخم الطبي. فكيف يُسعَّر هذا التضخم، وماذا يحدث لحامل الوثيقة عندما تتجاوز تكاليف المطالبات الدخل من الأقساط؟
إن رقم أقساط يرتفع 15.69 بالمئة في بيئة تضخم مرتفع يقول عن صحة القطاع أقل مما تقوله الجانب الأصولي من الميزانية. فالنمو المقاس بعملة متدهورة القيمة قد يخفي تقلصاً حقيقياً في حجم الأعمال.
لماذا يهم هذا حامل الوثيقة: لا شيء من هذا يشكل اتهاماً لأي شركة. إنه تذكير بكيفية عمل التأمين: فالمطالبة تُسدَّد من الاحتياطات المستثمرة، وجودة هذه الاحتياطات تُحدَّد قبل وقوع الخسارة بفترة طويلة.
بالنسبة لسوق يتعافى من انهيار مصرفي، فإن أثمن إفصاح يمكن أن تقدمه شركة تأمين ليس معدل نمو. إنه بيان واضح عن فيمَ تُستثمر الاحتياطات وبأي قيمة تُدرج في الدفاتر. وهذا هو الإفصاح الذي نتمنى أن يصبح ممارسة معيارية في لبنان. #التأمين #الملاءة_المالية
Follow the sector at its source
Newsletter: regulatory changes, data and analysis — each one with its source shown.