Herkes aynı yapay zekâyı kullanırsa, hasar dosyasında farkı kim yaratacak?
Bir yapay zekâ yöneticisi açık konuştu: Bütün modeller aynı verilerle eğitildi, aynı şekilde düşünüyor. Sigortada bunun bedelini kim öder?
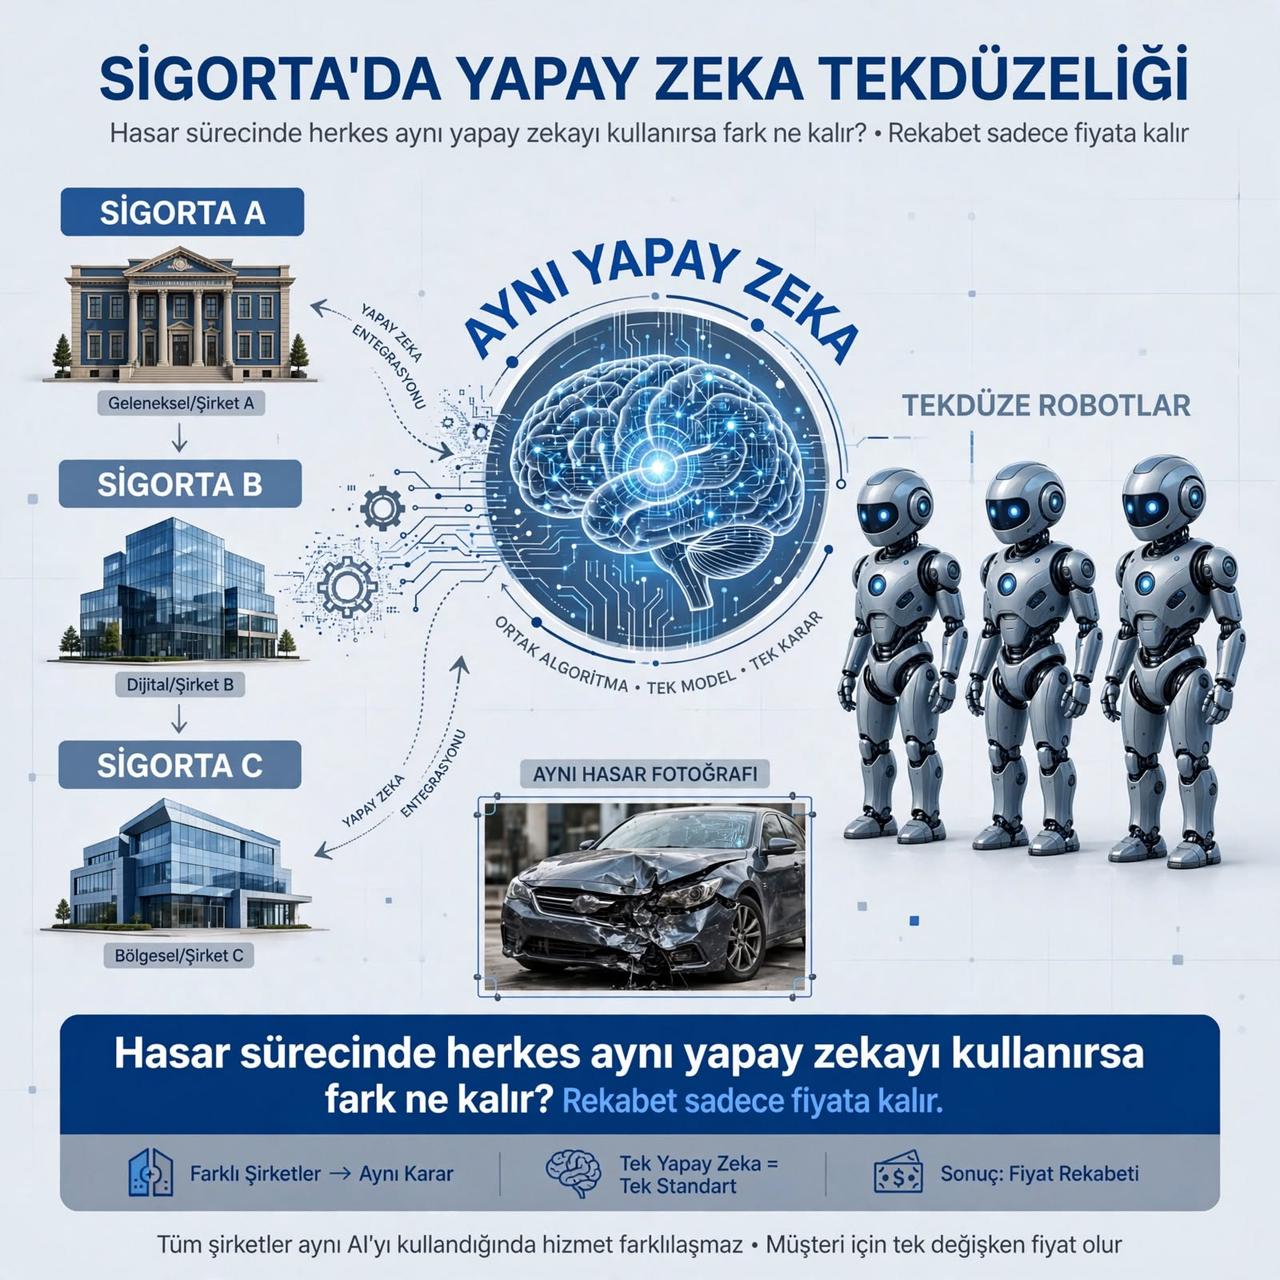
Insight AI Başkan Yardımcısı Vlad Nanu, The European Business Review'a verdiği röportajda (https://www.europeanbusinessreview.com/your-ai-thinks-exactly-like-your-competitors-interview-with-vlad-nanu-of-insight-ai/) şirketlere şu uyarıyı yapıyor: Hangi dil modelini kullandığınızın önemi yok; farklı kelimeler alabilirsiniz ama arkasındaki akıl yürütme aynı, çünkü bütün modeller aşağı yukarı aynı verilerle eğitildi. Nanu'ya göre yapay zekâyı hazır haliyle kullanan şirket, aynı şeyi yapan rakipleriyle aynı düşünmeye başlıyor; fark yaratacak olan, insanın eleştirel ve yaratıcı düşüncesi.
Nanu bunu sigorta için söylemedi. Ama bence bu uyarının en çok karşılık bulacağı sektörlerden biri sigortacılık.
Sigortada fark, poliçede değil hasarda ortaya çıkar. Sigortalı, şirketini hasar anında tanır: aracın hangi servise gittiğinde, eksperin neye baktığında, dosyanın ne kadar sürede kapandığında.
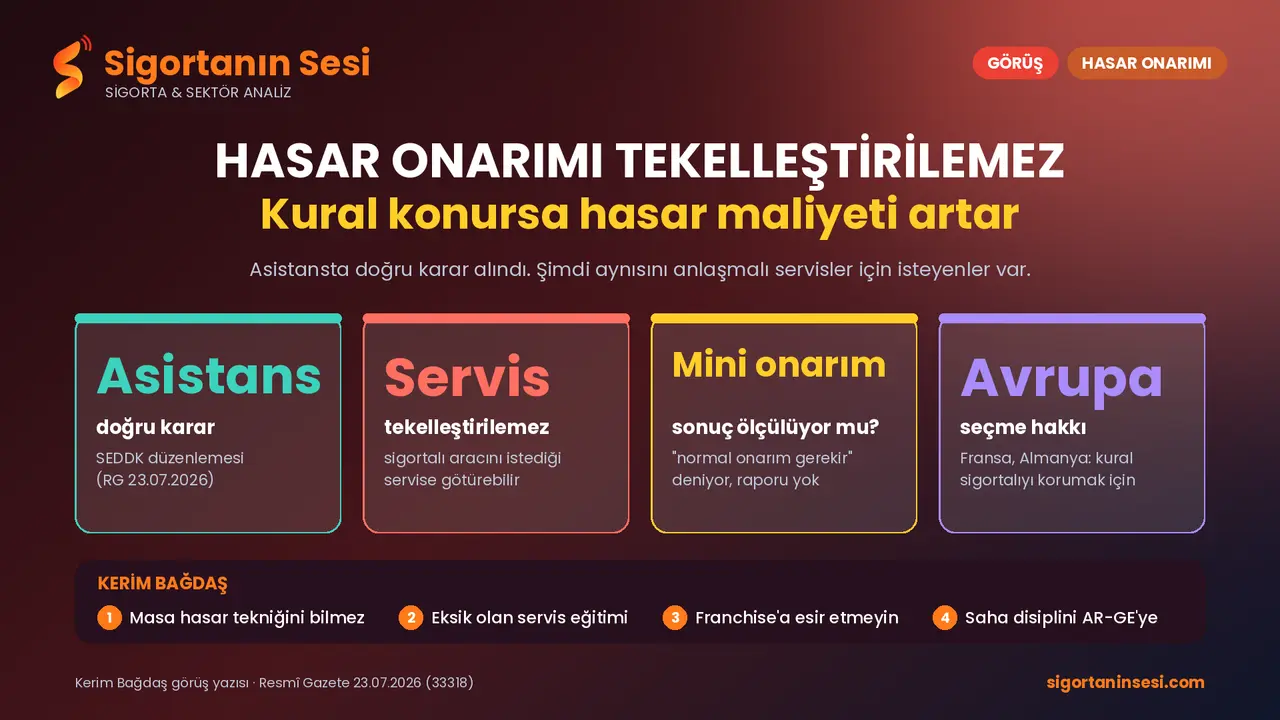
Bunu da okuyun: Hasar onarım servisleri tekelleştirilemez
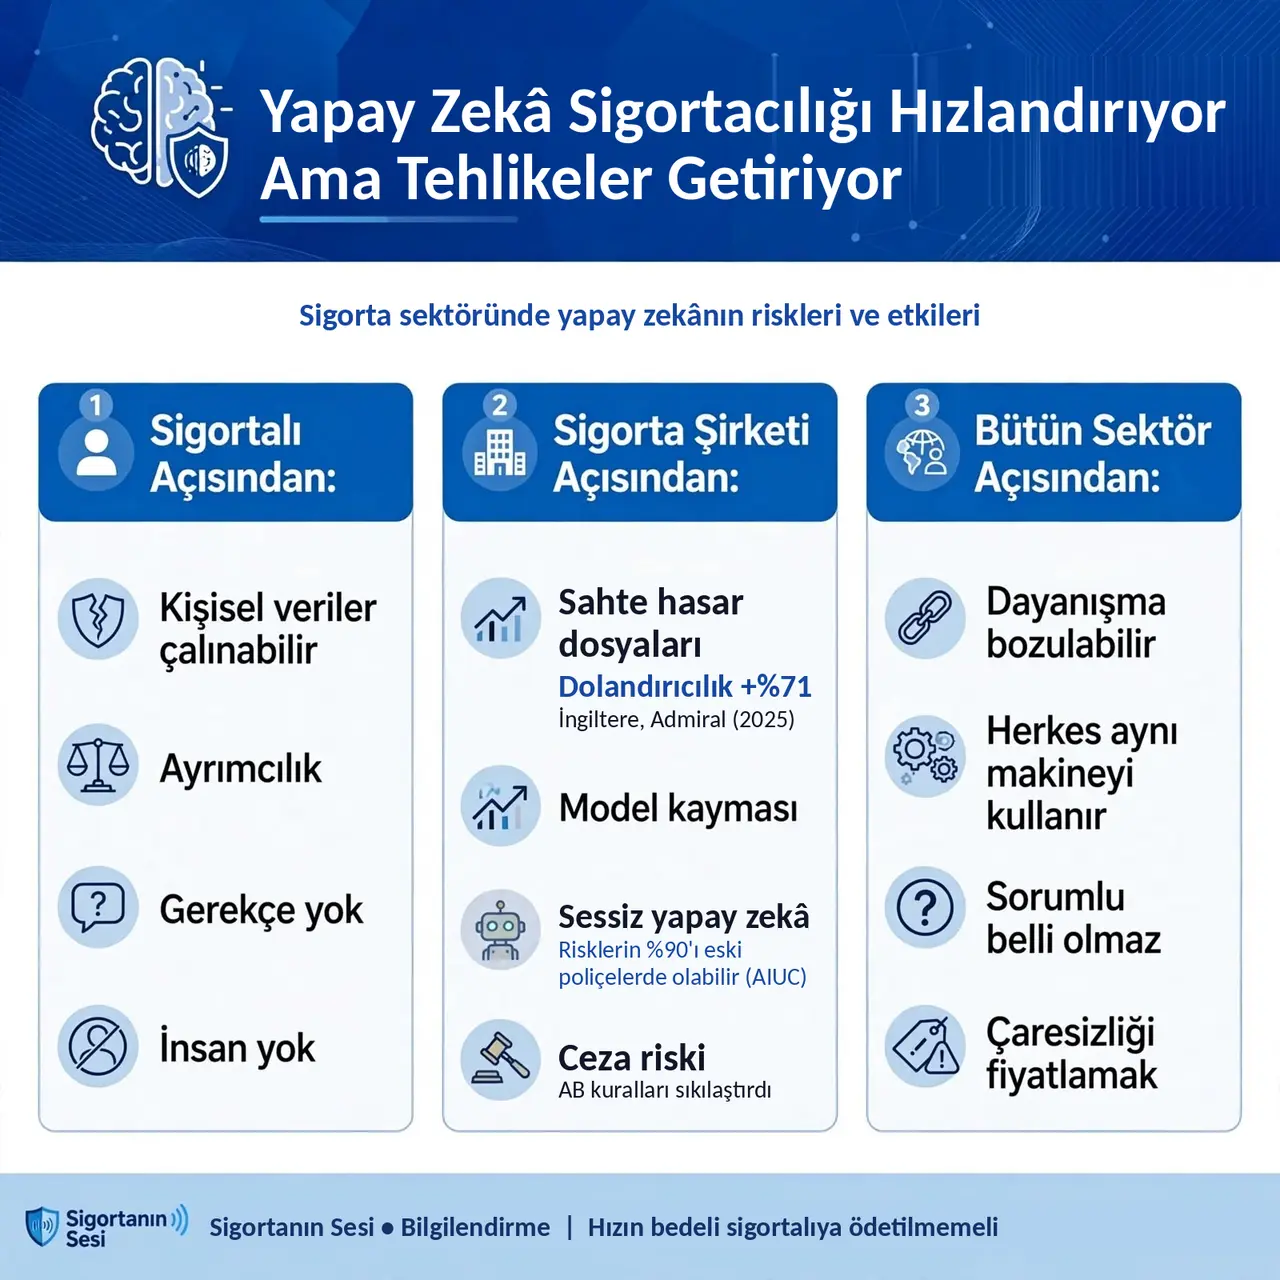
Hasar sürecine yapay zekâ girdikçe şu soru önem kazanıyor: Bütün şirketler aynı hazır araçla fotoğraf okursa, aynı mantıkla dosya puanlarsa, aynı kuralla "onarım mı, değişim mi" kararı verirse, şirketler arasında ne fark kalır? Sigortalının gözünde hepsi aynı makineye dönüşür. O zaman rekabet yalnızca fiyata kalır; fiyat rekabetinin sigortalıya ve sektöre neye mal olduğunu hepimiz biliyoruz.
Nanu'nun bir tespiti daha sahayı doğrudan ilgilendiriyor: Ona göre yapay zekânın bilgi uydurması çoğu zaman bir dokümantasyon sorunu. İşin nasıl yapıldığı yazılı hale getirilmezse, makine boşluğu kendi tahminiyle doldurur. Hasar tarafında bu bilgi bugün büyük ölçüde masada değil, sahada; servisin, eksperin, hasar uzmanının tecrübesinde duruyor. Bu tecrübe sisteme aktarılmadan kurulan bir yapay zekâ, sahayı bilmeden karar verir.
Yapay zekâ sigortacılığa hız kazandıracak, bu tartışılmaz. Ama aynı araçla aynı kararı veren şirketler arasında sigortalıyı kazanan, sahanın bilgisini kendi sistemine koyan olacak.
Sormak istediğim sorular şunlar:
1. Hasar sürecinde yapay zekâ kullanan şirketler, sahadaki servis ve eksper tecrübesini bu sistemlere nasıl aktarıyor? 2. Yapay zekânın verdiği bir onarım veya ödeme kararına itiraz eden sigortalı, kararın gerekçesini öğrenebiliyor mu? 3. Aynı hazır aracı kullanan şirketler, sigortalıya hasar anında kendilerini nasıl farklı kılmayı planlıyor?
Sigorta şirketlerinin ve yapay zekâ çözümü sunan firmaların görüşlerini yayımlamaya hazırım.
Kerim Bağdaş
#YapayZekâ #Sigortacılık #HasarYönetimi #Eksper #Servis #Sigortalı #SigortanınSesi
Sektörü kaynağından takip edin
Bülten: mevzuat değişiklikleri, veriler ve analizler — her biri kaynağı gösterilerek.