Hayat dışı sigortacılık 9 ayda 67,7 milyar lira zarar etti: Kârı poliçe değil, yatırım geliri yazdı
Bilançolarda kâr var, büyüme var. Ama hayat dışı sigortacılık, yatırım gelirleri çıkarıldığında dokuz ayda 67,7 milyar lira zararda. Primler yüzde 25 büyürken teknik kâr neden yalnızca yüzde 2 arttı?
Sigorta sektörünün dokuz aylık bilançoları açıklandı ve tablo ilk bakışta olumlu: Prim üretimi, aktif büyüklüğü ve özkaynaklar hızla büyüyor. Üst düzey yönetici Ali Murat Dişçi ise LinkedIn'de yaptığı paylaşımda başka bir yere bakılmasını önerdi: "Prim üretimini, aktif büyüklüğünü ve toplam kârı konuşmayı bırakıp yazılan kârın kaynağını sorgulamamız lazım."
Biz de bu soruyu Türkiye Sigorta Birliği'nin (TSB) yayımladığı konsolide tablolarla cevaplamaya çalıştık. Şirket ve branş bazında bu ayrıntıda veriyi kamuoyuyla paylaşan TSB'ye teşekkür ediyoruz; aşağıdaki hesap bu veriler sayesinde mümkün.
PRİM YÜZDE 25 BÜYÜDÜ, TEKNİK KÂR YÜZDE 2
Bunu da okuyun: Sigortacılığın kâr haritası değişiyor: Sağlık ve kaskoda kâr eridi, yükü hayat ve genel zararlar taşıdı
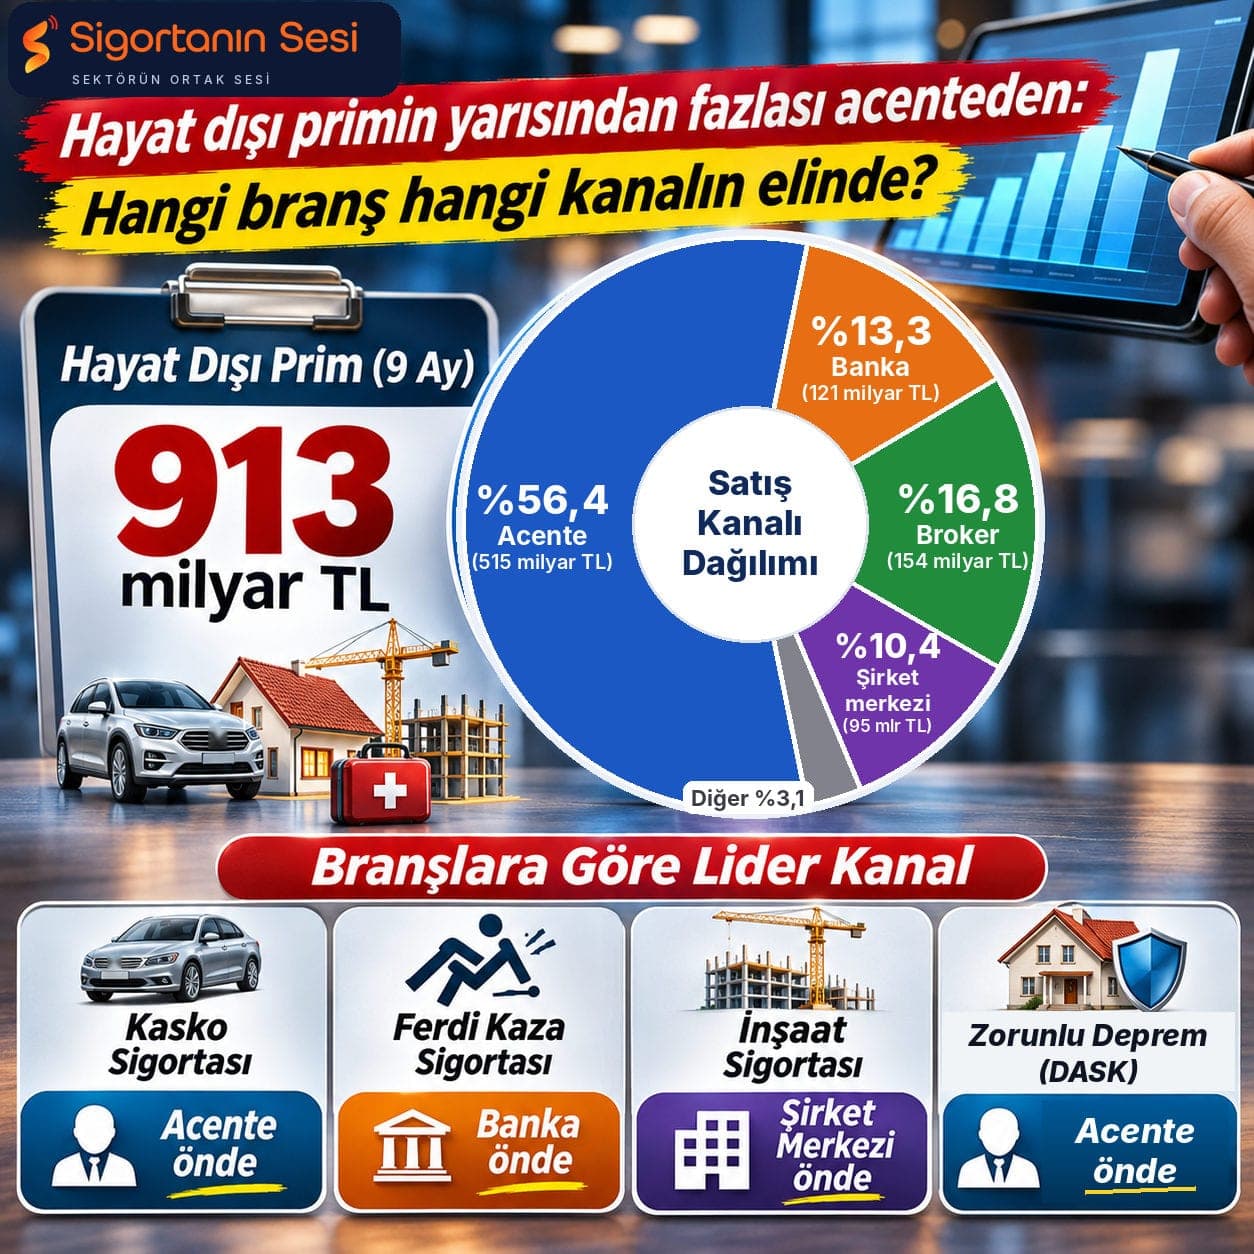
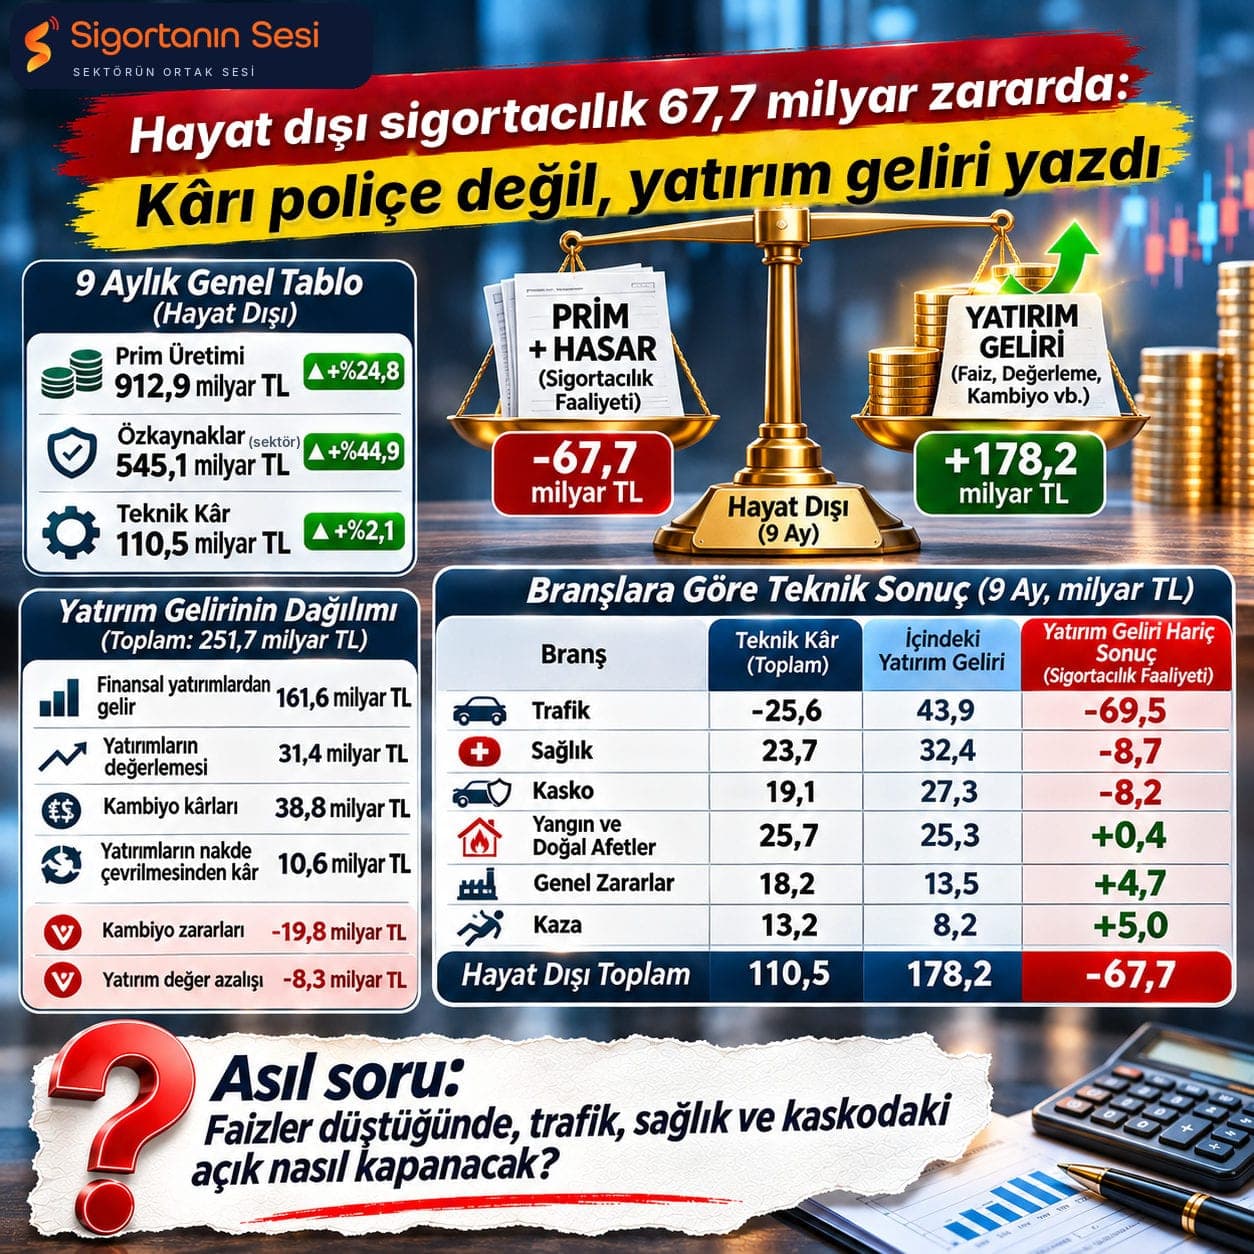
TSB verilerine göre hayat dışı branşlarda brüt prim üretimi 2026'nın ilk dokuz ayında yüzde 24,8 artışla 731,4 milyar liradan 912,9 milyar liraya çıktı. Sektörün özkaynakları yüzde 44,9 artışla 545,1 milyar liraya ulaştı. Buna karşılık hayat dışı branşların teknik kârı yalnızca yüzde 2,1 artışla 108,2 milyar liradan 110,5 milyar liraya yükseldi.
Hayat ve emeklilik branşları dahil edildiğinde sektörün toplam teknik kârı yüzde 16 artışla 154,1 milyar lira. Ancak 21,4 milyar liralık artışın 17,5 milyar lirası hayat branşından geliyor.
Hayat dışındaki durgunluğun arkasında üç branş var: Sağlıkta teknik kâr 32,5 milyardan 23,7 milyar liraya, kaskoda 23,3 milyardan 19,1 milyar liraya geriledi; kara araçları sorumlulukta zarar 6,0 milyardan 10,4 milyar liraya çıktı.
YATIRIM GELİRİ ÇIKARILINCA NE KALIYOR?
Hayat dışı branşlarda teknik kâr, yalnızca prim ile hasar arasındaki farktan oluşmuyor. Şirketlerin yatırım gelirlerinin bir kısmı da sigortacılık hesap planı düzenlemeleri çerçevesinde teknik bölüme aktarılıyor ve teknik kârın içinde görünüyor.
TSB'nin konsolide kâr-zarar tablosuna göre ilk dokuz ayda hayat dışı branşlara aktarılan yatırım geliri 178,2 milyar lira. Teknik kâr ise 110,5 milyar lira. Yani bu aktarım çıkarıldığında hayat dışı sigortacılık faaliyeti dokuz ayda yaklaşık 67,7 milyar lira zararda.
Bu tek başına alarm anlamına gelmiyor. Sigorta şirketi primi peşin toplar, hasarı sonra öder; aradaki sürede bu parayı değerlendirmesi işin doğasında var. Ama yüksek faiz döneminde bu gelirin büyüklüğü, sigortacılık işinin kendisindeki açığı gözden saklayabiliyor.
HANGİ BRANŞ KENDİ İŞİNDEN KAZANIYOR?
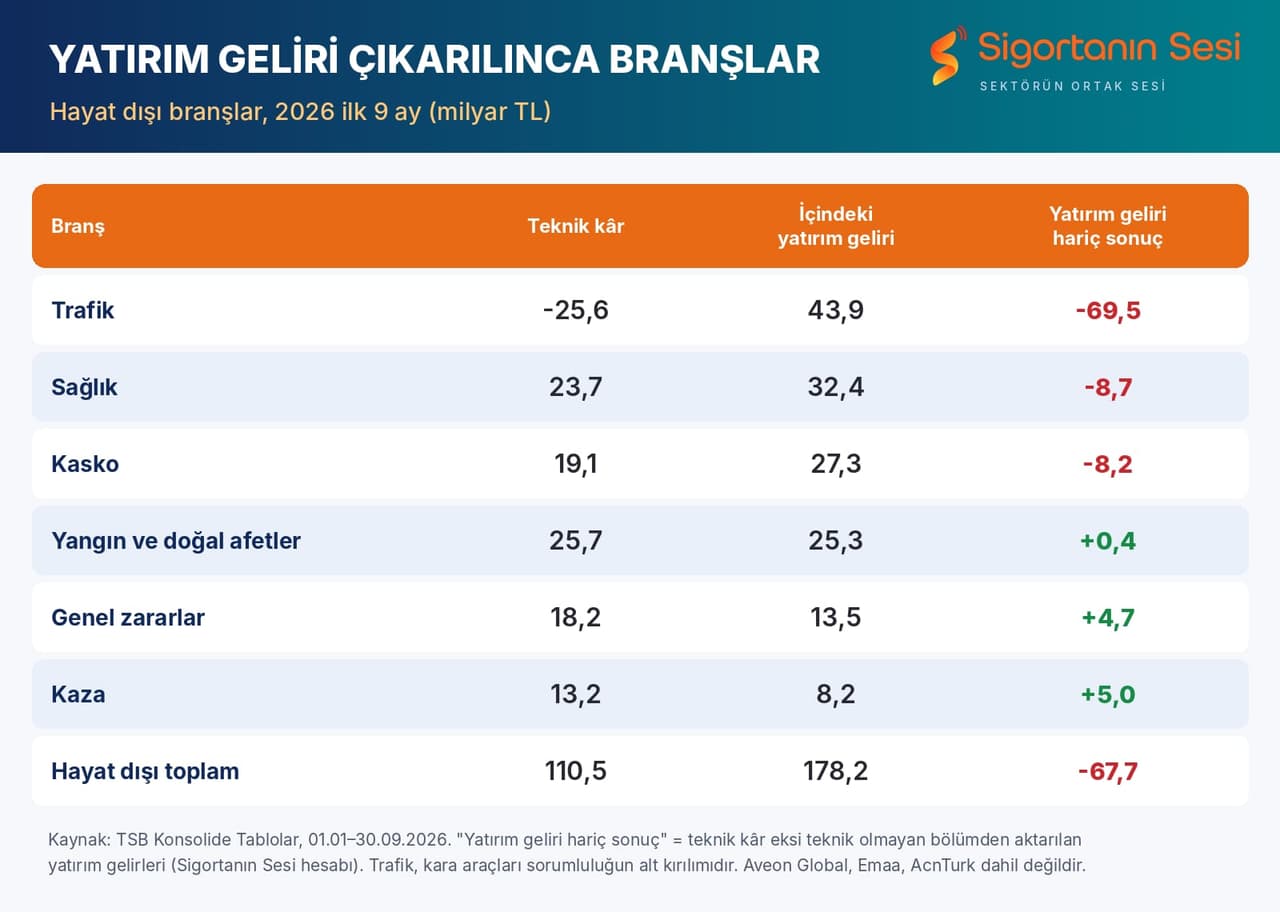
Tablonun anlattığı şu:
- Trafik, yatırım geliri dahil edilse bile zararda; yatırım geliri çıkarıldığında zarar 69,5 milyar liraya çıkıyor. - Sağlık ve kasko teknik sonuçta kârlı görünüyor. Ama bu kâr yatırım gelirinden geliyor; sigortacılık faaliyeti tek başına sağlıkta 8,7, kaskoda 8,2 milyar lira zararda. - Yangın ve doğal afetler, genel zararlar ve kaza ise yatırım geliri olmadan da kâr eden branşlar.
YATIRIM GELİRİNİN İÇİNDE NE VAR?
Dişçi'nin ikinci sorusu, bu yatırım gelirlerinin niteliğiyle ilgili. TSB'nin mali sonuçlar tablosuna göre hayat dışı (elementer) sigorta şirketlerinin dokuz aylık toplam yatırım geliri 251,7 milyar lira. Bunun başlıca kalemleri:
- 161,6 milyar lirası finansal yatırımlardan elde edilen gelirler, - 31,4 milyar lirası finansal yatırımların değerlemesi, - 38,8 milyar lirası kambiyo kârları, - 10,6 milyar lirası yatırımların nakde çevrilmesinden elde edilen kârlar.
Aynı dönemde 19,8 milyar lira kambiyo zararı ve 8,3 milyar lira yatırım değer azalışı da kaydedildi.
Değerleme geliri büyük ölçüde henüz nakde dönmemiş, muhasebe kaydı niteliğinde bir kazanç. Dişçi'nin de belirttiği gibi bu kazancın sürdürülebilirliği, fonun içeriğine, likiditesine ve taşıdığı risklere bağlı. TSB'nin konsolide verilerinde değerleme gelirinin ne kadarının yatırım fonlarından geldiği ayrıca gösterilmiyor; bu kırılım ancak şirketlerin kendi finansal tablo dipnotlarından izlenebiliyor.
BİZE GÖRE
Dişçi'nin de vurguladığı gibi sermaye yeterliliğinin yüksek olması sektörün en büyük güvencesi; TSB verilerine göre özkaynaklar da yüzde 44,9 büyüdü. Ama kârın kaynağı da en az kârın kendisi kadar önemli.
Yatırım geliri, sigortacılığın meşru ve gerekli bir parçası. Sorun, sigortacılık faaliyetinin kendisindeki açığı kalıcı olarak bu gelirle kapatmak. Faiz oranları düştüğünde aynı yatırım gelirinin elde edilmesi zorlaşabilir; trafikte, sağlıkta ve kaskoda fiyatlamanın riske göre yeniden değerlendirilmesi de o zaman çok daha sert olabilir.
Bu nedenle bilanço dönemlerinde yalnızca prim büyümesini ve net kârı değil, yatırım geliri hariç teknik sonucu da konuşmak gerekiyor.
SORULARIMIZ
Türkiye Sigorta Birliği'ne: 1. Hayat dışı şirketlerin 31,4 milyar liralık "finansal yatırımların değerlemesi" gelirinin ne kadarı yatırım fonlarından kaynaklanıyor? Bu kırılımın konsolide tablolarda ayrıca yayımlanması planlanıyor mu? 2. Yatırım geliri hariç teknik sonucun branş bazında düzenli olarak yayımlanması düşünülüyor mu?
Sigorta şirketlerine: 3. Yatırım geliri hariç zarar eden trafik, sağlık ve kasko branşlarında, faiz oranlarının düşmesi halinde fiyatlama ve teminat planlamanız nasıl değişecek?
CEVAP HAKKI
Sigortanın Sesi olarak Türkiye Sigorta Birliği'nin ve sigorta şirketlerinin açıklamalarını aynen yayımlamaya hazırız. Yanıtlar ve görüşler için: info@sigortaninsesi.com
#SigortanınSesi #TeknikKâr #YatırımGeliri #DokuzAylıkSonuçlar #TSB #Trafik #SağlıkSigortası #Kasko #SigortaBilançoları
Günün sigorta haberleri her akşam e‑postanızda
Sitede yeni haber yayınlanan günlerde, akşam 18:00'de tek e-posta. İstediğiniz an ayrılabilirsiniz.