Vista Sigorta'dan İbrahim Can: Trafik ve kasko fiyatını belirleyen üç şey — araç değeri, yedek parça ve plaka
Araç sahibinin acenteye geldiğinde sorduğu ilk soru hemen her zaman aynı: "Bu fiyat neden böyle?" Konya'da faaliyet gösteren Vista Sigorta Acentesi'nin sahibi İbrahim Can, bu sorunun cevabını sahadaki tecrübesiyle anlatıyor.
FİYATIN ARKASINDA ARAÇ DEĞERİ VE YEDEK PARÇA VAR
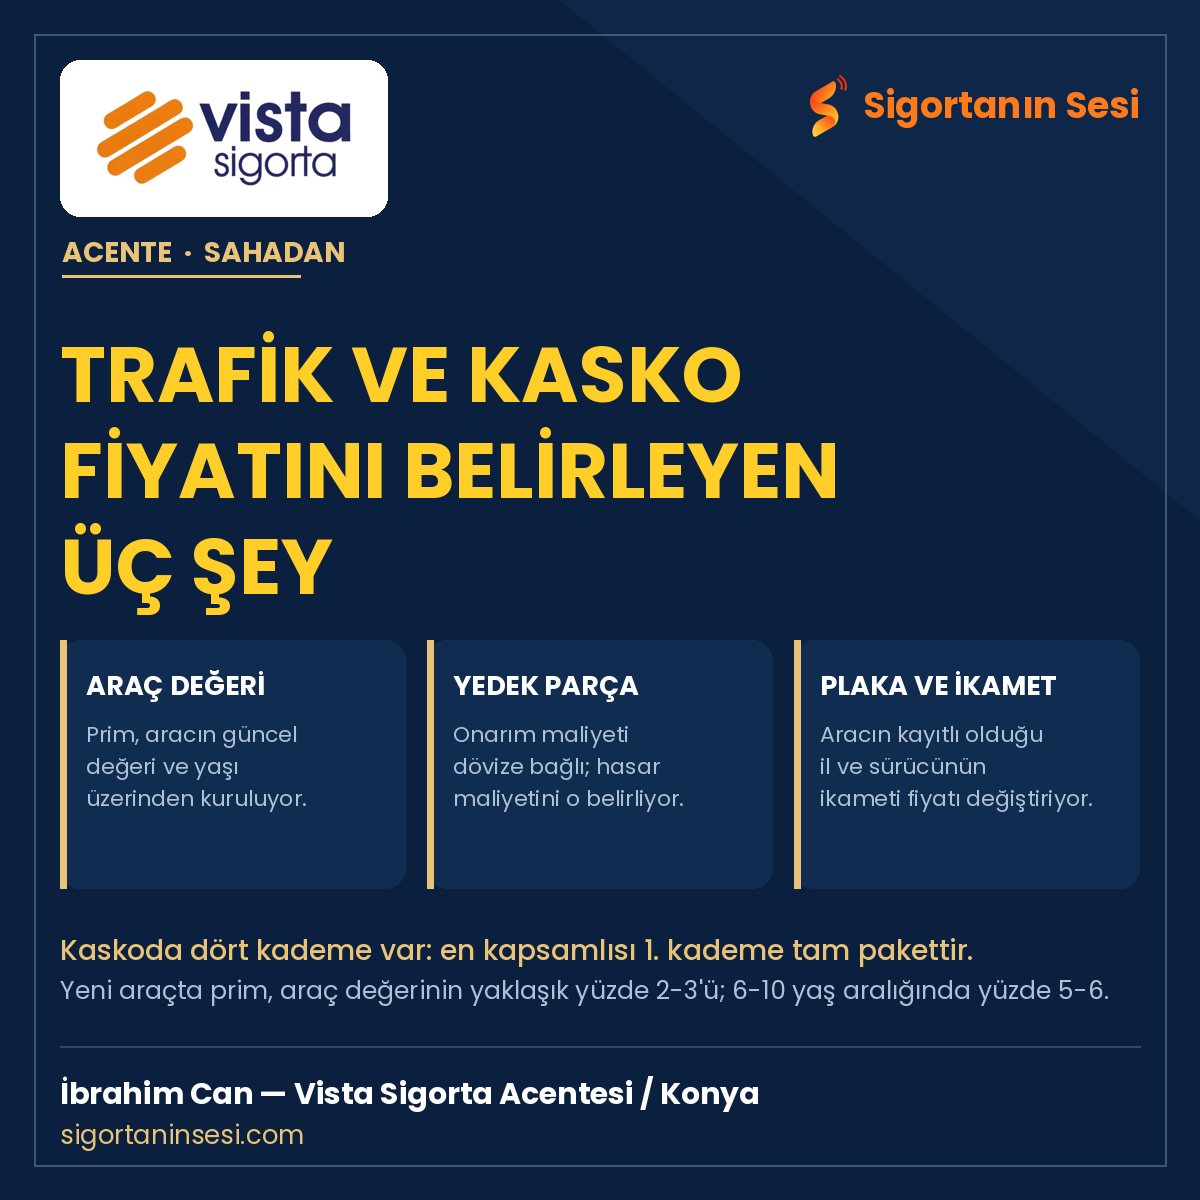
İbrahim Can'a göre zorunlu trafik sigortasındaki hareketin kaynağı poliçenin kendisinde değil, aracın ve onarımının maliyetinde.
"Döviz kurlarındaki artış araç fiyatlarına yansıdı. Araç fiyatlarında yaşanan artış sigorta fiyatlarına da yansıdı. Araçların yedek parça fiyatlarında sürekli bir artış yaşanıyor, yedek parçalar da dövizle satılıyor" diyen Can, pandemi döneminde üretimin durması ya da azalmasının yedek parça tarafındaki baskıyı kalıcı hale getirdiğini söylüyor.
Yani sigortalının ödediği prim, aracın ekonomik değerinin ve onarım maliyetinin bir yansıması oluyor.
PLAKA VE İKAMETGÂH PRİMİ DEĞİŞTİRİYOR
Can'ın altını çizdiği ikinci başlık, çoğu araç sahibinin bilmediği bir ayrıntı: aynı araç, farklı ilde farklı prim üretiyor.
"Aracın Konya plakalı olması gerekiyor, ayrıca araç sahibinin Konya'da ikametgâh ediyor olması lazım. Eğer araç Ankara veya İstanbul plakalı ise bu fiyat daha da artıyor. Çünkü şehir dışındaki bir aracın kaza yapma ihtimali daha fazla oluyor. Sigorta şirketleri bu ihtimali de hesaplayarak ona göre bir fiyat belirliyor."
Bir diğer nokta da el değiştiren araçlarla ilgili: yeni devralınan bir araçta primin yükselebildiğini, burada aracın yaşının tek başına belirleyici olmadığını aktarıyor.
KASKODA DÖRT KADEME VE ARAÇ DEĞERİNİN YÜZDESİ
Kasko tarafında Can'ın anlattığı çerçeve, müşteriye teklif anlatırken doğrudan kullanılabilecek nitelikte:
"Kasko temelde isteğe bağlı bir sigorta. Muhatabımızın bizden ne istediği önemli. Dört ayrı kategori var. En kapsamlı sigorta birinci kademedeki full pakettir."
Primi belirleyen unsurları ise şöyle sıralıyor: aracın yaşı, rayiç değeri, poliçenin neleri kapsadığı, sigortalının mesleği ve hasar halinde aracın hangi servise gideceği.
Pratik ölçü de veriyor: yeni bir araçta kasko primi, araç değerinin yaklaşık yüzde 2-3'ü seviyesinde çıkabiliyor. 6-10 yaş aralığındaki araçlarda bu oran yüzde 5-6'ya kadar yükselebiliyor. 10 yaş üstü araçlarda ise kasko yapılması zorlaşıyor.
HİZMETLER VE ÖDEME KOŞULLARI DEĞİŞTİ
Can, sektörde poliçe dışı hizmetlerin de değiştiğine dikkat çekiyor: bir dönem birçok şirketin poliçeye eklediği ücretsiz çekici gibi hizmetlerin daraldığını, zorunlu trafik sigortasında kredi kartı taksitlerinin bazı şirketlerce kaldırıldığını aktarıyor.
Bu tablo, poliçe karşılaştırmasında fiyatın tek başına yeterli olmadığını gösteriyor: hangi hizmetin poliçeye dahil olduğu, ödeme koşulunun ne olduğu ve hasar anında hangi servis ağına erişileceği de kararın parçası.
"EK POLİÇE TALEBİ ARTTI"
Araç değerlerinin yükselmesiyle birlikte müşteri davranışının da değiştiğini söylüyor İbrahim Can: zorunlu olanın ötesine geçip ek teminat talep eden araç sahiplerinin sayısı artmış durumda.
Acentenin işlevi de burada görünür hale geliyor. Aracın değeri, kullanım biçimi ve bütçesi birlikte değerlendirilmeden seçilen bir poliçe, hasar anında beklentiyi karşılamayabiliyor. Vista Sigorta Acentesi'nin yaklaşımı da bu: müşteriye teklif sunmadan önce ihtiyacı konuşmak.
#sigorta #trafiksigortası #kasko #acente #VistaSigorta #SigortanınSesi