Elektrikli araçta kasko: Teklif karşılaştırırken sorulması gereken 6 başlık
Elektrikli araç satışı arttıkça poliçe satan tarafın önüne yeni bir iş geliyor: müşteriye yalnızca prim değil, poliçenin elektrikli araca özgü kalemlerini de anlatmak.
TÜİK'in Motorlu Kara Taşıtları verilerine göre 2026'nın ilk altı ayında trafiğe kaydedilen 456 bin 50 otomobilin %17,8'i tamamen elektrikli, %31,6'sı hibrit oldu. Yani yeni otomobillerin yarısına yakını bu gruba giriyor.
IBS Sigorta ve Reasürans Brokerliği A.Ş., elektrikli araç kaskosunda öne çıkan risk kalemlerini ve poliçe karşılaştırmasında bakılması gereken başlıkları derleyen bir çalışma yayımladı. Çalışmanın sahadaki kullanışlı tarafı, teknik anlatımdan çok satış ve hasar masasında karşılaşılan somut sorulara odaklanması.
Bir ayrımı baştan koyalım: IBS bir sigorta ve reasürans brokeridir. 5684 sayılı Sigortacılık Kanunu'ndaki tanımlara göre broker, sigorta yaptırmak isteyeni temsil ederek şirketlerle sözleşme yapılmasına aracılık eder; acente ise sigorta şirketine bağlı bir sıfatla faaliyet gösterir. Yani aşağıdaki başlıklar, poliçeyi karşılaştıran her aracı için aynı ölçüde geçerli — ama bunları derleyen taraf broker.
BATARYA: MÜŞTERİYE ANLATILMASI GEREKEN AYRIM
Sahada en çok karışan konu bu.
Bataryanın zamanla kapasite kaybetmesi ile kaza, yangın veya poliçede tanımlı başka bir risk sonucu fiziksel olarak hasar görmesi aynı şey değil. Kullanıma bağlı performans kaybı çoğunlukla üretici garantisinin ve ürün koşullarının konusu. Kaza sonucu oluşan batarya hasarı ise poliçenin kapsamına ve özel şartlarına göre kasko tarafında değerlendirilebiliyor.
Müşteriye söylenmesi gereken cümle şu: "Batarya teminatta mı?" sorusunun cevabı tek başına yeterli değil; hangi hallerde, hangi şartlarla ve hangi istisnalarla teminat verildiği poliçeden poliçeye değişiyor.
ŞARJ ÜNİTESİ HANGİ POLİÇEYE GİRİYOR
İkinci sık karşılaşılan soru şarj tarafında.
Evde veya iş yerinde kullanılan wallbox tipi üniteler, kablolar ve ekipman söz konusu olduğunda kasko ile konut veya iş yeri poliçesinin sınırı belirleyici oluyor. Şarj sırasında araçta oluşan elektrik hasarı ile binaya sabitlenmiş ünitede oluşan hasar aynı poliçeden karşılanmayabiliyor. Ünite kaynaklı bir olay çevredeki başka mallara zarar verdiğinde ise sorumluluk ve mülk sigortası başlıkları devreye giriyor.
Pratik sonuç: kendi şarj ünitesi olan müşteride konut ya da iş yeri poliçesi de masaya gelmeli. Bu, aracı için aynı zamanda ek üretim demek.
YANGIN SORUSUNA DOĞRU CEVAP
Müşteriden gelen "elektrikli araçlar daha çok yanıyormuş" sorusuna verilecek cevap da net: elektrikli araçların daha sık yandığı yönündeki genel kabul doğru değil.
Farklılık, lityum-iyon bataryanın ciddi hasar görmesi halinde ortaya çıkabilen termal kaçak sürecinde. Bu durum yangına müdahaleyi, aracın güvenli alana alınmasını ve sonrasında takibini geleneksel araçtan farklılaştırıyor. Dolayısıyla poliçede elektrikli araca uygun çekici ve asistans hizmetinin kapsamı ayrıca sorulmalı.
POLİÇE KARŞILAŞTIRIRKEN ALTI BAŞLIK
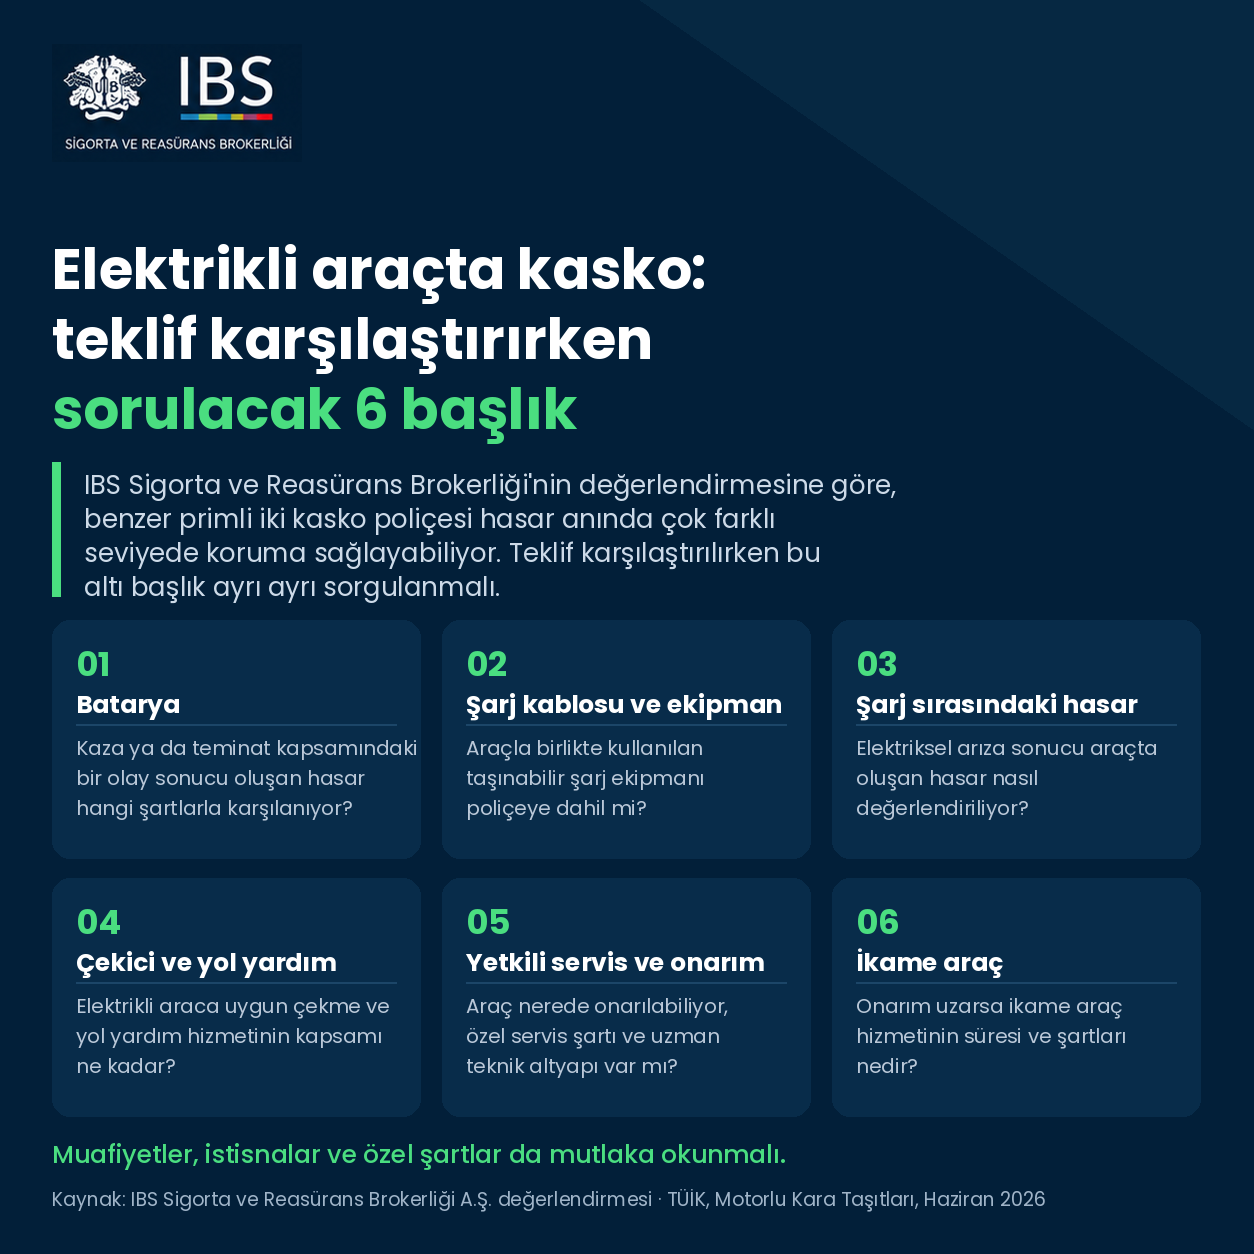
IBS'nin derlediği liste, teklif karşılaştırmasında doğrudan kullanılabilecek nitelikte:
Batarya: kaza ya da poliçe kapsamındaki başka bir olay sonucu oluşan hasar hangi şartlarla karşılanıyor. Şarj kablosu ve taşınabilir ekipman: araçla birlikte kullanılan ekipman poliçeye dahil mi. Şarj sırasındaki hasarlar: elektriksel arıza veya başka bir olay sonucu araçta oluşan hasar nasıl değerlendiriliyor. Çekici ve yol yardım: elektrikli araca uygun hizmetin kapsamı ne. Yetkili servis ve onarım: araç nerede onarılabiliyor, özel servis şartı var mı. İkame araç: onarım uzarsa hizmetin süresi ve şartları ne.
Bunlara muafiyetler, istisnalar ve özel şartlar ekleniyor. Benzer primli iki poliçe, gerçek bir hasarda çok farklı seviyede koruma sağlayabiliyor — ve bu farkı müşteriye poliçe satılırken anlatmak, hasar anında anlatmaktan çok daha kolay.
İKİNCİ ELDE YENİ BİR KALEM: BATARYANIN GEÇMİŞİ
İkinci el elektrikli araç alan müşteride kilometre tek başına yeterli bilgi değil. Bataryanın aldığı darbeler, yapılan onarımlar ve üretici kontrolleri aracın teknik durumunu ve sigortalanabilirliğini etkileyebiliyor.
Burada verilebilecek en değerli tavsiye basit: aracı aldıktan sonra poliçe aramak yerine, araç seçimi sırasında sigorta koşullarını da sormak. Bu, müşterinin toplam sahiplik maliyetini gerçekçi görmesini sağlıyor.
MÜŞTERİYE VERİLECEK RİSK TAVSİYELERİ
Poliçe kadar, hasarın hiç oluşmaması da poliçeyi satan tarafın işine yarıyor. IBS'nin çalışmasında sıralanan temel önlemler şunlar:
Üreticinin belirlediği bakım ve kontrol periyotlarına uymak. Batarya veya yüksek voltaj sistemiyle ilgili uyarıları ihmal etmemek. Şarj için üreticinin onayladığı ekipmanı kullanmak. Ev tipi şarj ünitesinin kurulumunu yetkili kişilere yaptırmak. Aracın alt kısmından darbe alındığında, dışarıdan hasar görünmese bile bataryayı uzmana kontrol ettirmek.
Bu beş maddeyi poliçe teslim ederken müşteriye tek sayfa olarak vermek, hem hasar frekansını düşüren hem de müşteri ilişkisini güçlendiren bir adım.
Elektrikli araçta kaskonun gerçek değeri, ödenen primde değil, hasar anında poliçenin hangi soruya cevap verdiğinde ortaya çıkıyor. O soruları poliçe satılırken soran aracı, hasar anında kendini de korumuş oluyor.
#sigorta #kasko #elektrikliaraç #batarya #broker #acente #SigortanınSesi