Sigorta şirketi zora girse poliçem ne olur? Söylentiye karşı en iyi cevap kanunda yazıyor
"Selde üç sigorta şirketi battı" iddiası sosyal medyada hızla yayıldı. Teyit uydurma olduğunu ortaya koydu, TSB yalanladı. Peki bir şirket gerçekten zora girse sigortalının ve BES katılımcısının parası nerede duruyor?
İstanbul selinin ardından sosyal medyada "sel hasarları nedeniyle üç sigorta şirketi iflas etti" iddiası yayıldı. Paylaşımlarda tek bir şirket adı yoktu; kaynak olarak gösterilen Reuters'ta da böyle bir haber bulunmuyordu. Teyit, 16 Ekim'de iddianın uydurma olduğunu yayımladı. Aynı günlerde "BES'ten kitlesel çıkış" iddiası da dolaştı; Dezenformasyonla Mücadele Merkezi bunu "tamamen asılsız" olarak nitelendirdi ve son bir ayda 100 binden fazla net sözleşme artışı olduğunu açıkladı.
Türkiye Sigorta Birliği (TSB) Başkanı Ahmet Yaşar da 18 Ekim'de yaptığı açıklamada iflas iddialarının asılsız olduğunu vurguladı. Yaşar, bazı sigorta şirketlerinin sermayedarlarına ilişkin gelişmelerin, şirketlerin mali yapıları ve sigortacılık faaliyetleriyle doğrudan ilişkilendirilmemesi gerektiğini belirtti; sel ve su baskınından etkilenenler için önceliğin hasarların hızla tespit edilmesi ve poliçe kapsamındaki zararların en kısa sürede karşılanması olduğunu söyledi.
Söylentiye hızla ve açık bir dille yanıt veren Ahmet Yaşar'a ve Türkiye Sigorta Birliği'ne teşekkür ediyoruz.
Bunu da okuyun: Quick Sigorta'nın sel uygulaması: Tüm araçlar mı, koşulu taşıyanlar mı?
ASIL SORU: ŞİRKET ZORA GİRSE NE OLUR?
Bize göre bu tür söylentiler, sigortalının aklındaki tek bir soruyu cevapsız bulduğu için yayılıyor: "Şirketim batarsa param ne olur?" Bu sorunun cevabı söylentide değil, kanunda yazıyor.
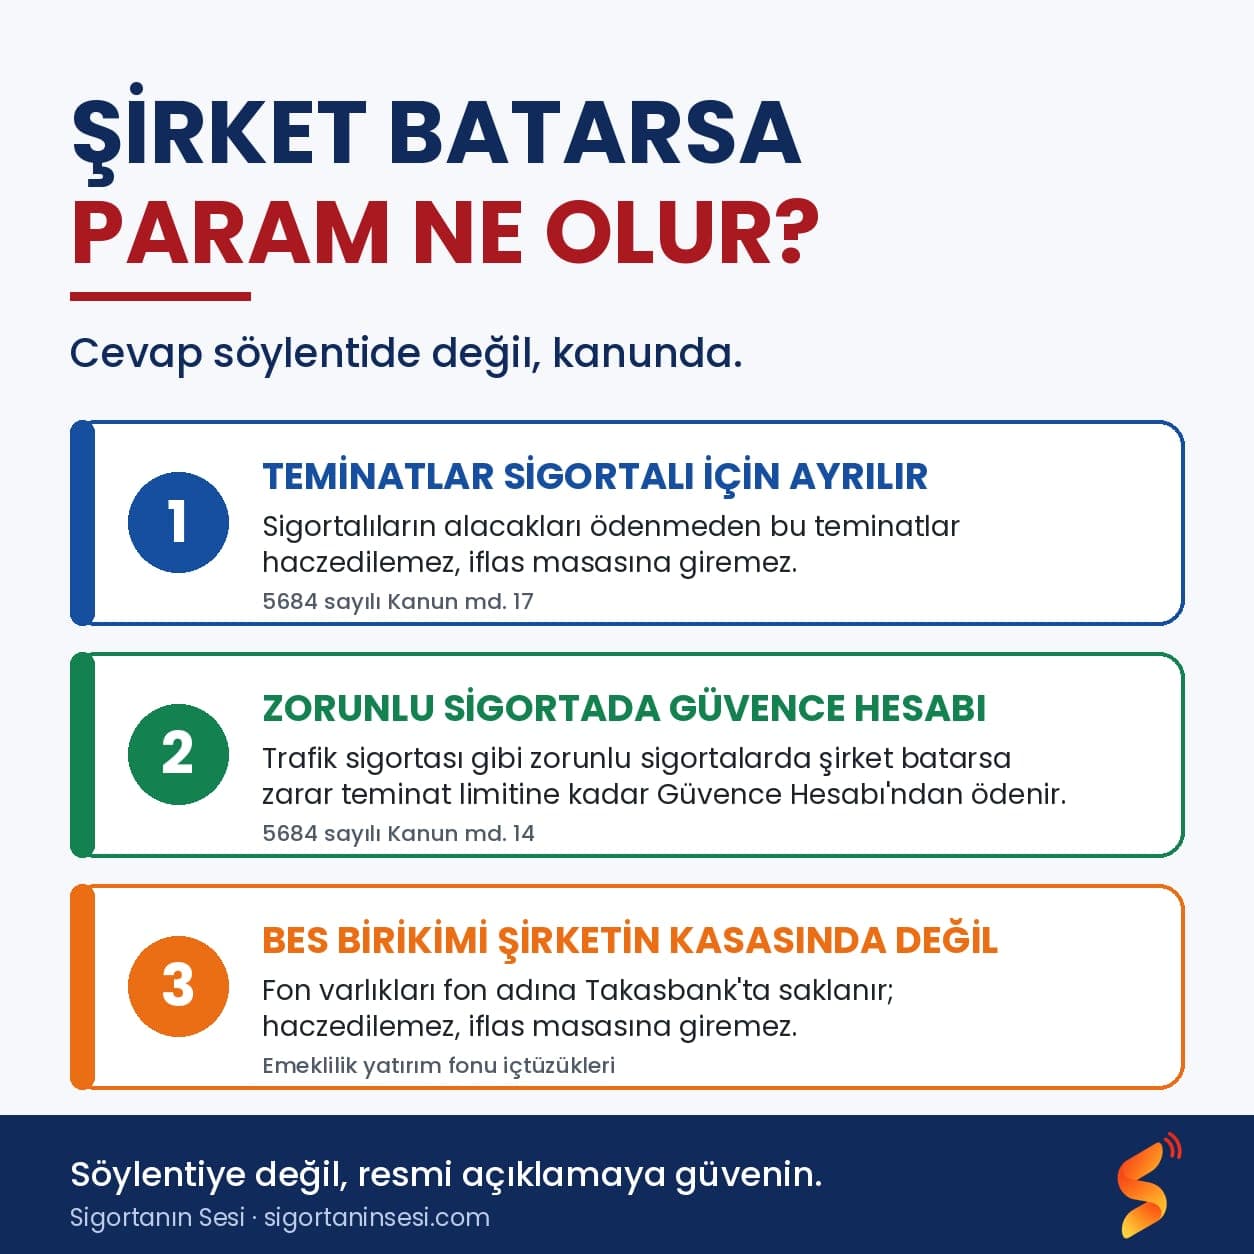
Teminatlar sigortalı için ayrılıyor. 5684 sayılı Sigortacılık Kanunu'nun 17. maddesine göre sigorta şirketleri, yaptıkları sözleşmelerden doğan taahhütlerine karşılık teminat ayırmak zorunda. Aynı maddeye göre bu teminatlar, sigortalıların tüm alacakları ödenmeden iflas veya tasfiye masasına dahil edilemiyor, haczedilemiyor; şirket ödeme güçlüğüne düşerse sigortalılara bu teminatlardan ödeme yapılmasına karar verilebiliyor. Kanunun 10. maddesine göre de şirketin iflası halinde sigortalılar, iflas masasına üçüncü sırada katılıyor.
Zorunlu sigortalarda Güvence Hesabı devrede. Kanunun 14. maddesine göre trafik sigortası gibi kanunda sayılan zorunlu sorumluluk sigortalarında, şirketin mali bünye zaafı nedeniyle sürekli olarak bütün branşlarda ruhsatının iptal edilmesi ya da iflası halinde, şirketin ödemekle yükümlü olduğu maddi ve bedensel zararlar geçerli teminat tutarlarına kadar TSB nezdindeki Güvence Hesabı'na başvurularak karşılanabiliyor. Sel hasarlarının yer aldığı yangın ve kasko branşları ise Güvence Hesabı'nın değil, yukarıdaki teminat hükümlerinin kapsamında.
BES birikimi şirketin kasasında durmuyor. Emeklilik yatırım fonlarının içtüzüklerine göre fon malvarlığı rehnedilemiyor, üçüncü kişilerce haczedilemiyor ve iflas masasına dahil edilemiyor. Fon varlıkları, fon adına Takasbank nezdinde saklanıyor. Yani katılımcının birikimi, emeklilik şirketinin kendi malvarlığıyla aynı kasada tutulmuyor.
Bize göre Yaşar'ın, sermayedarlara ilişkin gelişmelerin şirketlerin mali yapılarıyla doğrudan ilişkilendirilmemesi gerektiği yönündeki vurgusunun hukuki dayanağı da bu hükümlerde. Sigortalının bunu bilmesi, söylentinin etkisini en baştan azaltır.
BİZE GÖRE SÖYLENTİNİN PANZEHİRİ DÜZENLİ VERİ
Yalanlama önemli ama söylenti yalanlamadan hızlı yayılıyor. Bize göre kalıcı çözüm, sigortalının merak ettiği bilginin söylentiden önce kamuoyunun önünde olması.
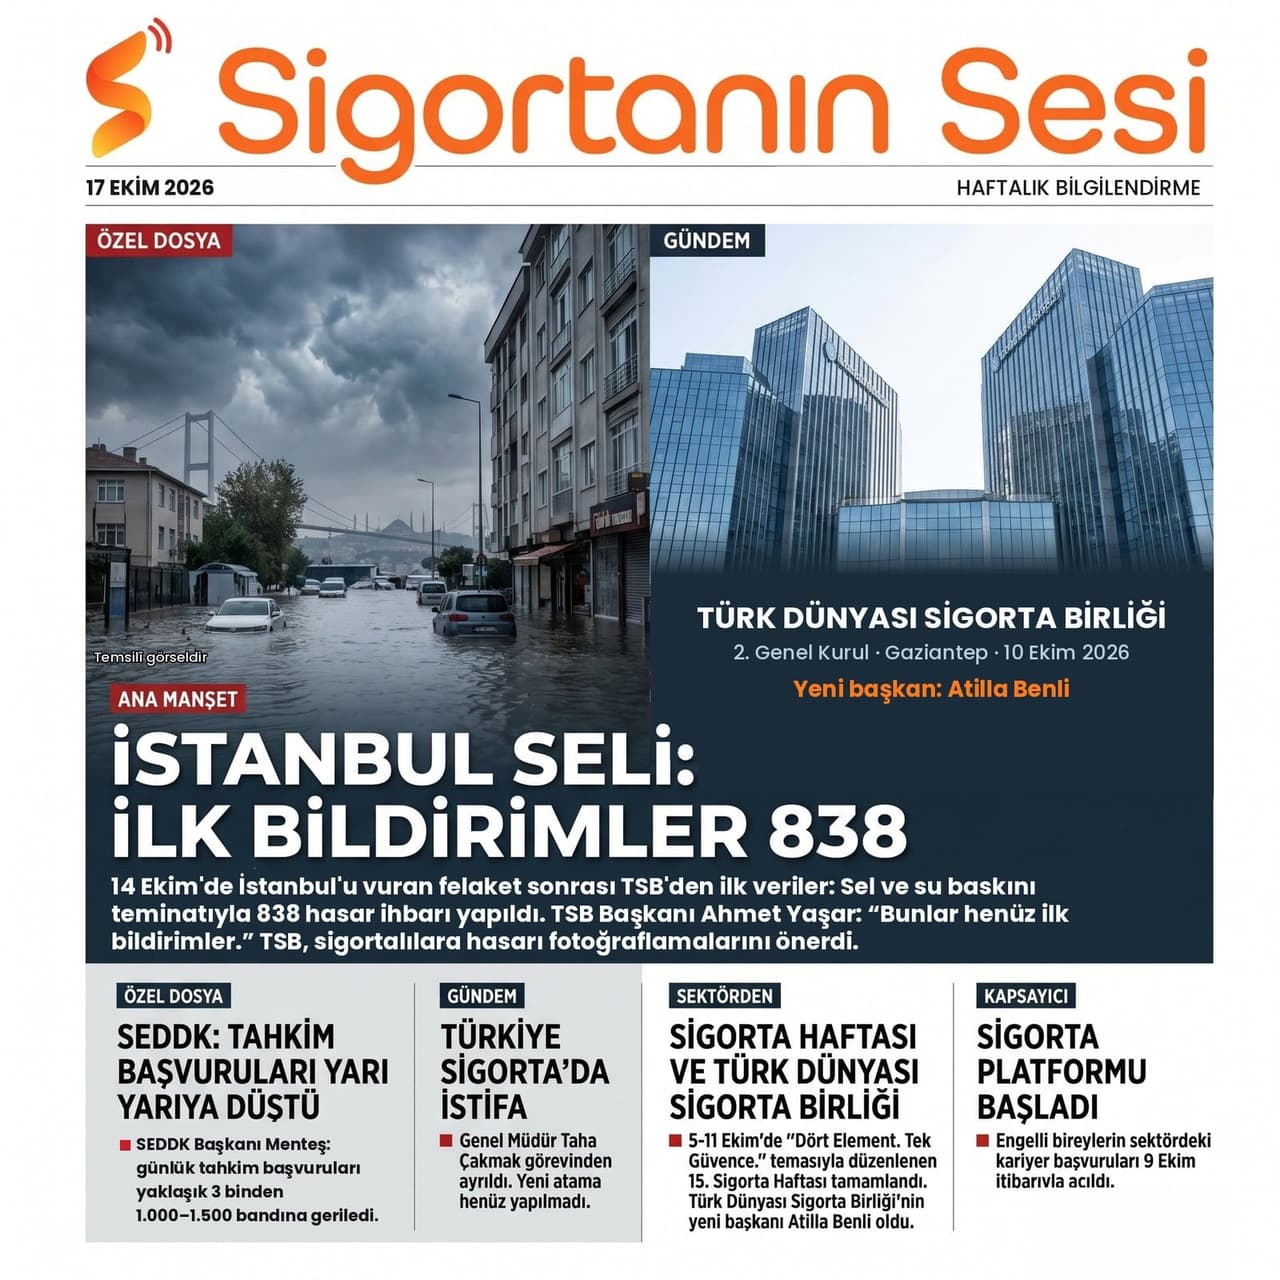
TSB, selin ardından ilk verileri hızla paylaştı: Başkan Ahmet Yaşar'ın 15 Ekim'deki açıklamasına göre İstanbul'da sel ve su baskını teminatı kapsamında 838 hasar ihbarı yapıldı; bunların 776'sı yangın, 62'si kasko branşında. Bursa, Kocaeli ve Yalova ile birlikte sayı 897'ye ulaştı. Bu açıklık değerli. Bir sonraki adım, bu ihbarların kaçının sonuçlandığının, ne kadar ödeme yapıldığının belirli aralıklarla paylaşılması olabilir. "Şirketler ödeyemiyor" söylentisine verilebilecek en güçlü cevap, ödenen tazminatın rakamıdır.
Aynı şey şirketlerin mali gücü için de geçerli. Sermaye yeterliliği verileri düzenli ve kolay erişilebilir biçimde paylaşıldıkça, "şirket batıyor" iddiası daha ilk paylaşımda kendiliğinden zayıflar.
Bu iş yalnızca kurumlara da kalmamalı. Sigortalıyla ilk temas eden acenteler ve sektör çalışanları, bu tür söylentilerle karşılaşan müşteriye kanundaki güvenceleri anlatabilecek en yakın kaynak. Sektör basını olarak bize düşen de doğrulanmamış iddiayı çoğaltmamak.
SORULARIMIZ
1. Türkiye Sigorta Birliği'ne: İstanbul selindeki hasar ihbarlarının kaçının sonuçlandığı ve toplam ne kadar tazminat ödendiği, belirli aralıklarla kamuoyuyla paylaşılacak mı?
2. Türkiye Sigorta Birliği'ne: Sel, deprem gibi büyük hasar dönemlerinde yayılan söylentilere karşı sigortalıyı bilgilendirecek, kanundaki güvenceleri sade bir dille anlatan kalıcı bir bilgi sayfası hazırlanması gündemde mi?
3. Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu'na (SEDDK): Şirketlerin sermaye yeterlilik verilerinin daha sık ve sigortalının kolayca anlayabileceği bir biçimde yayımlanması gündemde mi?
4. SEDDK'ya: Bir sigorta şirketinin ruhsatının iptal edilmesi ya da iflası halinde sigortalının ve BES katılımcısının izleyeceği yolu adım adım anlatan bir rehber kamuoyuyla paylaşılabilir mi?
CEVAP HAKKI
Türkiye Sigorta Birliği'nın açıklamalarını aynen yayımlamaya hazırız.
#SigortaGüvencesi #Dezenformasyon #BES #GüvenceHesabı #İstanbulSeli #TSB #SigortanınSesi
Sektörü kaynağından takip edin
Bülten: mevzuat değişiklikleri, veriler ve analizler — her biri kaynağı gösterilerek.