Sel, koruma açığını gösterdi: Kasko ile yangın ve doğal afet sigortası hem poliçe hem reel primde geriliyor
Zorunlu trafik sigortası büyürken sel hasarını karşılayabilen kasko ile yangın ve doğal afet sigortaları küçülüyor. Sel faturasının kime kaldığını bu tablo anlatıyor.
Türkiye Sigorta Birliği (TSB) verilerine göre sigorta sektörü 2026'nın ilk dokuz ayında 1 trilyon 97 milyar lira prim üretti. Sektörün verilerini düzenli olarak kamuoyuyla paylaşan Türkiye Sigorta Birliği'ne teşekkür ediyoruz.
Rakam büyük görünse de branşlara bakıldığında farklı bir tablo ortaya çıkıyor. Sigorta Gazetesi'nin aktardığı TSB verilerine göre toplam prim üretimi nominal olarak yüzde 28 artarken reel olarak yüzde 1,3 geriledi.
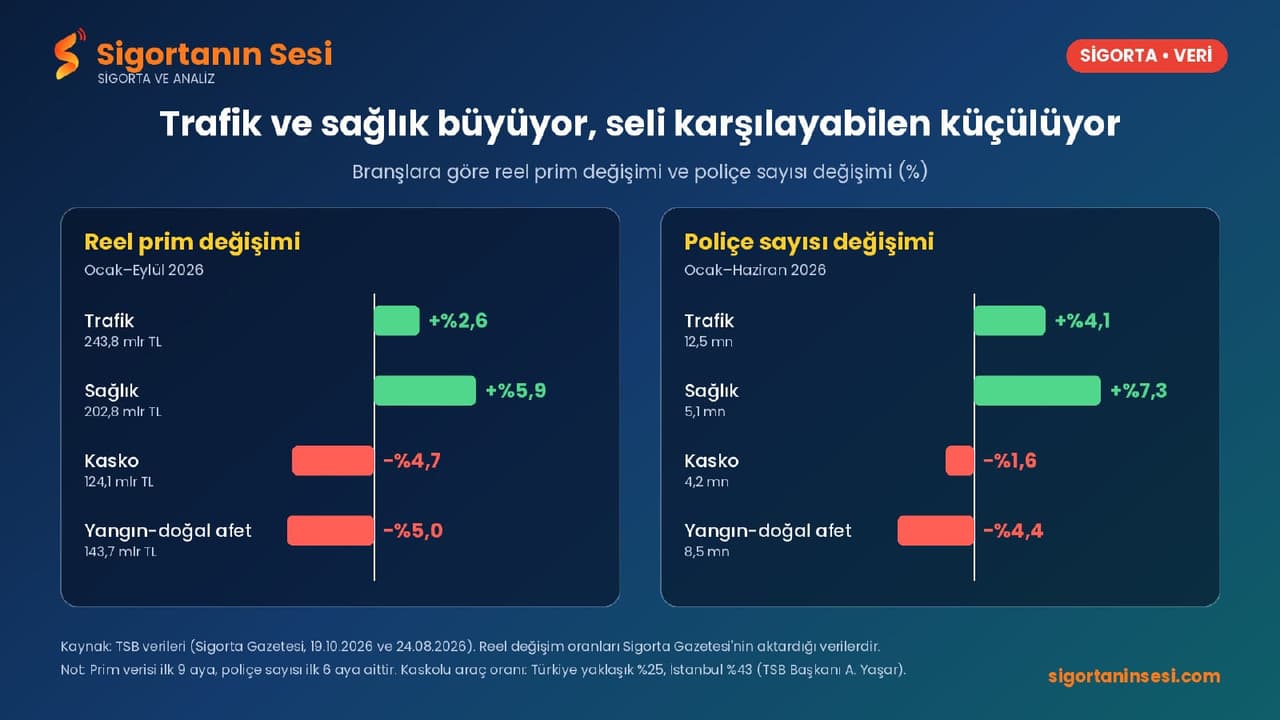
TRAFİK VE SAĞLIK BÜYÜYOR, SELİ KARŞILAYABİLEN KÜÇÜLÜYOR
Bunu da okuyun: Sigorta şirketi zora girse poliçem ne olur? Söylentiye karşı en iyi cevap kanunda yazıyor
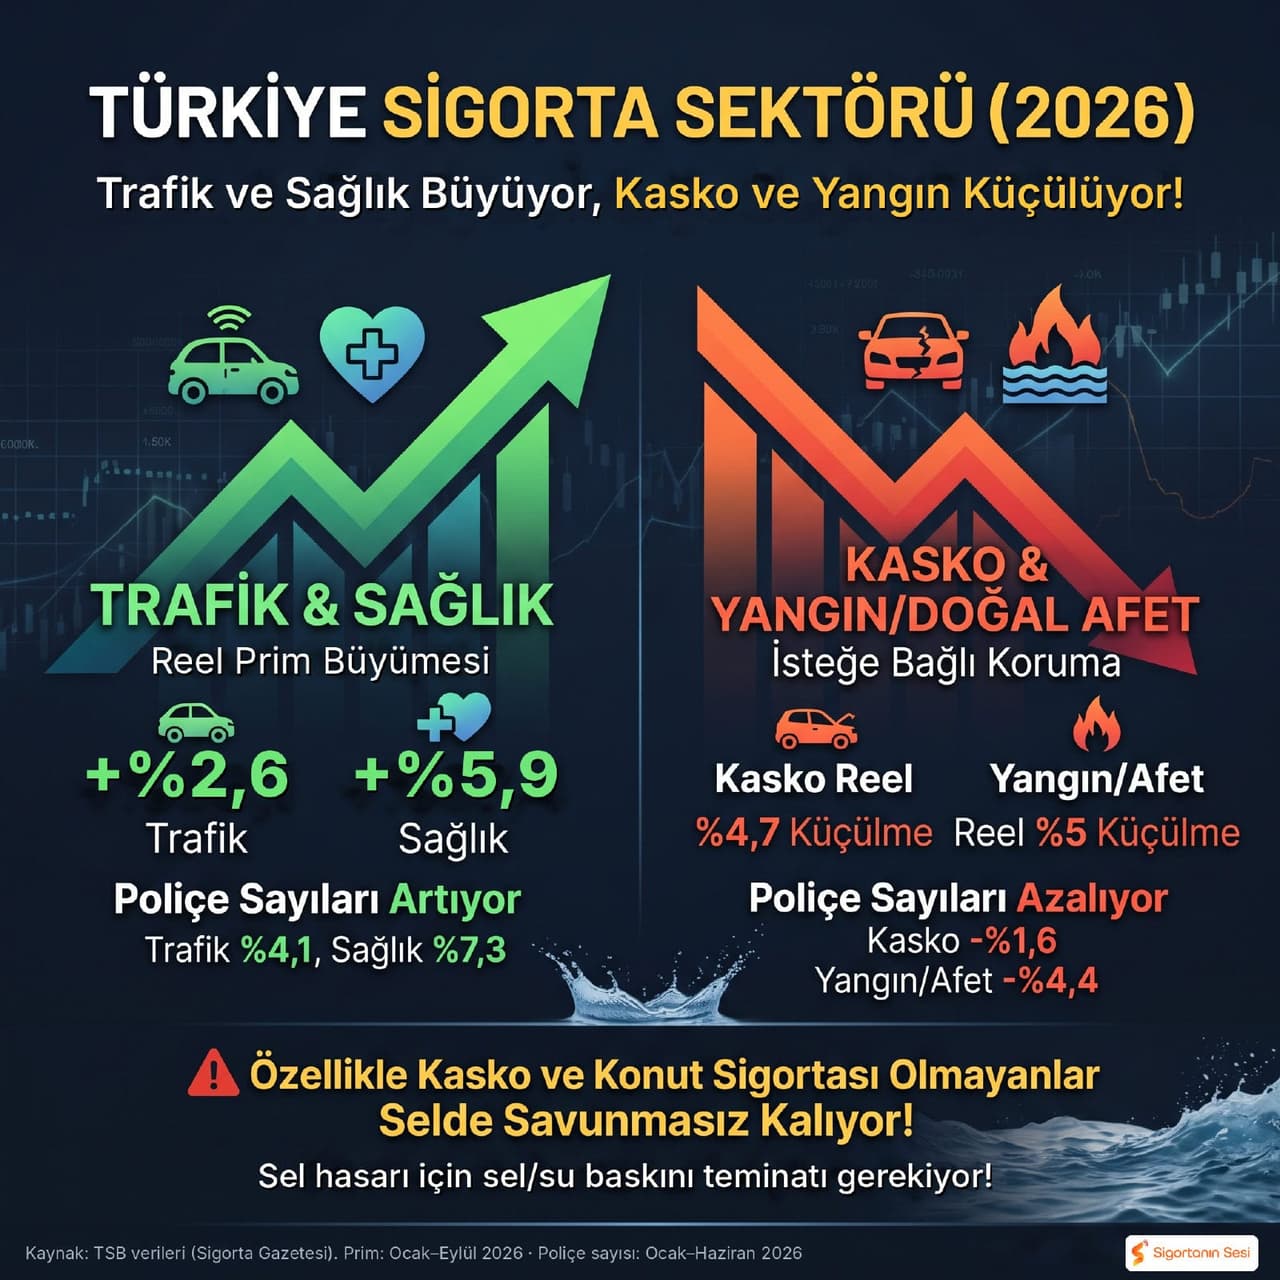
Dokuz ayın verilerine göre zorunlu trafik sigortası primleri yüzde 33,1 artışla 243,8 milyar liraya ulaştı ve reel olarak yüzde 2,6 büyüdü. Sağlık sigortası primleri yüzde 37,4 artışla 202,8 milyar liraya çıktı; reel büyüme yüzde 5,9 oldu.
Buna karşılık kasko primleri yüzde 23,7 artışla 124,1 milyar liraya ulaştı ancak reel olarak yüzde 4,7 küçüldü. Yangın ve doğal afet branşında primler yüzde 23,3 artışla 143,7 milyar lira oldu; reel olarak ise yüzde 5 geriledi.
Poliçe sayıları da aynı yönü gösteriyor. Sigorta Gazetesi'nin aktardığı TSB verilerine göre 2026'nın ilk yarısında trafik poliçesi sayısı yüzde 4,1 artarak 12,5 milyona, sağlık poliçesi sayısı yüzde 7,3 artarak 5,1 milyona çıktı. Aynı dönemde kasko poliçesi sayısı yüzde 1,6 azalarak 4,2 milyona, yangın ve doğal afet poliçesi sayısı ise yüzde 4,4 azalarak 8,5 milyona geriledi.
BİZE GÖRE SEL BU TABLOYU GÖRÜNÜR KILDI
İstanbul ve çevresini etkileyen selin ardından bir gerçek yeniden hatırlandı: Zorunlu trafik sigortası, aracın sel hasarını karşılamıyor. Bunun için kaskoda sel ve su baskını teminatı bulunması gerekiyor. TSB Başkanı Ahmet Yaşar'ın açıklamasına göre Türkiye'de araçların yaklaşık yüzde 25'i, İstanbul'da ise yüzde 43'ü kaskolu.
Bize göre veriler, zorunlu sigorta büyürken isteğe bağlı korumanın gerilediğine işaret ediyor. Bunun nedenini bugün elimizdeki verilerle kesin olarak söylemek mümkün değil; fiyatlar, hane bütçesi ya da başka etkenler rol oynuyor olabilir. Ancak sonuç değişmiyor: Sel teminatı içeren bir kasko ya da konut sigortası olmayan kişi, selde oluşan zararı büyük ölçüde kendisi karşılamak zorunda kalıyor.
Bize göre sel sonrası dönem, bu koruma açığının nedenlerini ortaya koymak ve sigortayı ulaşılabilir kılacak çözümleri konuşmak için bir fırsat.
Not: Prim verileri 2026'nın ilk dokuz ayına, poliçe sayıları ise ilk altı ayına aittir. Reel değişim oranları Sigorta Gazetesi'nin aktardığı hesaplamalara dayanmaktadır.
SORULARIMIZ
1. Türkiye Sigorta Birliği'ne: Kasko ile yangın ve doğal afet poliçelerindeki azalmanın nedenlerine ilişkin bir çalışma yapıldı mı? Azalma hangi bölgelerde ve hangi müşteri gruplarında yoğunlaşıyor?
2. Türkiye Sigorta Birliği'ne: Konut ve işyeri poliçelerinin ne kadarında sel ve su baskını teminatı bulunuyor? Bu oran kamuoyuyla paylaşılabilir mi?
3. Türkiye Sigorta Birliği'ne: Daha düşük bütçeli sigortalılar için kasko ve konut sigortasında temel teminatlı, ulaşılabilir ürünlerin yaygınlaştırılması gündemde mi?
CEVAP HAKKI
Türkiye Sigorta Birliği'nin açıklamalarını aynen yayımlamaya hazırız.
#Kasko #KonutSigortası #SelHasarı #SigortaBilinci #TSB #SigortanınSesi
Sektörü kaynağından takip edin
Bülten: mevzuat değişiklikleri, veriler ve analizler — her biri kaynağı gösterilerek.