Acente gibi çalışan broker: Kâğıtta ayrı, sahada aynı
Kanun birini sigorta şirketinin, diğerini sigortalının temsilcisi olarak tanımlıyor. Peki poliçe aynı sistemden kesiliyor, prim aynı POS'tan çekiliyorsa, sigortalı aradaki farkı nerede görecek?
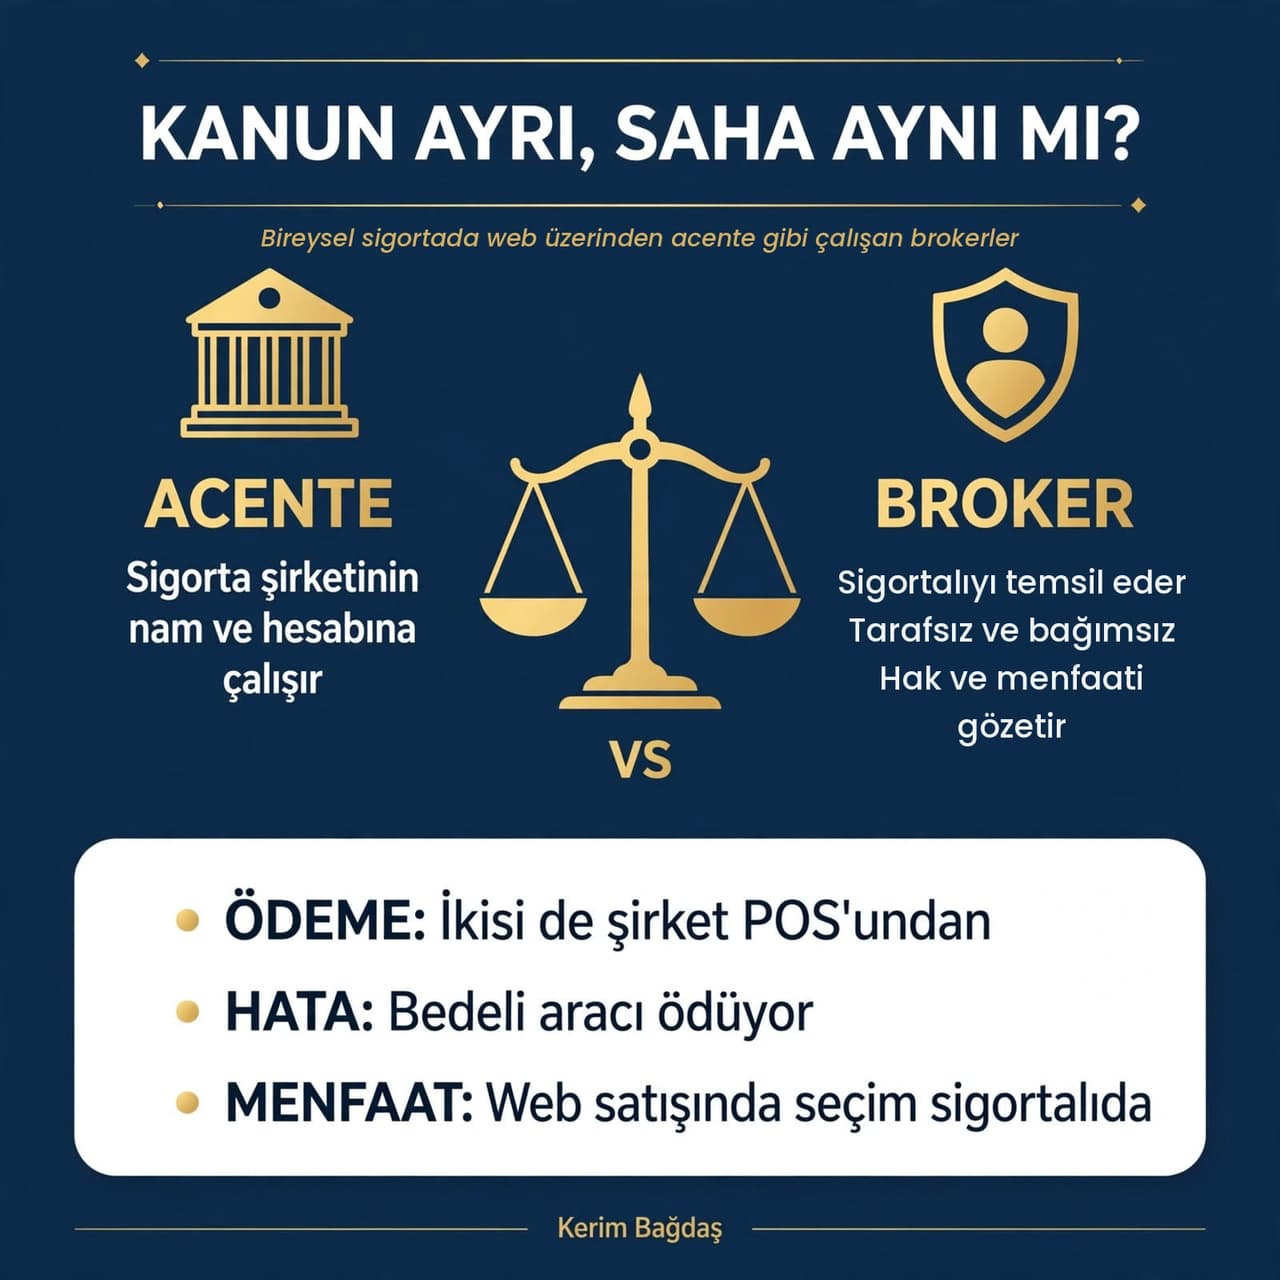
Kanun, broker ile acenteyi birbirinden açıkça ayırıyor.
5684 sayılı Sigortacılık Kanunu'na göre acente, "sigorta şirketlerinin nam ve hesabına" çalışır. Broker ise sigorta yaptırmak isteyenleri "temsil ederek", şirket seçiminde "tamamen tarafsız ve bağımsız davranarak" ve onların "hak ve menfaatlerini gözeterek" çalışır.
Kâğıt üzerinde iki ayrı meslek var: biri sigorta şirketinin tarafında, diğeri sigortalının. Ama sahada durum farklı.
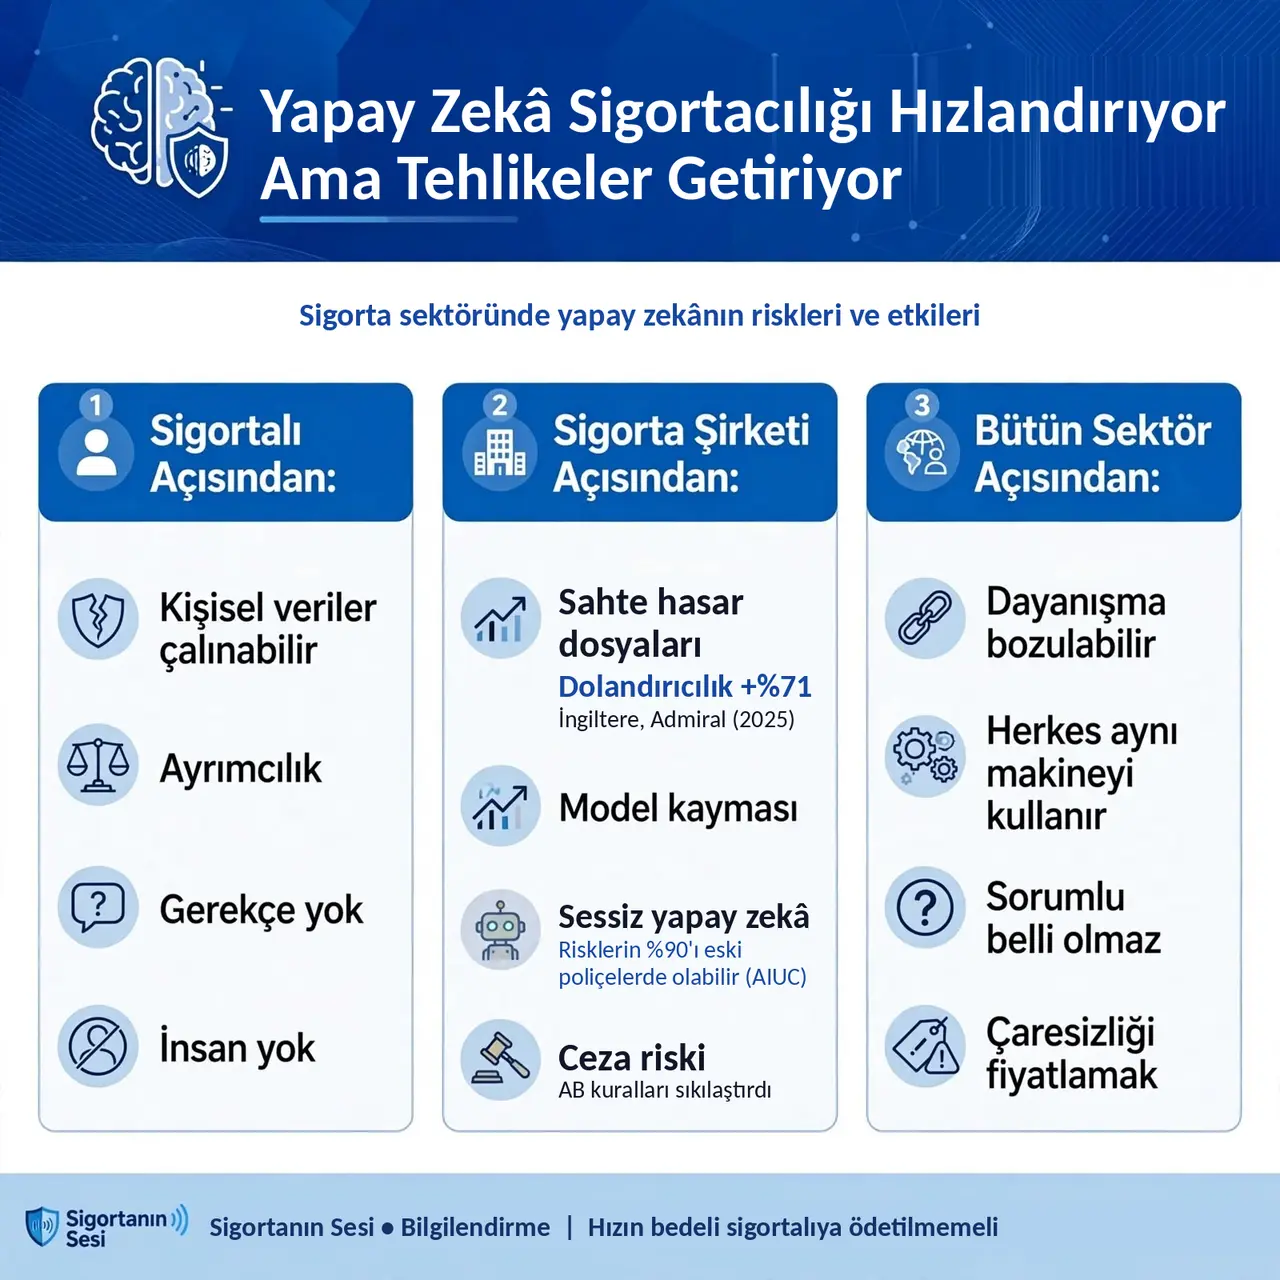
Bunu da okuyun: Herkes aynı yapay zekâyı kullanırsa, hasar dosyasında farkı kim yaratacak?
Önce şunu net söyleyeyim: Büyük ve karmaşık risklerde gerçekten sigortalı adına piyasayı tarayan, teminat şartlarını pazarlık eden ve hasarda müşterisinin yanında sigorta şirketine karşı duran brokerler var. Onlar mesleğin hakkını veriyor; bu yazı onlarla ilgili değil. Benim sözüm, kasko, trafik ve konut gibi bireysel sigortalarda web üzerinden acente gibi çalışan brokerlere.
Bireysel sigortada bugün acente de poliçeyi sigorta şirketinin sisteminden kesiyor; broker de poliçeyi sigorta şirketinden alıyor. İkisi de komisyonunu sigorta şirketinden alıyor. Hata yaptıklarında ikisi de sorumlu tutuluyor. Aslında aralarında fark kalmamış.
Mevzuatın koyduğu farklara tek tek bakalım.
ÖDEME
Mevzuata göre sigortalı, acentenin düzenlediği poliçenin primini acenteye öderse sigorta şirketine ödemiş sayılır; brokere ödediğinde ise bu, ancak brokerin şirketten prim tahsil yetkisi varsa geçerli oluyor.
Oysa kasko, trafik ve konut sigortalarında ödeme genelde kredi kartıyla yapılıyor ve sigorta şirketinin POS'u kullanılıyor. Büyük işlerde de çek veya teminat gibi araçlar alınıyor. Acente de broker de bu konuda aynı şeyi yapıyor.
HATANIN BEDELİ
Mevzuata göre acente sigorta şirketi adına çalıştığı için, sigortalı açısından muhatap sigorta şirketidir. Brokerin hatasında ise muhatap brokerin kendisidir.
Teoride öyle, ama pratikte öyle değil. Sahada acentenin yanlışında partajın kapatılması ve benzeri yaptırımlar uygulanıyor. Sonuçta hatanın bedelini her iki durumda da aracı ödüyor.
SİGORTALININ MENFAATİ
Kanun brokere sigortalının menfaatini gözetme ve şirket seçiminde tarafsız olma görevi veriyor. Acentenin böyle bir yükümlülüğü yok.
Ama broker sigortalının menfaatini web satışıyla nasıl koruyacak? Tercihi sigortalıya bırakıyor. Fiyatlar listeleniyor, seçimi sigortalı yapıyor. Web satışında, kanunun brokere yüklediği görev fiilen sigortalının kendisine devrediliyor.
Brokerlerin de hasar departmanları var; bunu görmezden gelmiyorum. Ama poliçe satın alınırken sigortalının önüne gelen tablo, acenteden alacağı tablodan farklı değil.
O zaman sormak gerekiyor: Seçimi sigortalı yapıyor, ödemeyi sigortalı yapıyor, komisyonu sigorta şirketi ödüyor. Bu tabloda broker, sigortalıyı tam olarak nerede temsil ediyor?
Kerim Bağdaş
#SigortaBrokeri #SigortaAcentesi #Sigortalı #SigortacılıkKanunu #DijitalSigorta #SigortanınSesi
Sektörü kaynağından takip edin
Bülten: mevzuat değişiklikleri, veriler ve analizler — her biri kaynağı gösterilerek.