Acente en ucuzu satıyor. Peki o fiyatı kim yazıyor?
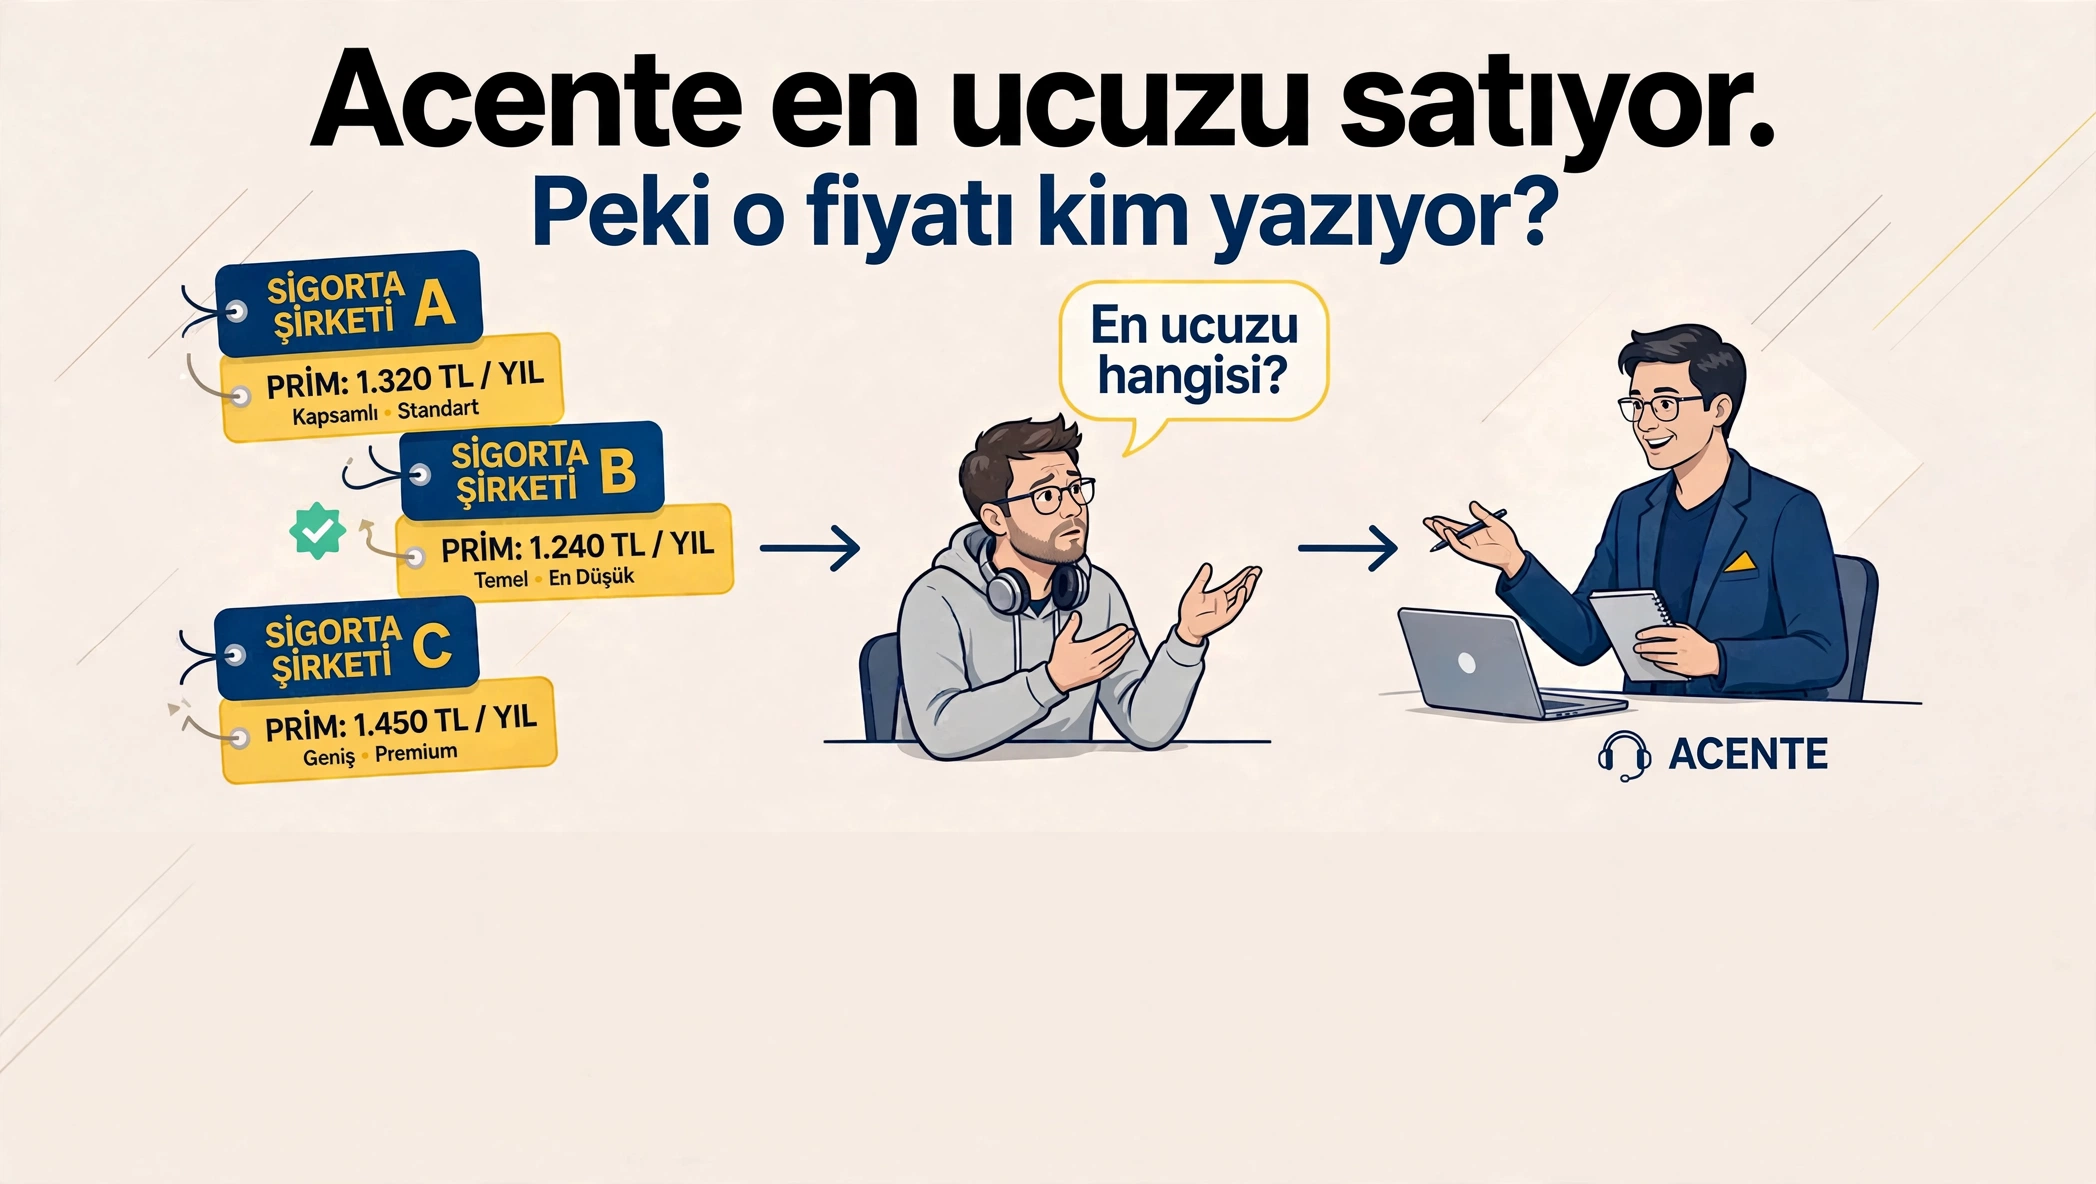
Ray Sigorta CEO'su Koray Erdoğan, acente-şirket ilişkisine dair dürüst bir değerlendirme yaptı ve sorunun simetriğini sordu: Acente beni iş ortağı olarak görüyor mu? Sorumluluğu paylaşması ve kendi tarafını da eleştirmesi değerli. Ancak tartışmanın bir halkası daha var: Acentenin karşılaştırdığı fiyatları yazan taraf, sigorta şirketlerinin kendisi.
Sigorta sektöründe acente-şirket ilişkisi uzun süredir tartışılıyor.
Ray Sigorta CEO'su Koray Erdoğan, bu tartışmaya şirket tarafından bakan bir değerlendirme yayımladı.
Yazının dürüst yanı, sorunun simetriğini sorması. Erdoğan, acentelerin şirketleri iş ortağı olarak görüp görmediğini de sorguluyor.
Ve sorumluluğu paylaşıyor.
Bu sistemi yıllar içinde hep birlikte yarattık. Bu acentelik sözleşmelerini hazırlayan ve imzalayan biz sigorta şirketleriyiz.
Bu cümle önemli. Çünkü sektörde kendi tarafını eleştiren değerlendirme az.
Erdoğan ayrıca uluslararası modelleri de hatırlatıyor: Almanya'da acente ile broker ayrımının netliği, Amerika Birleşik Devletleri'ndeki bağlı ve bağımsız acente ayrımı, Fransa'da temsilci acentenin portföy tazminatı hakkı.
Ve münhasır bir model önerirken karşılığını da sıralıyor: Daha yüksek komisyon, rekabetçi fiyatlama imkânı, mesleki gelişim desteği, teknoloji yatırımı ve portföy hakkının korunması.
Bu, tartışmayı ileri taşıyan bir öneri.
Ancak eksik kalan bir halka var.
Acente neyi karşılaştırıyor?
Erdoğan'ın eleştirdiği nokta şu: Acente on beş yirmi şirketin fiyatını karşılaştırıp en ucuzunu gösteriyorsa, bunu teknoloji zaten yapabiliyor.
Bu tespit doğru.
Ancak bir soru daha sorulmalı: Acente neden karşılaştırıyor?
Çünkü karşılaştırılacak bir fark var.
Elimizde aynı araç için aynı gün alınmış altı teklif bulunuyor. Şirket adları anonimleştirilmiş durumda.
Aynı araç, aynı sürücü, aynı risk profili.
| Şirket | Teklif | En düşüğe göre |
|---|---|---|
| A | 9.120,28 TL | — |
| B | 10.594,49 TL | +%16,2 |
| C | 11.703,58 TL | +%28,3 |
| D | 12.227,58 TL | +%34,1 |
| E | 13.089,21 TL | +%43,5 |
| F | 15.309,46 TL | +%67,9 |
En düşük teklif 9 bin 120 lira. En yüksek teklif 15 bin 309 lira.
Aradaki fark 6 bin 189 lira. Yani yüzde 68.
Burada değişen bir şey yok. Aynı araç, aynı sürücü, aynı hasarsızlık basamağı, aynı gün. Risk profili sabit. Değişen tek şey teklifi veren şirket.
Ve bu, zorunlu trafik sigortasında yaşanıyor. Yani azami primi düzenleyici kurum tarafından belirlenen, tarifeli bir üründe. Bu fark ne anlama geliyor?
İki ihtimal var.
1. Bazı şirketler riski yanlış fiyatlıyor olabilir
Aynı riske yüzde 68 fark koyan bir fiyatlama yapısında, taraflardan birinin hesabı hatalı demektir.
Ya en düşük teklif riski karşılamıyor, ya en yüksek teklif gereğinden fazla.
2. Ya da fiyatlama ticari bir tercih
İkinci ihtimal, fiyatın aktüeryal hesaptan çok pazar payı hedefiyle belirlenmesi.
Sektörde yıl sonlarına doğru üretim hedefi tutturmak için fiyat kırıldığı, sık dile getirilen bir gözlem.
Ve sektörün teknik sonuçları bu ihtimali destekliyor.
Türkiye Sigorta Birliği verilerine göre hayat dışı sigortalarda yatırım gelirleri hariç teknik zarar 2026'nın ilk yarısında 45,3 milyar liraya ulaştı. Geçen yıl bu tutar 27,1 milyar liraydı. Artış yüzde 67.
Bir sektör asli faaliyetinden zarar ediyorsa ve bu zarar bir yılda yüzde 67 büyüyorsa, fiyatlamada bir sorun var demektir. Ve bu sorun acentenin karşılaştırma yapmasından kaynaklanmıyor.
Peki acente ne yapmalı?
Şimdi asıl soruya gelelim.
Bir acente, müşterisine altı teklif sunuyor. Aralarında 6 bin liralık fark var.
Ve bu farkın teminat kapsamında bir karşılığı yok. Çünkü ürün tarifeli ve teminat yapısı aynı.
Bu durumda acente ne söyleyecek?
Erdoğan'ın önerdiği cümle şu: Daha ucuzu var ama ben sana bunu öneriyorum.
Bu cümle, teminatın farklılaştığı ürünlerde kurulabilir. Kaskoda, işyeri sigortasında, sağlıkta.
Ancak zorunlu trafik sigortasında teminat kanunla belirlenmiş durumda. Yani farklılaşacak bir kapsam yok.
Trafik sigortasında acentenin müşterisine anlatabileceği tek fark hizmettir: Hasar sürecinde erişilebilirlik, ödeme hızı, eksper atama süresi, anlaşmalı servis ağı. Ancak bu göstergeler şirket bazında yayımlanmıyor.
Yani acente hizmet farkını anlatmak istese bile, dayanacağı bir veri bulunmuyor.
Geriye tek karşılaştırılabilir unsur kalıyor: Fiyat.
Suç kimde?
Bu sorunun tek bir cevabı yok. Ancak zincir şöyle işliyor.
Şirketler pazar payı için fiyat kırıyor. Acente önüne gelen tekliflerden en ucuzunu gösteriyor. Müşteri fiyata bakıyor. Ve döngü yeniden başlıyor.
Bu döngüde acente, fiyatı belirleyen taraf değil; aktaran taraf.
Nitekim sektör basınında yer alan değerlendirmeler de aynı yöne işaret ediyor. Reel küçülmenin temel sebebi olarak yoğun rekabet gösteriliyor ve kapasitenin güçlü olduğu ortamda şirketlerin fiyatlama konusunda daha rekabetçi hareket ettiği belirtiliyor.
Yani fiyat kırma davranışı, sektörün kendi içinden çıkıyor.
Acente de ayakta kalmaya çalışıyor
Burada bir gerçeği de hatırlatmak gerekiyor.
Sektör 2026 ilk yarısında reel olarak yüzde 2,4 küçüldü. Poliçe adedi yüzde 0,80 azaldı. Kasko poliçe sayısı yüzde 1,55, yangın ve doğal afet sigortalarında yüzde 4,4 geriledi.
Reel olarak küçülen ve poliçe adedi azalan bir pazarda acentenin komisyon geliri de baskı altında.
Bir acente ayakta kalmak için en ucuz teklifi satıyorsa, bu bir tercih değil; zorunluluk olabilir. Ve şirketler de ayakta kalmak için üretim hedefi kovalıyorsa, ikisi aynı baskının iki ayrı ucunda duruyor demektir.
Bu nedenle tartışmayı taraflar arasında değil, sistem düzeyinde kurmak gerekiyor.
Çözüm: Fiyat rekabetinden hizmet rekabetine
Buradan somut bir öneri çıkıyor.
Eğer şirketler fiyat üzerinden değil hizmet üzerinden rekabet ederse, acentenin söyleyecek sözü olur.
O zaman acente şunu diyebilir: Bu şirkette ödeme daha hızlı. Şu şirkette anlaşmalı servis ağı daha geniş. Bu şirkette eksper daha erken atanıyor.
Ancak bunun için iki şeye ihtiyaç var.
1. Hizmet göstergeleri yayımlanmalı
Şirket bazında ortalama hasar ödeme süresi, eksper atama süresi, tahkime taşınan dosya oranı ve bu dosyaların sonuçları gibi göstergeler kamuya açıklanabilir.
Bu veriler zaten üretiliyor. Sigorta Bilgi ve Gözetim Merkezi ile Tahkim Komisyonu bünyesinde mevcut.
Yayımlanmaları halinde acente, karşılaştırmayı fiyat dışında bir eksende de yapabilir.
2. Fiyatlama disiplini gözetilmeli
Tarifeli bir üründe aynı riske yüzde 68 fark oluşuyorsa, bu farkın aktüeryal dayanağı sorgulanabilir.
Düzenleyici kurum ve sektör birliği açısından bu, izlenmeye değer bir gösterge.
Nitekim teknik zararın bir yılda yüzde 67 artması da aynı meseleye işaret ediyor. Bir denge notu
Bu değerlendirmede hiçbir sigorta şirketi hedef alınmamış ve teklif verileri anonimleştirilmiştir. Aktarılan teklifler tek bir araca ve tek bir güne aittir; sektörün tamamını temsil ettiği iddiasında değiliz. Ayrıca Ray Sigorta CEO'sunun değerlendirmesi, kendi tarafını da eleştiren dürüst bir katkıdır ve tartışmayı ileri taşımaktadır. Yazının amacı bu katkıya itiraz etmek değil; tabloya bir halka daha eklemektir.
Sonuç: İki taraf da aynı baskı altında
Acente-şirket ilişkisini iş ortaklığı üzerinden tartışmak doğru bir çerçeve.
Ve Erdoğan'ın sorduğu simetrik soru yerinde: Acente de şirketi iş ortağı olarak görmeli.
Ancak bir ortaklık, tarafların eşit koşullarda hareket edebildiği bir zeminde kurulur.
Bugünkü zeminde acentenin müşterisine anlatabileceği tek fark fiyat. Çünkü hizmet farkını gösterecek veri yayımlanmıyor.
Ve o fiyatı yazan taraf, acente değil.
Fiyat rekabetinden hizmet rekabetine geçilebilirse, acentenin rolü de değişir. O zaman gerçekten danışmanlık yapabilir.
Bunun için de düzenleyici tarafın ve sektör birliğinin veri şeffaflığı konusunda adım atması gerekiyor.
Aksi halde herkes ayakta kalmaya çalışır ve kimse kazanmaz.
Kaynak: Sigortanın Sesi (Ray Sigorta CEO'su Koray Erdoğan'ın 15 Eylül 2026 tarihli değerlendirmesi; TSB 2026 ilk yarı prim, poliçe ve teknik sonuç verileri; aynı araç için aynı gün alınan trafik sigortası teklifleri; sektör basınına yansıyan broker değerlendirmeleri)