Sigorta sitede satılacak, siteye giden para komisyon sayılmayacak
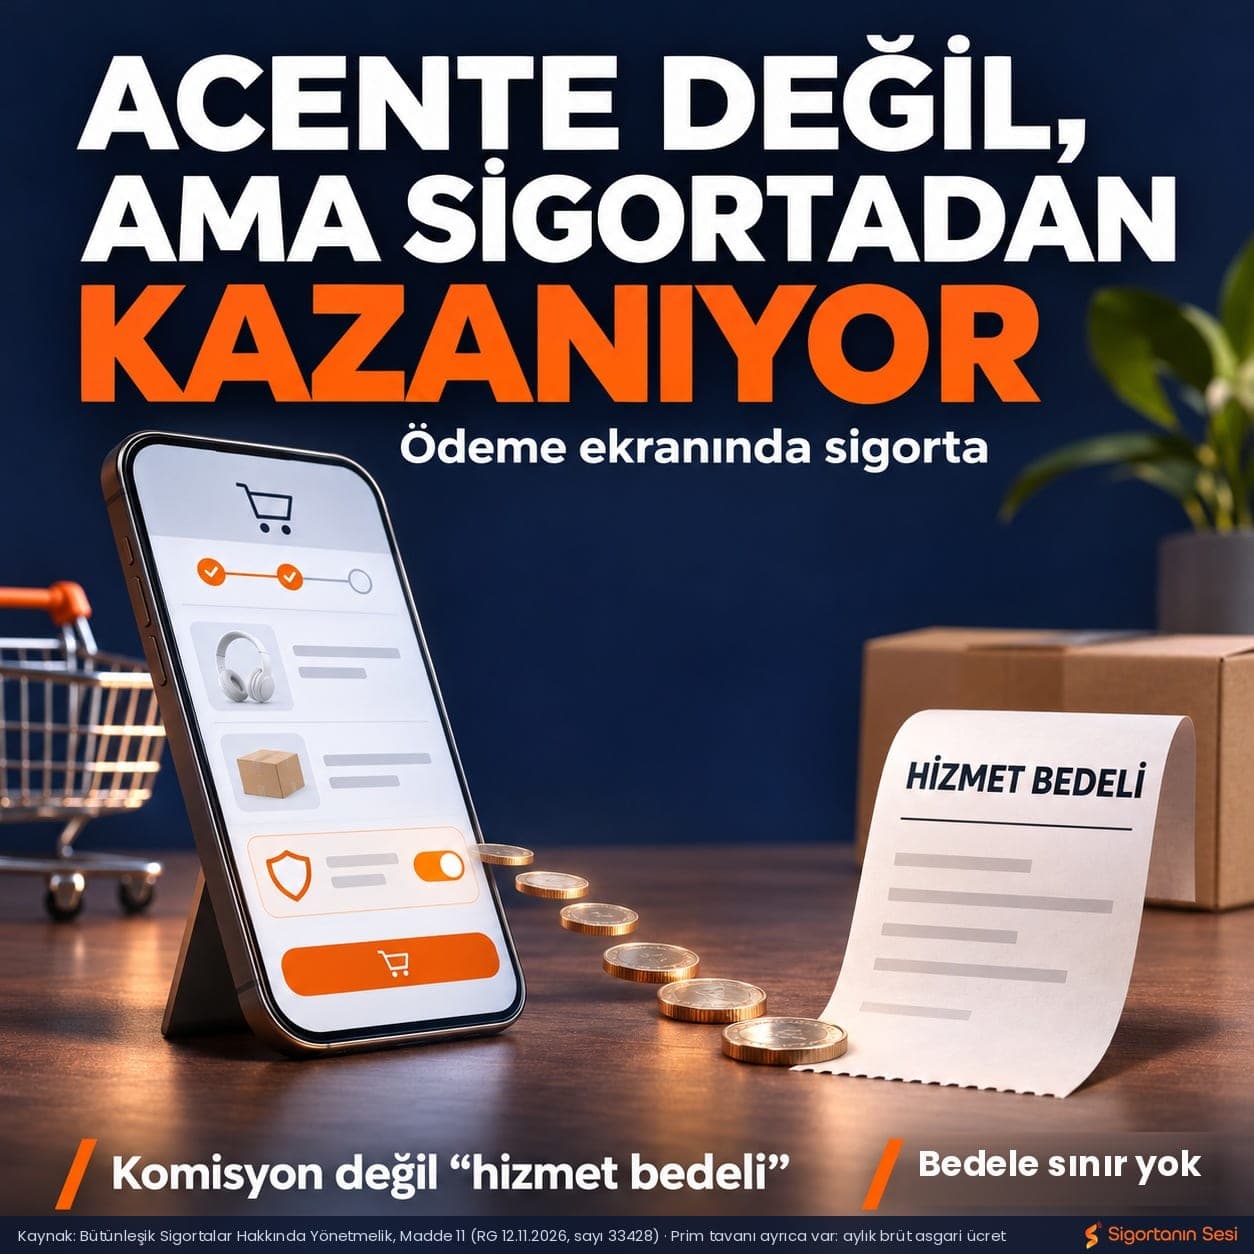
ACENTE DEĞİL, AMA SİGORTADAN KAZANIYOR Ödeme ekranında sigorta · Komisyon değil "hizmet bedeli" · Üst sınır yok,Kasada sigorta dayatması yasaklandı; haberlerde öne çıkan bu oldu. Yeni yönetmeliğin 11. maddesinde ise başka bir cümle var: Sigortanın satıldığı sayfanın sahibine ödenen para "komisyon" sayılmayacak. Peki kasadaki sigortanın asıl kazananı kim olacak?
Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu'nun (SEDDK) hazırladığı Bütünleşik Sigortalar Hakkında Yönetmelik, 12 Kasım 2026 tarihli ve 33428 sayılı Resmî Gazete'de yayımlanarak yürürlüğe girdi. Bir mal ya da hizmet satın alınırken yanında sunulan, kamuoyunda "gömülü sigorta" olarak da bilinen bu alan artık 16 maddelik ayrı bir yönetmelikle düzenleniyor. Yönetmeliğe göre sigorta, mal ya da hizmetin satışının şartı haline getirilemiyor; sigortayı almayan müşteriye farklı fiyat ya da farklı satış şartı uygulanamıyor. Tüketiciyi koruyan bu düzenlemeyi hazırlayan SEDDK'ya teşekkür ediyoruz.
Haberlerde en çok bu dayatma yasağı öne çıktı. Oysa yönetmeliğin sigorta dağıtımı açısından belki en dikkat çekici cümlesi 11. maddenin ikinci fıkrasında yer alıyor.
11. MADDE NE DİYOR?
Bunu da okuyun: Poliçe güvende, ya hastane kapısı?
Yönetmeliğe göre bütünleşik sigortalara ilişkin ticaret ortamı sağlayanlara, yetkili kuruluşlar tarafından ödenecek hizmet bedeli "sigorta aracılığı komisyonu olarak değerlendirilemez".
Yönetmelikte yetkili kuruluşlar; sigorta şirketleri, sigorta teminatı veren emeklilik şirketleri, sigorta aracıları, bankalar ve özel kanunla kurulmuş, acentelik yetkisi bulunan kurumlar olarak tanımlanıyor. Sigortayı sunma yetkisi bunlarda; tazminatı ise riski üstlenen sigorta ya da emeklilik şirketi ödüyor. Sigortanın sunulduğu e-ticaret sitesi, mağaza ya da rezervasyon platformu ise yönetmelikte ayrıca tanımlanmayan "ticaret ortamı sağlayan" konumunda.
Kısacası: Satış sayfasının sahibi sigorta aracısı değil, ama sigortanın orada satılmasından bir hizmet bedeli alabiliyor. Bu bedel yönetmelik açısından komisyon sayılmıyor. Bu yönetmelikte hizmet bedeline bir üst sınır ya da tutarın müşteriye gösterilmesine ilişkin bir hüküm yok. Yönetmeliğe göre müşteriye gösterilecekler arasında sigorta şirketinin ve varsa aracının unvanı ve iletişim bilgileri, prim tutarı, teminatın konusu ve kapsamı, tazminatın riski üstlenen şirket tarafından ödeneceği ve ek bilgiye nereden ulaşılacağı yer alıyor. Prim, mal ya da hizmet bedeliyle birlikte alınıyorsa ödeme belgesinde ayrıca gösteriliyor. Bunlara ek olarak sigorta sözleşmelerinde bilgilendirmeye ilişkin genel mevzuat da uygulanıyor.
KİM NE SATABİLECEK?
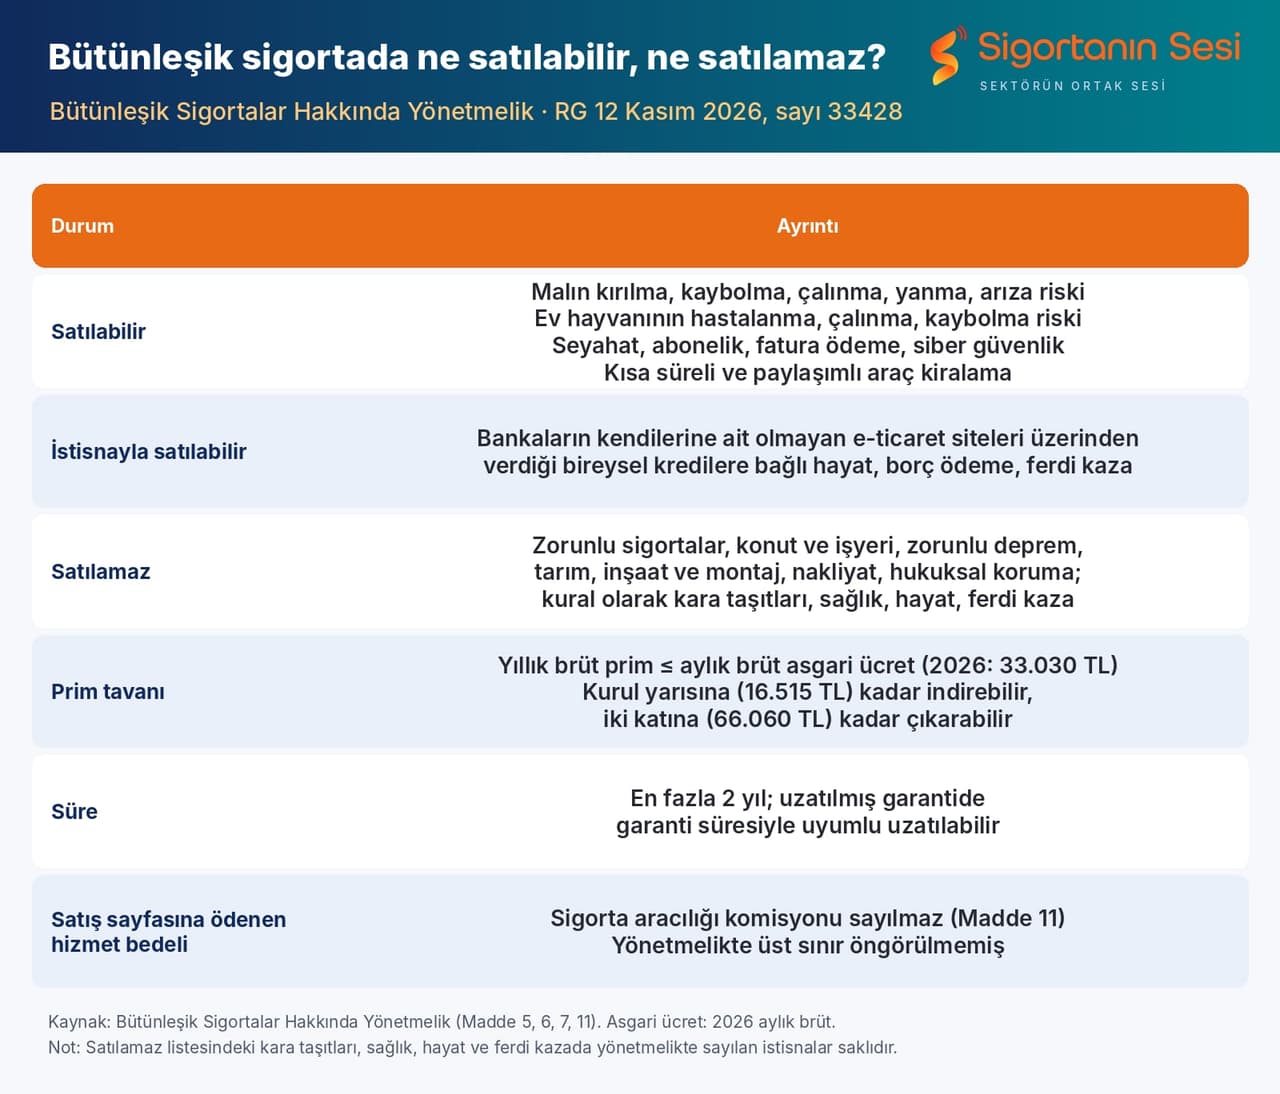
Yönetmelik, bütünleşik sigortanın konusunu da çiziyor. Satılan ya da kiralanan malın kırılması, kaybolması, çalınması, yanması ya da arızalanması; ev hayvanlarının hastalanması, çalınması ya da kaybolması; seyahat, abonelik, fatura ödeme, siber güvenlik, kısa süreli ve paylaşımlı araç kiralama gibi hizmetlere bağlı riskler bu kapsamda.
Zorunlu sigortalar, konut ve işyeri sigortaları, zorunlu deprem sigortası, tarım, inşaat ve montaj, nakliyat ve hukuksal koruma sigortaları ise bütünleşik olarak sunulamıyor. Kara taşıtları, sağlık, hayat ve ferdi kaza sigortaları da kural olarak yasak listesinde; ancak yönetmelikte sayılan belirli istisnalarla.
TAVAN VAR, AMA 33 BİN LİRA
Yönetmelik prime bir tavan da getiriyor. Yıllık brüt prim, teminatın başladığı yılın ilk altı ayında geçerli aylık brüt asgari ücreti aşamıyor. 2026 için bu tutar 33.030 TL. SEDDK Kurulu tavanı ürün ya da hizmetin türüne göre yarısına (16.515 TL) kadar indirebiliyor veya iki katına (66.060 TL) kadar çıkarabiliyor. Teminat süresi en fazla iki yıl; uzatılmış garantili ürünlerde garanti süresiyle uyumlu olarak uzatılabiliyor.
Ekran kırılması, küçük ev aletleri ya da seyahat gibi ürünlerde primlerin bu tavanın altında kalması beklenir. Bu nedenle tüketici açısından asıl belirleyici olan şunlar: dayatma yasağı, satış anında bilgilendirme ve kolay iptal hakkı. Yönetmeliğe göre sigortanın sona erdirilmesi her türlü uzaktan iletişim aracıyla istenebiliyor, sözleşme kurulurken kullanılandan daha zor bir yöntem dayatılamıyor. Mal ya da hizmet sözleşmesinde cayma, fesih, iptal veya dönme hakkı kullanılırsa sigorta da tazminat veya cezai şart olmadan kendiliğinden sona eriyor.
SEPETTEKİ KREDİYE HAYAT SİGORTASI
Hayat sigortası kural olarak bütünleşik sigortanın dışında tutuluyor; tek istisna 5. maddenin (d) bendi. Buna göre bankaların kendilerine ait olmayan elektronik ticaret ortamları üzerinden sağladıkları bireysel kredilerle bağlantılı hayat, borç ödeme ve ferdi kaza sigortaları bütünleşik sigorta olarak sunulabiliyor. Konut kredisi ise yönetmelikte yer almıyor.
Bu noktada bir soru da var: Teminat süresi en fazla iki yıl ve kredi bağlantılı sigortalar için bu süreye ayrı bir istisna öngörülmemiş. İki yıldan uzun vadeli kredilerde kalan süre için teminatın nasıl sağlanacağı metinde ele alınmıyor.
BİZE GÖRE
Bütünleşik sigortanın ayrı bir yönetmelikle düzenlenmesi, tüketici açısından önemli ve doğru bir adım. Ancak bu yönetmelik aynı zamanda sigorta dağıtımının nereye gittiğini de gösteriyor: Yönetmelik, sigortanın acentenin masasının yanı sıra ödeme ekranında da satılmasının kurallarını çiziyor. Satışın yapıldığı sayfanın sahibi aracı değil, ama hizmet bedeli alabiliyor. Bu durum acenteler ve brokerler için hem bir uyarı hem bir fırsat. Uyarı, çünkü müşteriyle ilk temas başkasının ekranında kuruluyor. Fırsat, çünkü yönetmelik sigorta aracılarını da yetkili kuruluş olarak sayıyor; e-ticaret platformlarıyla kurulacak iş birliklerinde sigorta bilgisini sunacak ve hasar sürecinde destek verecek olan yine onlar olabilir. Hizmet bedellerinin şeffaflığı ise önümüzdeki dönemde sektörün konuşması gereken başlıklardan biri olacak.
SORULARIMIZ
Türkiye Sigorta Birliği'ne: 1. Bütünleşik sigortalarda ticaret ortamı sağlayanlara ödenecek hizmet bedelleri için sektörde bir ilke ya da üst sınır çalışması var mı? 2. Hâlihazırda sunulan bütünleşik sigorta ürünlerinin yönetmeliğe uyumu için öngörülen bir takvim var mı?
Türkiye Sigorta Acenteleri Birliği'ne (TSAB): 3. Acenteler, e-ticaret platformlarının sigorta satışındaki rolünü nasıl değerlendiriyor? Acentelerin bu alanda iş birliği modeli üzerine bir çalışma var mı?
CEVAP HAKKI
Sigortanın Sesi olarak Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu'nun, Türkiye Sigorta Birliği'nin, Türkiye Sigorta Acenteleri Birliği'nin ve ilgili kurumların açıklamalarını aynen yayımlamaya hazırız. Yanıtlar ve görüşler için: info@sigortaninsesi.com
#SigortanınSesi #BütünleşikSigorta #GömülüSigorta #EmbeddedInsurance #Eticaret #SigortaAcentesi #SEDDK #Tüketici
Günün sigorta haberleri her akşam e‑postanızda
Sitede yeni haber yayınlanan günlerde, akşam 18:00'de tek e-posta. İstediğiniz an ayrılabilirsiniz.