Sağlık sigortası büyüyor, hasar da ödeniyor: Şirket değiştiren sigortalı neden iki bacağını birden kaybedebiliyor?
Bilgi aktaran sistem var, hasar da ödeniyor. Peki şirket değiştiren sigortalının sağlam bacağı neden kapsam dışında kalabiliyor? Sorun bilginin yokluğunda değil, netliğinde olabilir.
Mehmet Enver Şişeci'nin LinkedIn'de başlattığı #30Günde1Kanıt çalışmasına katkı olarak paylaşılan bir öneri, sağlık sigortasında az konuşulan bir sorunu gündeme taşıdı. Sektörün kendi içinden çözüm önerisi üreten bu girişime ve katkı sunanlara teşekkür ediyoruz.
Paylaşımda verilen örnek şöyle: Sağlık sigortalı bir kişi, geçmişte sağ bacağındaki tendonun kopması nedeniyle ameliyat olmuş. Başka bir şirkete geçmek istediğinde bu bilgi yeni şirkete yalnızca "bacakta tendon kopması" olarak aktarılıyor. Yeni şirketin medikal değerlendirmesi sonunda iki bacak birden teminat dışı bırakılabiliyor. Oysa sol bacakta hiçbir sorun yok.
Paylaşımın sahibi çözüm olarak, sigortalının açık rızasıyla ve KVKK güvenceleri altında ortak bir "Medikal Bilgi Havuzu" kurulmasını öneriyor.
Bunu da okuyun: Şikâyet endeksi rakam veriyor, cevap vermiyor: Sigortalı neden şikâyet ediyor?
Önce rakamlar: Hasar ödeniyor
Bu tür mağduriyetler duyulduğunda akla ilk gelen soru şu oluyor: Sağlık sigortası hasar ödenmediği için mi büyüyor? Rakamlar bunu söylemiyor.
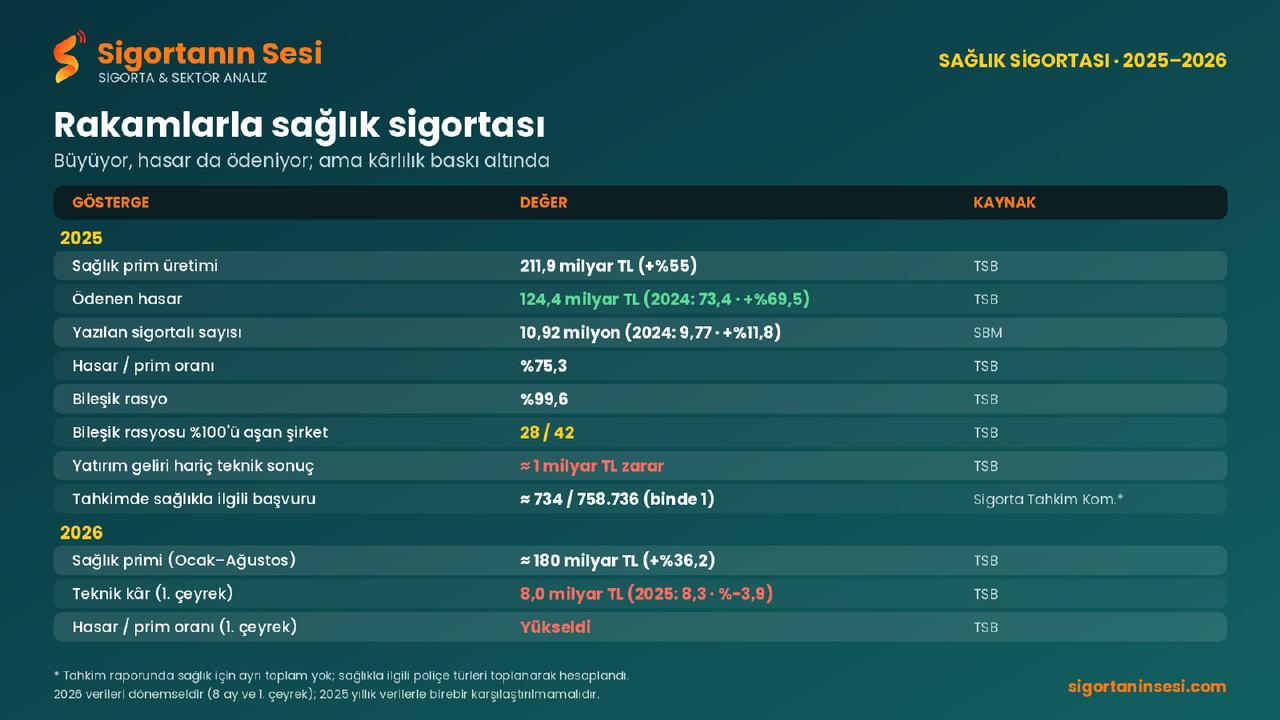
TSB'nin 2025 Sektör Raporu'na göre sağlık sigortası prim üretimi yüzde 55 artışla 211,9 milyar liraya çıktı. Aynı dönemde ödenen hasar 73,4 milyar liradan 124,4 milyar liraya yükseldi. Bu yaklaşık yüzde 69,5'lik bir artış demek. Yani ödenen hasar, primden daha hızlı büyüdü.
Sigorta Gazetesi'nde Aytaç Nallar'ın TSB verilerine dayanan analizine göre 2025'te sağlıkta sektörün hasar/prim oranı yüzde 75,3, bileşik rasyosu ise yüzde 99,6. Sağlık branşında faaliyet gösteren 42 şirketten 28'inin bileşik rasyosu yüzde 100'ün üzerinde. Yatırım gelirleri hariç tutulduğunda sektör sağlıkta yaklaşık 1 milyar lira teknik zarar ediyor.
Kısacası sektör genelinde "hasar ödenmiyor, bu yüzden büyüyor" tablosu yok. Şirketler topladıkları her 100 liralık primin yaklaşık 75 lirasını hasara ayırıyor ve sağlıkta sigortacılıktan değil, yatırım gelirinden kâr ediyor.
Büyümenin kaynağına bakmak da önemli. Sigorta Bilgi ve Gözetim Merkezi'nin (SBM) raporlarına göre sağlıkta yazılan poliçelerdeki sigortalı sayısı 2024'te yaklaşık 9,77 milyondan 2025'te 10,92 milyona çıktı. Bu yüzde 11,8'lik bir artış. Prim yüzde 55 artarken sigortalı sayısının yüzde 11,8 artması, büyümenin büyük bölümünün yeni sigortalıdan değil, kişi başına düşen primin yükselmesinden geldiğini gösteriyor.
2026'da da tablo değişmedi. TSB verilerine göre sağlık primi yılın ilk sekiz ayında yüzde 36,2 artarak yaklaşık 180 milyar liraya ulaştı. Ancak ilk çeyrekte sağlıkta hasar/prim oranı yükseldi, teknik kâr ise bir yıl önceki 8,3 milyar liradan 8,0 milyar liraya geriledi.
Peki mağduriyet nereden çıkıyor?
Toplam rakamlar ile tek tek sigortalıların yaşadığı mağduriyet aynı anda var olabilir. Bizce soru "hasar ödeniyor mu?" değil, "kimin hasarı ödeniyor?" olmalı.
2025'te şirketlerin üçte ikisi sağlıkta sigortacılık faaliyetinden zarar etti; 2026'nın ilk çeyreğinde de kârlılık geriledi. Zarar eden bir şirketin, yeni gelen sigortalıyı kabul ederken daha temkinli davranması ve istisnayı geniş yazması beklenebilir. "Sağ bacak" yerine "bacak" yazmak, belirsizliği şirket lehine çözer. Bu, elimizdeki verilerin işaret ettiği bir ihtimal; kanıtlanmış bir uygulama değil. Bu nedenle kurumlara soruyoruz.
Altyapı var, eksik olan netlik
Mevzuatta önemli adımlar atıldı. SEDDK'nın 1 Ocak 2026'da yürürlüğe giren özel sağlık sigortası düzenlemesiyle, şirket ya da plan değiştirildiğinde ömür boyu yenileme garantisi ve bekleme sürelerine ilişkin haklar korunuyor.
Paylaşımda önerilen bilgi aktarımının bir benzeri de zaten var. SEDDK'nın 2025/28 sayılı Genelgesi kapsamında, şirket değiştirmek isteyen sigortalı e-Devlet üzerinden onay veriyor; SBM de sigortalının önceki poliçe ve tazminat bilgilerini, seçtiği şirketlerin erişimine bir ay süreyle açıyor. Bu adımlar için SEDDK'ya ve SBM'ye teşekkür ediyoruz.
Ancak iki soru açık duruyor. Birincisi, SBM'nin kamuya açık sayfasında aktarılan tazminat bilgisinde tanının ne kadar ayrıntılı yer aldığı belirtilmiyor. İkincisi, yaptığımız araştırmada yeni şirketin geçişte koyduğu istisnayı ne kadar ayrıntılı yazması gerektiğine dair bir kural bulamadık.
Yani sorun bilginin aktarılmaması değil, aktarılan bilginin ve yazılan istisnanın yeterince açık olmaması olabilir.
Tahkimde sağlık neredeyse yok
Sigorta Tahkim Komisyonu'nun 2025 Faaliyet Raporu'na göre geçen yıl toplam 758.736 başvuru yapıldı. Raporda sağlıkla ilgili poliçe türlerinde yer alan başvuruların toplamı yaklaşık 734. Bu tüm başvuruların binde biri kadar.
Bunun sağlıkta uyuşmazlığın az olmasından mı, yoksa sigortalıların başka yollara başvurmasından mı kaynaklandığını bilmiyoruz. Ancak istisna kaynaklı mağduriyetin kayıtlara ne kadar yansıdığı ayrı bir soru işareti.
Önerimiz: Yeni havuz değil, ortak dil
Altyapı zaten var. Bizce yeni bir havuz kurmak yerine mevcut sistemin taşıdığı bilgi standartlaştırılmalı. Hem SBM'ye bildirilen hasar kayıtlarında hem de poliçelerdeki istisnalarda, tanının uluslararası hastalık kodu (ICD-10) ve etkilenen taraf (sağ/sol) belirtilmesi zorunlu hale getirilebilir.
Böylece "bacak" yerine "sağ bacak, şu tanı" yazılır. Sigortalı neyin kapsam dışı olduğunu açıkça bilir; şirket de riski doğru tanımlamış olur. Bu adım yeni bir veri toplamayı değil, var olan verinin açık yazılmasını gerektiriyor.
SORULARIMIZ
SEDDK'ya, Türkiye Sigorta Birliği'ne ve SBM'ye soruyoruz:
1. SBM üzerinden geçişte aktarılan tazminat bilgilerinde tanı kodu ve etkilenen taraf (sağ/sol) yer alıyor mu? 2. Şirket değiştiren sigortalıya yeni şirketin koyduğu istisnaların yazımına ilişkin bir standart var mı? Yoksa getirilmesi düşünülüyor mu? 3. İstisnalarda tanı kodu ve taraf belirtilmesi zorunlu hale getirilebilir mi? 4. Geçişte yeni şirketin eklediği istisna ve ek prim oranlarına ilişkin bir veri tutuluyor mu? Tutuluyorsa kamuoyuyla paylaşılacak mı? 5. Sağlıkta teknik zarar eden şirketlerin yeni sigortalı kabulünde istisnaları genişletip genişletmediği denetleniyor mu? 6. Sigortalılar istisna kaynaklı uyuşmazlıklarda en çok hangi yola başvuruyor? Bu konuda bir veri var mı?
İlgili kurumların yanıtlarını yayımlamaya hazırız.
#SağlıkSigortası #ÖzelSağlıkSigortası #Sigortalı #İstisna #SEDDK #TSB #SBM #SigortaTahkim #30Günde1Kanıt #SigortanınSesi
Sektörü kaynağından takip edin
Bülten: mevzuat değişiklikleri, veriler ve analizler — her biri kaynağı gösterilerek.