İşsiz qalan borcalanın kreditini sığorta ödəyə biləcək: Bank təklif etməli olacaq, bəs seçim həqiqətən müştəridə qalacaqmı?
Yeni sığorta kredit götürəni işini itirmək riskindən qoruyacaq. Planlaşdırılan qaydalara görə bank bu sığortanı təklif etməli, müştəri isə almaqda sərbəst olacaq. Bəs sığorta haqqını kim ödəyəcək və imtina edən müştərinin krediti necə olacaq?
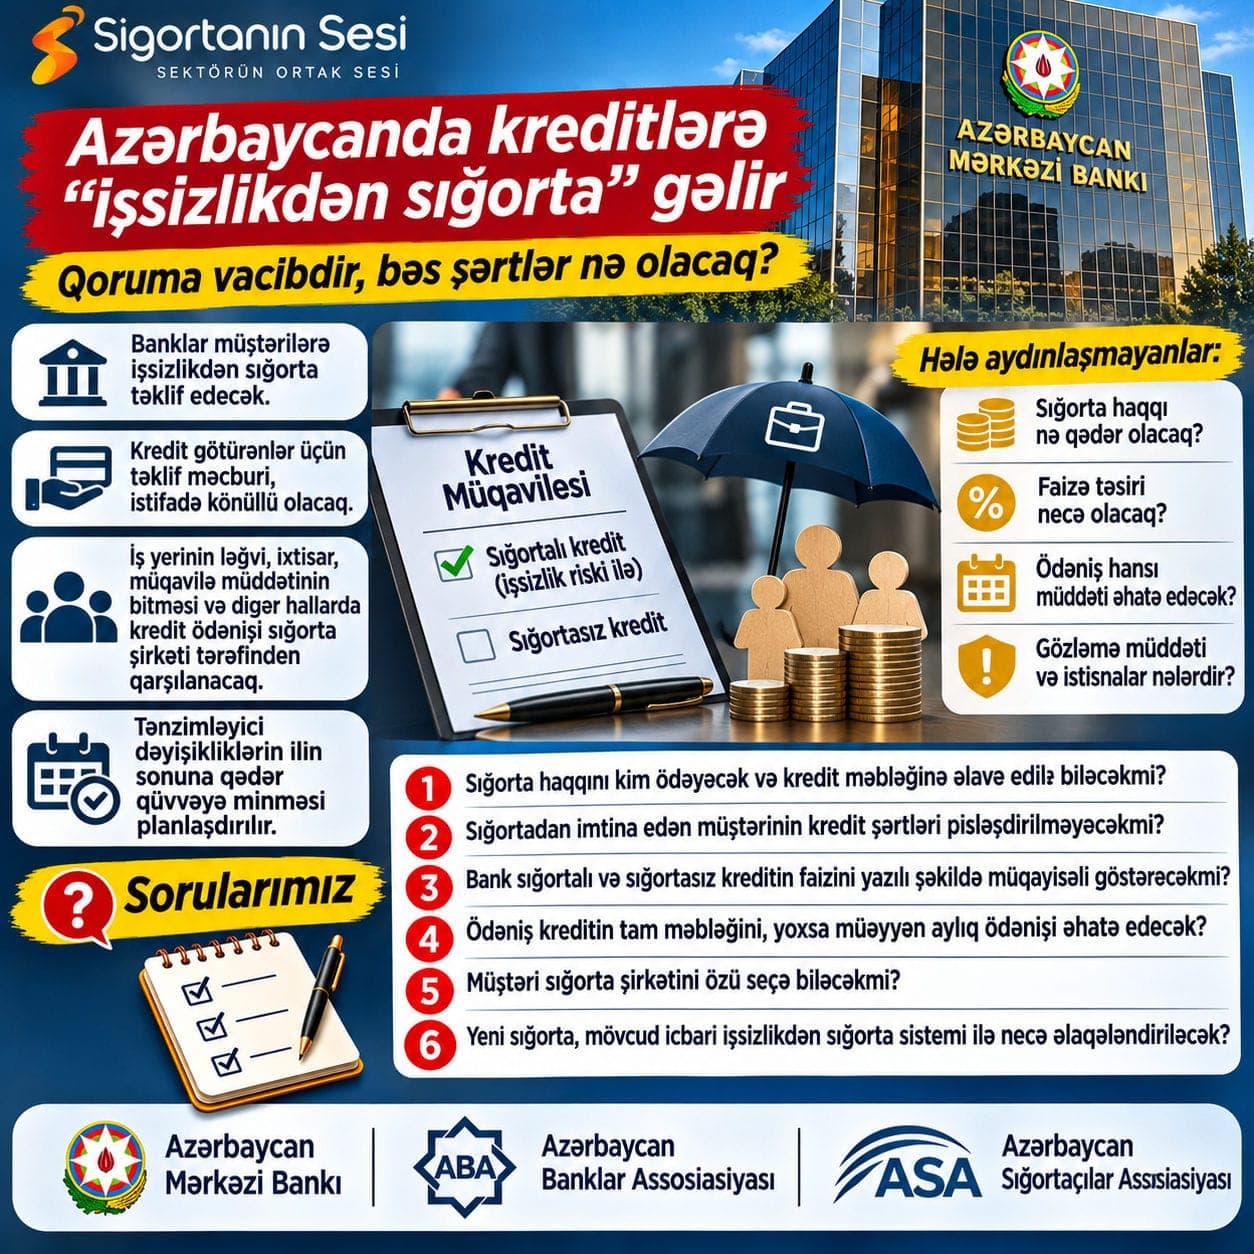
Azərbaycan Mərkəzi Bankının baş direktoru Şahin Mahmudzadə 15 oktyabr 2026-cı ildə Maliyyə Sabitliyi Hesabatı üzrə mətbuat konfransında bildirib ki, banklar müştərilərinə işsizlikdən sığorta xidmətini təklif edəcək; açıqlamalara görə, bankdan kredit götürənlər üçün bu təklifin məcburi olması planlaşdırılır. İstehlak krediti götürənlər üçün isə xidmətdən istifadə könüllü olacaq. Mahmudzadənin sözlərinə görə, işçinin öz istəyi ilə işdən çıxması və kütləvi ixtisarlar da müvafiq qaydalar çərçivəsində sığorta təminatına daxil ediləcək; tənzimləyici dəyişikliklərin ilin sonuna qədər qüvvəyə minməsi nəzərdə tutulur.
Milli Məclisin deputatı Vüqar Bayramov isə 2 noyabrda yeni sığorta növünün yalnız qüvvədə olan əmək müqaviləsi əsasında işləyən şəxslərə şamil ediləcəyini bildirib. Onun açıqlamasına görə, iş yerinin ləğvi, ştatların ixtisarı, əmək müqaviləsinin müddətinin bitməsi, müəssisənin mülkiyyətçisinin dəyişməsi, eləcə də əvvəllər həmin işdə çalışmış işçinin işə bərpası barədə məhkəmə qərarının qüvvəyə minməsi kimi hallarda kreditin tam və ya bir hissəsi sığorta şirkəti tərəfindən ödəniləcək. Bayramov sığortanın kredit götürən üçün əlavə xərc olduğunu qeyd edib; onun sözlərinə görə, Mərkəzi Bankın açıqlamaları sığortalı kreditlərdə faizlərin aşağı olacağını gözləməyə əsas verir. Qeyd edək ki, Bayramovun sadaladığı hallar arasında öz istəyi ilə işdən çıxma yer almır; bu məqam qaydalar dərc olunduqdan sonra dəqiqləşəcək.
Yeni mexanizm barədə məlumatı qüvvəyə minməzdən əvvəl ictimaiyyətlə bölüşən Azərbaycan Mərkəzi Bankına və təfərrüatları açıqlayan deputat Vüqar Bayramova təşəkkür edirik.
Bunu da oxuyun: Azərbaycan sığorta məlumatlarından qəzaların qarşısını almaq üçün istifadə edəcək: Riskli yollar xəritəsi sürücülər üçün açıq olacaqmı?
Təklif məcburi, istifadə könüllü: bu fərq niyə vacibdir?
Planlaşdırılan qaydalara görə bank sığortanı təklif etməli olacaq, müştəri isə onu almağa borclu olmayacaq. Kağız üzərində seçim müştəridədir. Lakin kredit masasında tərəflərin mövqeyi həmişə bərabər olmur: pula təcili ehtiyacı olan şəxs təklif olunan sənədləri diqqətlə oxumadan imzalaya bilər.
Ona görə də əsas sual sığortanın faydalı olub-olmaması deyil. İşini itirən şəxsin kredit borcunun ödənilməsi həm ailə, həm də bank üçün əhəmiyyətli qorumadır. Əsas sual budur: müştəri bu sığortanı hansı şərtlərlə aldığını, nə qədər ödədiyini və hansı halda ödəniş almayacağını kredit müqaviləsini imzalamazdan əvvəl biləcəkmi?
Hələ açıqlanmayanlar
Mövcut açıqlamalarda sığorta haqqının məbləği, onu kimin ödəyəcəyi və kredit məbləğinə əlavə olunub-olunmayacağı göstərilmir. Sığortalı kreditlərdə faizin aşağı olacağı da hələlik qayda deyil, gözləntidir. Ödənişin kreditin tam məbləğini, yoxsa yalnız bir neçə aylıq hissəsini əhatə edəcəyi, gözləmə müddətinin olub-olmayacağı və istisnaların siyahısı da qaydalar dərc olunduqdan sonra aydın olacaq.
Azərbaycanda 1 yanvar 2018-ci ildən "İşsizlikdən sığorta haqqında" Qanun əsasında icbari işsizlikdən sığorta sistemi fəaliyyət göstərir. Bayramovun sözlərinə görə, yeni sığortanın şərtlərinin bu Qanuna uyğun olması gözlənilir; lakin iki mexanizmin praktikada necə əlaqələndiriləcəyi hələ açıqlanmayıb.
FİKRİMİZCƏ
İşsizlik riskinə qarşı kredit sığortası düzgün qurularsa, borcalan üçün real qorumadır. Lakin bu qorumanın dəyəri yalnız müqavilədə yazılanlarla ölçülür.
Fikrimizcə, qaydalarda üç məqam aydın göstərilməlidir. Birincisi, sığortadan imtina edən müştərinin kredit müraciəti yalnız bu səbəbdən rədd edilməməli və ya ləngidilməməlidir. İkincisi, bank müştəriyə sığortalı və sığortasız kreditin faiz dərəcəsini və ümumi xərcini yan-yana, yazılı şəkildə göstərməlidir. Üçüncüsü, sığorta haqqı, ödəniş həddi, gözləmə müddəti və istisnalar kredit müqaviləsindən ayrı, sadə dildə yazılmış bir sənəddə müştəriyə təqdim olunmalıdır.
Belə olduqda "könüllü" sözü yalnız sənəddə deyil, praktikada da işləyəcək.
SUALLARIMIZ
Azərbaycan Mərkəzi Bankına:
1. İşsizlikdən kredit sığortasının haqqını kim ödəyəcək və bu haqq kredit məbləğinə əlavə oluna biləcəkmi? 2. Qaydalarda sığortadan imtina edən müştərinin kredit şərtlərinin bu səbəbdən pisləşdirilməməsinə dair tələb nəzərdə tutulubmu? 3. Bank sığortalı və sığortasız kreditin faiz dərəcəsini müştəriyə yazılı şəkildə müqayisəli göstərməyə borclu olacaqmı? 4. Sığorta ödənişi kreditin tam məbləğini, yoxsa müəyyən sayda aylıq ödənişi əhatə edəcək? Gözləmə müddəti və istisnalar necə müəyyən ediləcək? 5. Müştəri sığorta şirkətini özü seçə biləcəkmi, yoxsa bankın təklif etdiyi şirkətlə məhdudlaşacaq? 6. Yeni kredit sığortası "İşsizlikdən sığorta haqqında" Qanun əsasında fəaliyyət göstərən icbari işsizlikdən sığorta sistemi ilə necə əlaqələndiriləcək?
Azərbaycan Banklar Assosiasiyasına:
7. Banklar sığortanı qəbul etməyən müştərilərə eyni kredit məhsulunu hansı şərtlərlə təqdim etməyi planlaşdırır?
Azərbaycan Sığortaçılar Assosiasiyasına:
8. Üzv şirkətlər bu məhsulu təklif etməyə hazırdırmı və tariflərin hesablanmasında hansı göstəricilər əsas götürüləcək?
CAVAB HÜQUQU
Sigortanın Sesi olaraq Azərbaycan Mərkəzi Bankının, Azərbaycan Banklar Assosiasiyasının və Azərbaycan Sığortaçılar Assosiasiyasının cavablarını olduğu kimi dərc etməyə hazırıq. Əlaqə: info@sigortaninsesi.com
#Azərbaycan #AMB #Sığorta #İşsizlikdənSığorta #KreditSığortası #İstehlakKrediti #İstehlakçıHüquqları #SigortanınSesi
Günün sığorta xəbərləri hər axşam e‑poçtunuzda
Saytda yeni xəbər dərc olunan günlərdə Türkiyə vaxtı ilə saat 18:00-da tək e-poçt. İstədiyiniz an abunəlikdən çıxa bilərsiniz.