"Tehdit değil" dendi, acente nasıl satacak?
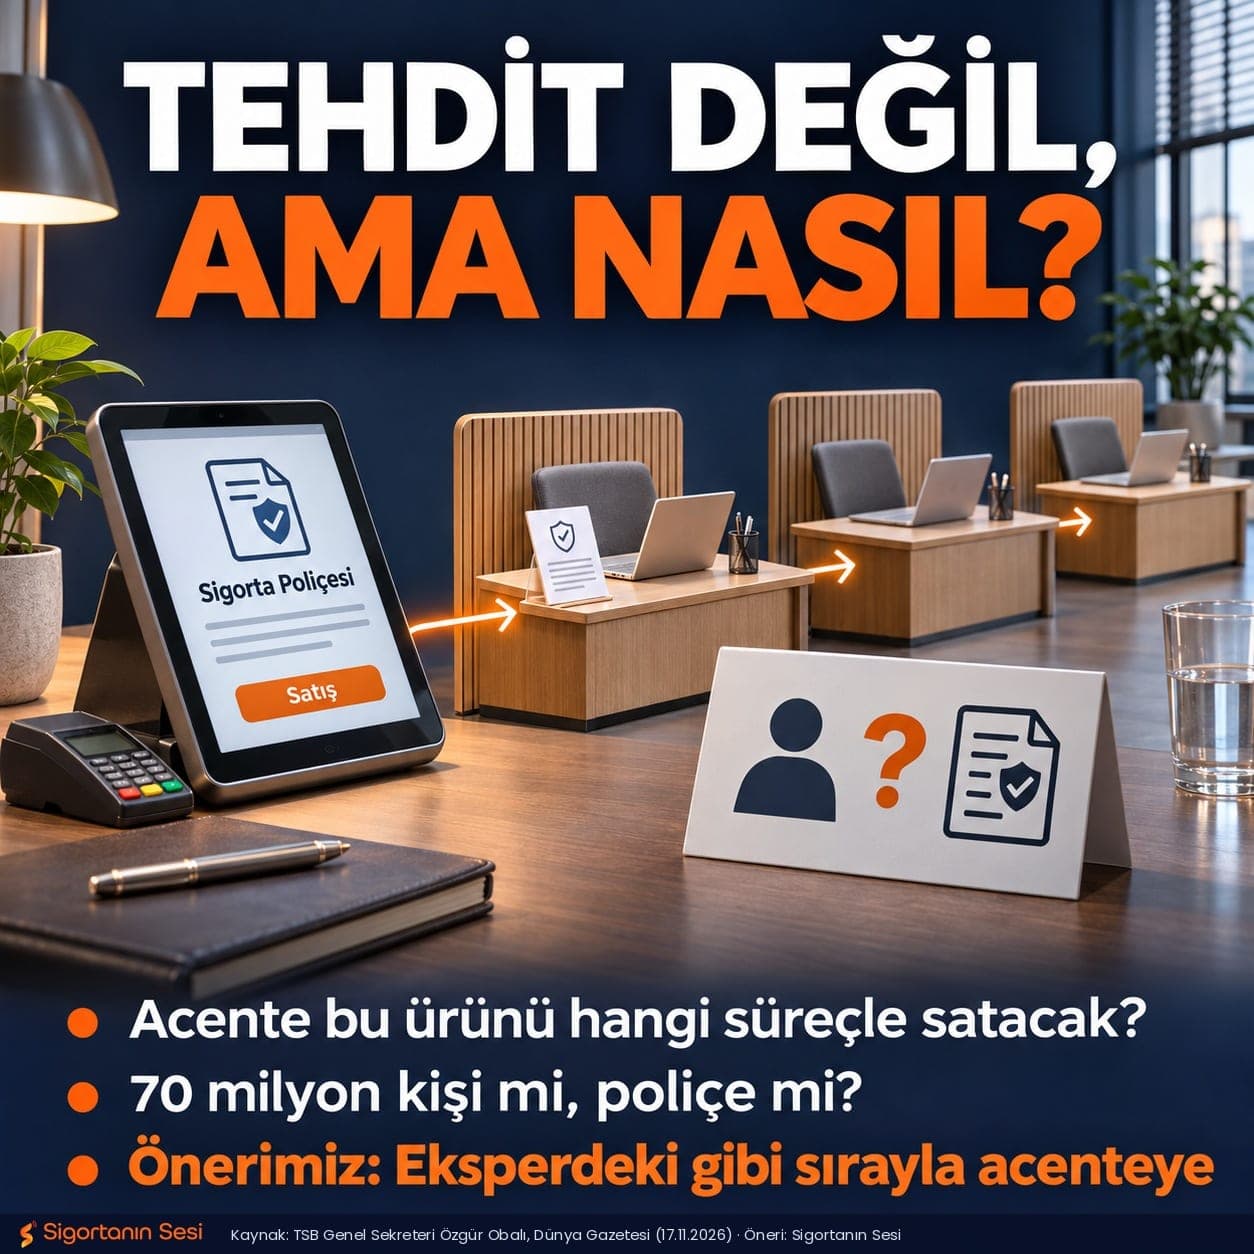
TSB'ye göre kasadaki sigorta acente için tehdit değil ve 70 milyon kişiye ulaşabilir. Ama acentenin bu ürünü hangi süreçle satacağı da, 70 milyonun nasıl hesaplandığı da açıklanmadı.
GÜNCELLEME (17 Kasım 2026): SEDDK'nın 13 Kasım 2026 tarihli basın duyurusuna göre 70 milyon rakamı poliçe sayısını ifade ediyor. Duyuruya göre ilk yıl 10 milyona yakın vatandaşın yaklaşık 70 milyon poliçeyle bu ürünlerden yararlanması bekleniyor. Haberimizde rakamı kişi sayısı olarak ele alıp nüfusla yaptığımız karşılaştırma bu nedenle geçerliliğini yitirmiştir. Sorumuzu yanıtlayan açıklama için SEDDK'ya teşekkür ederiz.
Türkiye Sigorta Birliği (TSB) Genel Sekreteri Özgür Obalı, Dünya Gazetesi'ne verdiği röportajda Bütünleşik Sigortalar Hakkında Yönetmelik'i değerlendirdi. Yönetmeliğe ilişkin soruları yanıtlayan Obalı'ya, sektörü bilgilendirdiği için teşekkür ediyoruz. Röportajda iki önemli mesaj var: Düzenleme acente için tehdit değil ve yeni model 70 milyon kişiye ulaşabilir. İki mesaj da sektör için umut verici; ancak ikisinin de "nasıl" sorusu cevapsız kaldı.
"TEHDİT DEĞİL" AMA NASIL?
Bunu da okuyun: Sigorta şirketiyle anlaşamadım; Sigorta Tahkim Komisyonu'na nasıl başvururum?
Obalı, geleneksel acente ve broker yapısına etkisi sorulduğunda şunları söylüyor: "Bu düzenleme geleneksel satış kanalları için bir tehdit değil. Tam tersine yeni iş birliklerinin önünü açıyor. Broker ve acentelerin de bu tür iş birlikleri yapmasının önünde bir engel bulunmuyor. Teknolojiyi iyi kullanan, satış süreçlerini daha çevik hale getiren kuruluşlar avantaj sağlayacak."
Yönetmelik gerçekten de acente ve brokeri bütünleşik sigortayı sunabilecek "yetkili kuruluşlar" arasında sayıyor. Ancak engel olmaması, acentenin bu alanda yer bulacağı anlamına gelmiyor. Röportajda şu sorulara cevap yok:
Bir acente, bir mağaza ya da e-ticaret sitesiyle hangi süreçle iş birliği kuracak? Sigorta şirketi büyük satış noktasıyla doğrudan çalışırken acenteye düşen rol ne olacak? Kendi yazılım altyapısı olmayan küçük ve orta ölçekli acente, "teknolojiyi iyi kullanan" büyük yapılarla nasıl rekabet edecek? Acentenin bu kanala katılımı için TSB'nin ya da sigorta şirketlerinin hazırladığı bir model, rehber ya da öneri var mı?
Yani mesaj "kapı açık" diyor, ama kapıdan nasıl girileceğini anlatmıyor.
70 MİLYON NEDİR?
Dünya'nın sorusunda yer alan 70 milyon kişiye ulaşma projeksiyonu, Obalı'ya göre TSB'nin çalışma grubunun hazırladığı çalışmadan çıktı ve SEDDK da bu çalışmayı kontrol ederek teyit etti. Obalı, "İlk etapta poliçe başına primler küçük olabilir ancak poliçe adedi ve sisteme katılacak yeni sigortalı sayısında ciddi artış bekliyoruz" diyor ve kaybolan ya da kırılan bir akıllı telefonun yenisi için 30–40 bin lirayı, bazı modellerde 70–80 bin lirayı gözden çıkarmak gerektiğini hatırlatıyor.
SEDDK'nın 13 Kasım tarihli basın duyurusu bu soruya açıklık getirdi: 70 milyon, poliçe sayısını ifade ediyor. Duyuruya göre ilk yıl 10 milyona yakın vatandaşın yaklaşık 70 milyon poliçeyle bu ürünlerden yararlanması bekleniyor. Röportajda ise projeksiyonun diğer ayrıntıları yer almıyor:
70 milyon, kişi sayısı mı, yoksa poliçe ya da alışveriş adedi mi? Bu sayıya kaç yılda ulaşılması öngörülüyor? Hangi ürünler ve hangi satış kanalları üzerinden ulaşılacak? Bugün bu tür ürünlerin sayısı ne, 70 milyon hangi başlangıç noktasından hesaplanıyor?
Obalı, düzenlemenin etkilerinin uygulamadan sonraki altı ay ile bir yıl içinde daha net görüleceğini söylüyor. Bu süre, projeksiyonun hangi varsayımlarla yapıldığını bilmeyi daha da önemli kılıyor; aksi halde hedefe ne kadar yaklaşıldığını takip etmek mümkün olmaz.
BİZE GÖRE
Kasadaki sigortanın daha çok insana ulaşması sigortalı için de, sektör için de iyi bir hedef. Ama "tehdit değil" demek, acenteyi bu yeni kanala taşımaya yetmiyor. Acentenin bu ürünü hangi süreçle satacağı, sigorta şirketiyle ve satış noktasıyla ilişkisinin nasıl kurulacağı ve küçük acentenin teknik altyapıya nasıl ulaşacağı netleşmeden, kanalın büyük bölümünün büyük satış noktaları ile sigorta şirketleri arasında kalma riski var. Yönetmelik de sunumda yalnızca "varsa" sigorta aracısının bilgilerinin verilmesini istiyor; yani aracı zorunlu değil.
Bizim önerimiz somut: Eksper atamasında uygulanan sıralı model bütünleşik sigortaya da uyarlanabilir. Satışı zincir ile sigorta şirketi yapmaya devam edebilir; ancak bu satışlardan doğan poliçeler, o sigorta şirketinin, sigortalının ikamet ettiği il ve ilçedeki acenteleri arasında merkezi bir sistemle sırayla dağıtılabilir. Acente poliçenin yerel muhatabı olur, hasar anında sigortalının yanında durur ve belirlenecek bir pay alır. Böylece "tehdit değil" sözü sahada somut bir karşılık bulur.
70 milyon projeksiyonu için de beklentimiz açık: Projeksiyonun ana varsayımları sektörle paylaşılmalı. Ölçülemeyen bir hedef takip edilemez.
SORULARIMIZ
Türkiye Sigorta Birliği'ne: 1. 70 milyon, kişi sayısını mı, poliçe ya da işlem adedini mi ifade ediyor? Bu sayıya kaç yılda ulaşılması öngörülüyor? 2. Projeksiyonun dayandığı çalışmanın ana varsayımlarını (ürünler, kanallar, başlangıç sayısı) kamuoyuyla paylaşmayı düşünüyor musunuz? 3. TSB bünyesindeki bütünleşik sigorta çalışma grubu, acentelerin bu kanala katılımı için bir süreç, model ya da rehber hazırlıyor mu? 4. Eksper atamasındaki sıralı modelin bütünleşik sigortadan doğan poliçelerin acentelere dağıtılması için değerlendirilmesini önerir misiniz?
Sigorta Acenteleri İcra Komitesi'ne (SAİK): 5. Acentelerin bütünleşik sigorta sunabilmesi için TSB ve sigorta şirketleriyle bir model üzerinde çalışılıyor mu?
CEVAP HAKKI
Sigortanın Sesi olarak Türkiye Sigorta Birliği'nin, Sigorta Acenteleri İcra Komitesi'nin, sigorta şirketlerinin, acentelerin, brokerlerin ve ilgili kurumların açıklamalarını aynen yayımlamaya hazırız. Yanıtlar ve görüşler için: info@sigortaninsesi.com
#SigortanınSesi #BütünleşikSigorta #TSB #SigortaAcentesi #AcenteninSesi #SAİK #SigortaDağıtımı #Eticaret
Günün sigorta haberleri her akşam e‑postanızda
Sitede yeni haber yayınlanan günlerde, akşam 18:00'de tek e-posta. İstediğiniz an ayrılabilirsiniz.