SEDDK'nın fayda raporu: Şirket mi kazanacak, asistans mı?
SEDDK'nın yeni genelgesi, sigorta şirketlerinden aldıkları destek hizmetinin "şirkete sağladığı faydayı" her yıl raporlamasını istiyor. Peki fayda neye göre ölçülecek: hizmetin kalitesine mi, finansal kazanca mı?
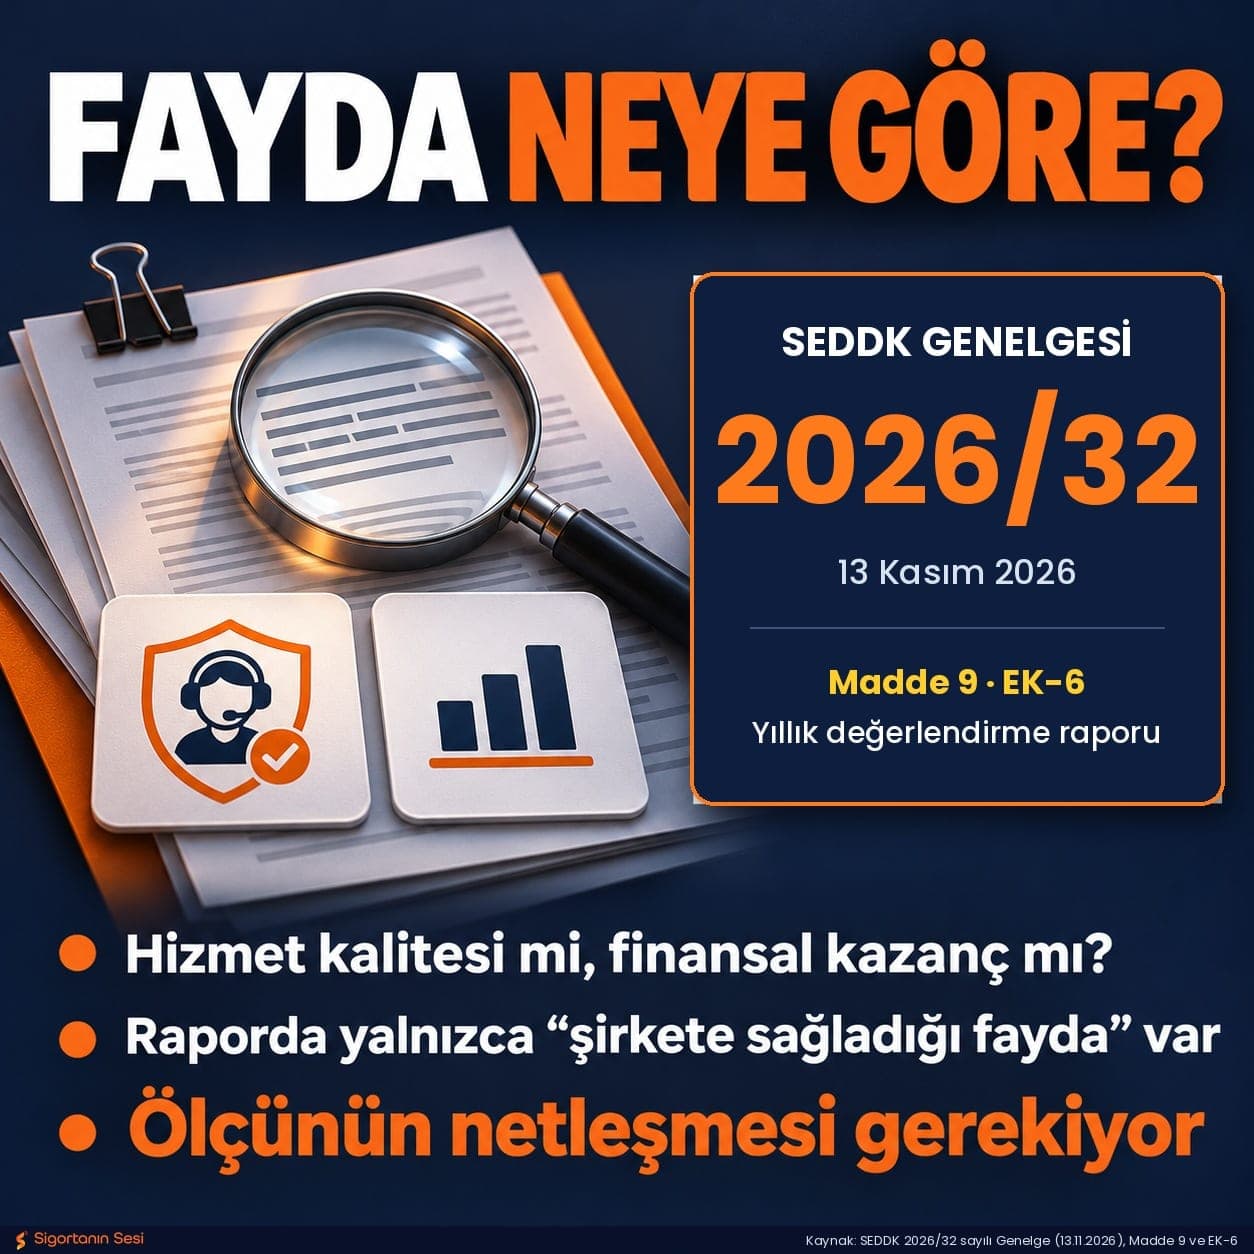
SEDDK'nın 13 Kasım 2026 tarihli ve 2026/32 sayılı genelgesi, sigorta ve emeklilik şirketlerinin dışarıdan aldıkları destek hizmetleri için yıllık değerlendirme raporu hazırlamasını istiyor. Raporun başlıkları açık: hizmetin "şirkete sağladığı fayda" ve "şirkete maliyeti/yükü". Destek hizmetlerinin hesabını soran bu adım için SEDDK'ya teşekkür ediyoruz.
FAYDA NEYE GÖRE?
Genelge, faydanın neye göre ölçüleceğini tanımlamıyor. Fayda; sigortalıya verilen hizmetin hızı ve kalitesi olabilir, şirketin hasar ve operasyon maliyetinde sağladığı finansal kazanç da. İkisi aynı şey değil. Bir hizmet sigortalı açısından çok iyi çalışırken şirkete pahalıya mal olabilir; şirkete ucuza gelen bir hizmet de sahada sigortalıyı bekletebilir.
Bunu da okuyun: Değer kaybı raporda hesaplanıyor, tazminat 45 güne kadar uzayabiliyor
İKİ UCU SİVRİ DEĞNEK
Asıl mesele burada başlıyor. Destek hizmeti sigorta şirketine fayda sağlarsa, destek hizmeti firması kazanır mı? Sigorta şirketi kazanç sağlamazsa ne olur? O zaman destek hizmeti firması iyi para kazanır, sigorta şirketinden de gereksiz ödeme çıkar. Asıl çözülmesi gereken bu matematik.
Sahadaki deneyimimiz şunu gösteriyor: Prim bazında yapılan ödemelerde sigorta şirketi gereksiz ödeme yapabiliyor.
Bu yüzden asistans firmalarına yapılan ödeme olay başı olmalı. Hizmet verildiyse ödeme yapılmalı, verilmediyse yapılmamalı. O zaman destek hizmeti firmaları da asistans firmaları da güç zehirlenmesi yaşamadan, yalnızca kendi işinden kazanmayı öğrenir.
ÖLÇÜ NETLEŞMELİ
Genelgenin istediği yıllık rapor, bu matematiği görmek için iyi bir fırsat. Ama rapor yalnızca "şirkete ne fayda sağladı" diye sorarsa ve faydanın tanımı her şirkete bırakılırsa, asıl soru cevapsız kalır: Ödenen para, verilen hizmetin karşılığı mı?
Bu nedenle raporun net niteliğinin ve matematiğinin SEDDK tarafından açıklanmasının çok faydalı olacağını düşünüyoruz. Faydanın hizmet açısından mı, finansal açıdan mı yoksa ikisi birlikte mi değerlendirileceği; maliyetin nasıl hesaplanacağı ve hangi rakamların yan yana konacağı netleşirse, her şirket aynı ölçüyle rapor hazırlar ve gereksiz ödemeler de bu raporlarda görünür hale gelir.
Sigortanın Sesi olarak sigorta şirketlerinin, asistans ve destek hizmeti firmalarının ve ilgili kurumların görüşlerini aynen yayımlamaya hazırız. Yanıtlar ve görüşler için: info@sigortaninsesi.com
#SigortanınSesi #Asistans #DestekHizmetleri #SigortaŞirketleri #HasarYönetimi #OlayBaşıÖdeme
Günün sigorta haberleri her akşam e‑postanızda
Sitede yeni haber yayınlanan günlerde, akşam 18:00'de tek e-posta. İstediğiniz an ayrılabilirsiniz.