Sağlık sigortasında prim yüzde 37 arttı, kâr yüzde 27 eridi: Bu gidişle sağlık sigortasını kim ödeyebilecek?
Sağlıkta 100 TL prime karşılık gerçekleşen hasar bir yılda 73 TL'den 80 TL'ye çıktı. Branşın kârının dörtte üçü tek bir şirkette, şirketlerin neredeyse yarısı bu branşta zararda. Bu baskı bir gün poliçeyi yenilerken kimin karşısına çıkacak?
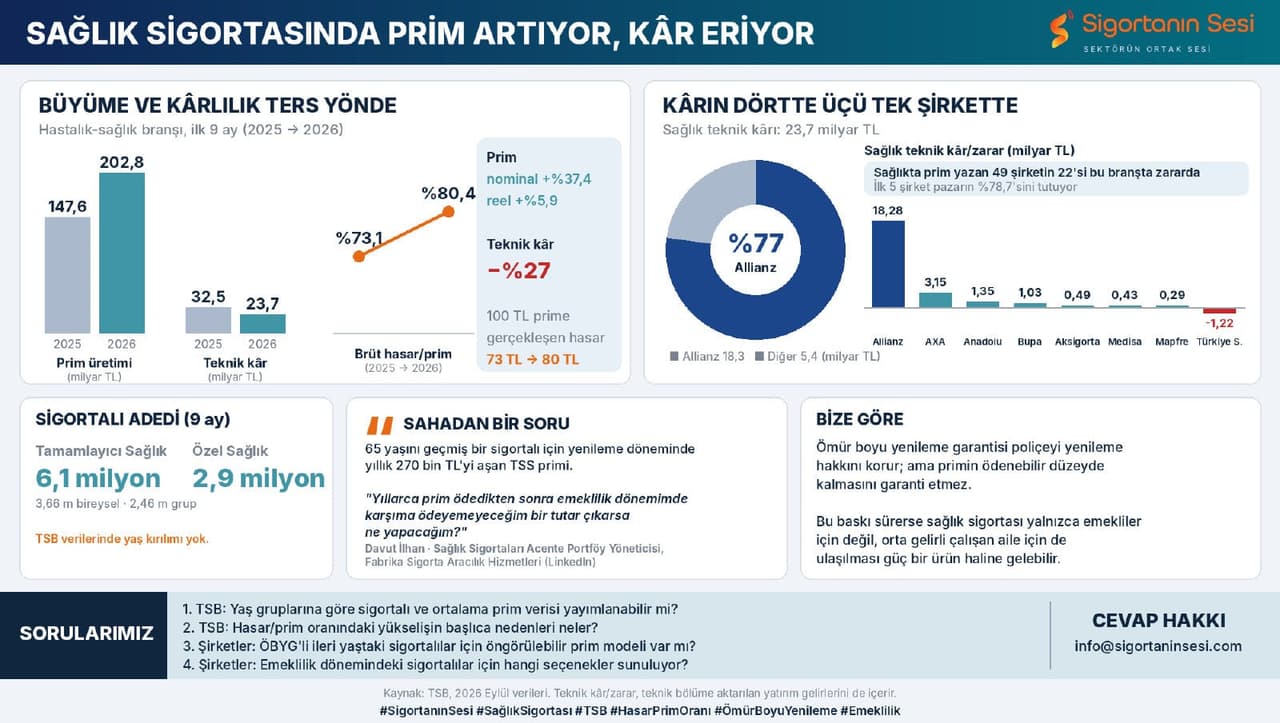
Türkiye Sigorta Birliği (TSB), sektörün 2026 yılı ilk dokuz ayına ait verilerini açıkladı. Şirket bazında prim, hasar ve kârlılık verilerini ayrıntılı biçimde kamuoyuyla paylaşan TSB'ye teşekkür ediyoruz; aşağıdaki tablo bu verilerle hazırlandı.
Bu verilerde sağlık branşı ayrı bir dikkat istiyor. Çünkü büyüme ile kârlılık ters yönde ilerliyor.
PRİM ARTIYOR, KÂR ERİYOR
Bunu da okuyun: Prim yüzde 28 arttı, enflasyonu yakalayamadı
Hastalık-sağlık branşında prim üretimi, geçen yılın aynı dönemindeki 147,6 milyar TL'den 202,8 milyar TL'ye yükseldi. Artış nominal olarak yüzde 37,4, TSB'nin reel hesabına göre yüzde 5,9.
Aynı dönemde branşın brüt hasar/prim oranı yüzde 73,1'den yüzde 80,4'e çıktı. Yani bir yıl önce 100 TL prime karşılık 73 TL hasar gerçekleşirken, bu yıl bu tutar 80 TL'ye çıktı. Branşın teknik kârı ise 32,5 milyar TL'den 23,7 milyar TL'ye, yüzde 27 geriledi.
TSB, 2026 Eylül verileri.
KÂRIN DÖRTTE ÜÇÜ TEK ŞİRKETTE
Sağlık sigortası pazarı birkaç şirkette yoğunlaşmış durumda. İlk iki şirket pazarın yüzde 51,7'sini, ilk beş şirket yüzde 78,7'sini tutuyor.
Kârlılıktaki tablo daha da yoğun. Branşın 23,7 milyar TL'lik teknik kârının 18,3 milyar TL'si, yani yaklaşık yüzde 77'si tek bir şirkete, Allianz Sigorta'ya ait. Gelir tablosu verisi bulunan ve sağlıkta prim yazan 49 şirketin 22'si ise bu branşta teknik zarar açıkladı; bu şirketlerin toplam zararı 4,2 milyar TL.
[TABLO GÖRSELİ: saglik_tablo.png]
Kaynak: TSB, 2026 Eylül verileri; prim üretimine göre ilk 8 şirket. Teknik kâr/zarar, şirketlerin hastalık-sağlık branşı gelir tablosu verisidir ve teknik bölüme aktarılan yatırım gelirlerini de içerir.
KAÇ KİŞİ SİGORTALI?
TSB verilerine göre yılın ilk dokuz ayında tamamlayıcı sağlık sigortasında 6,1 milyon, özel sağlık sigortasında 2,9 milyon sigortalı adedi kayıtlı. Tamamlayıcı sağlıkta bu sayının yaklaşık 3,66 milyonu bireysel, 2,46 milyonu grup poliçelerinden oluşuyor.
TSB verileri sigortalıların yaşına göre bir ayrım içermiyor. Bu nedenle ileri yaştaki sigortalıların ne kadar prim ödediğini bu verilerden ölçmek mümkün değil.
SAHADAN BİR SORU
Konuyu sahadan dile getirenler de var. Fabrika Sigorta Aracılık Hizmetleri'nde sağlık sigortaları acente portföy yöneticisi olarak çalışan Davut İlhan, LinkedIn'deki paylaşımında 65 yaşını geçmiş bir sigortalı için yenileme döneminde, yıllık 270 bin TL'yi aşan bir tamamlayıcı sağlık sigortası primiyle karşılaştığını yazdı ve şu soruyu sordu: "Yıllarca prim ödedikten sonra emeklilik dönemimde karşıma ödeyemeyeceğim bir tutar çıkarsa ne yapacağım?" Bu, tek bir poliçeye ait bir örnek; ancak sorunun kendisi sektörün tamamını ilgilendiriyor.
BİZE GÖRE
Hasar/prim oranının hızla yükseldiği ve şirketlerin neredeyse yarısının sağlıkta zarar ettiği bir tabloda, fiyatlar üzerindeki baskının sürmesi şaşırtıcı olmaz. Bu baskı devam ederse sağlık sigortası yalnızca emekliler için değil, bütçesini zorlayarak ailesini sigortalatan orta gelirli çalışan için de ulaşılması güç bir ürün haline gelebilir.
Ömür boyu yenileme garantisi, sigortalının poliçesini yenileme hakkını korur; ama primin ödenebilir düzeyde kalmasını garanti etmez. Sektörün, sigortalıların ileri yaşlarda da poliçelerini sürdürebilmesini sağlayacak modelleri şimdiden konuşması gerekiyor. Bunun ilk adımı da yaşa göre prim ve sigortalı verisinin kamuoyuyla paylaşılması olabilir.
SORULARIMIZ
Türkiye Sigorta Birliği'ne: 1. Sağlık sigortalarında yaş gruplarına göre sigortalı sayısı ve ortalama prim verilerinin yayımlanması mümkün mü? 2. Hastalık-sağlık branşında hasar/prim oranındaki yükselişin başlıca nedenleri nelerdir?
Sağlık sigortası sunan şirketlere: 3. Ömür boyu yenileme garantisi kazanmış ileri yaştaki sigortalılar için yenileme primlerini daha öngörülebilir kılacak bir model üzerinde çalışıyor musunuz? 4. Emeklilik dönemine giren sigortalıların poliçelerini sürdürebilmesi için hangi seçenekleri sunuyorsunuz?
CEVAP HAKKI
Sigortanın Sesi olarak Türkiye Sigorta Birliği'nin ve sağlık sigortası sunan şirketlerin açıklamalarını aynen yayımlamaya hazırız. Yanıtlar ve görüşler için: info@sigortaninsesi.com
#SigortanınSesi #SağlıkSigortası #TamamlayıcıSağlıkSigortası #ÖzelSağlıkSigortası #ÖmürBoyuYenileme #HasarPrimOranı #TSB #Emeklilik
Günün sigorta haberleri her akşam e‑postanızda
Sitede yeni haber yayınlanan günlerde, akşam 18:00'de tek e-posta. İstediğiniz an ayrılabilirsiniz.