Herkes dijitalden söz ediyor, rakamlar başka konuşuyor: Hayat dışı sigortada primin yüzde 99'u hâlâ geleneksel yolla satılıyor
Uygulamalar, yapay zekâ, "tek tıkla poliçe"... Ama TSB verilerine göre trafikte her 1.000 TL'lik primin yalnızca 2,7 TL'si e-ticaretle satılıyor. Dijital sigortacılık Türkiye'de nerede duruyor?
Türkiye Sigorta Birliği'nin (TSB) 2026 yılı ilk dokuz ay verileri, primlerin satış şekline göre dağılımını da gösteriyor: geleneksel satış, e-ticaret ve tele-satış. Bu ayrımı kamuoyuyla paylaşan TSB'ye teşekkür ediyoruz; çünkü sektörde en çok konuşulan konulardan birinin, dijitalleşmenin, satışa ne kadar yansıdığını net biçimde görebiliyoruz.
Tablo, konuşulanla yaşanan arasındaki farkı açıkça gösteriyor.
HAYAT DIŞINDA E-TİCARETİN PAYI YÜZDE 1
Bunu da okuyun: Tansiyon ilacını nisandan itibaren sigorta ödeyebilir
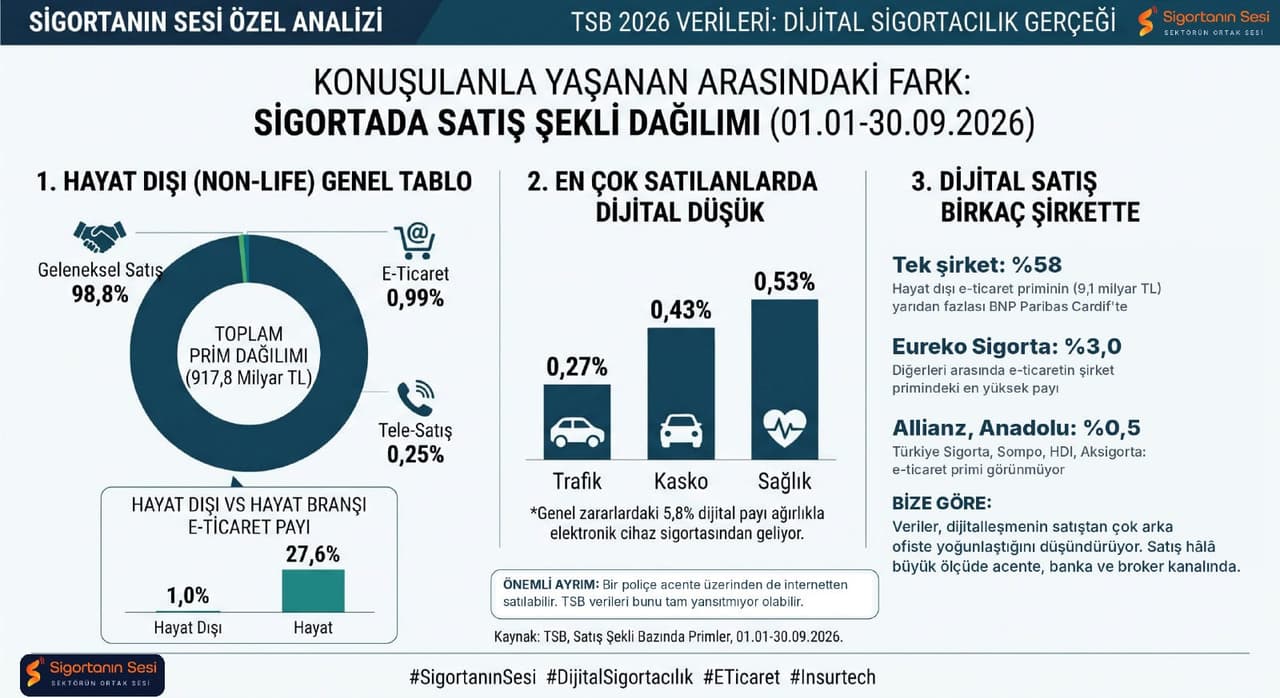
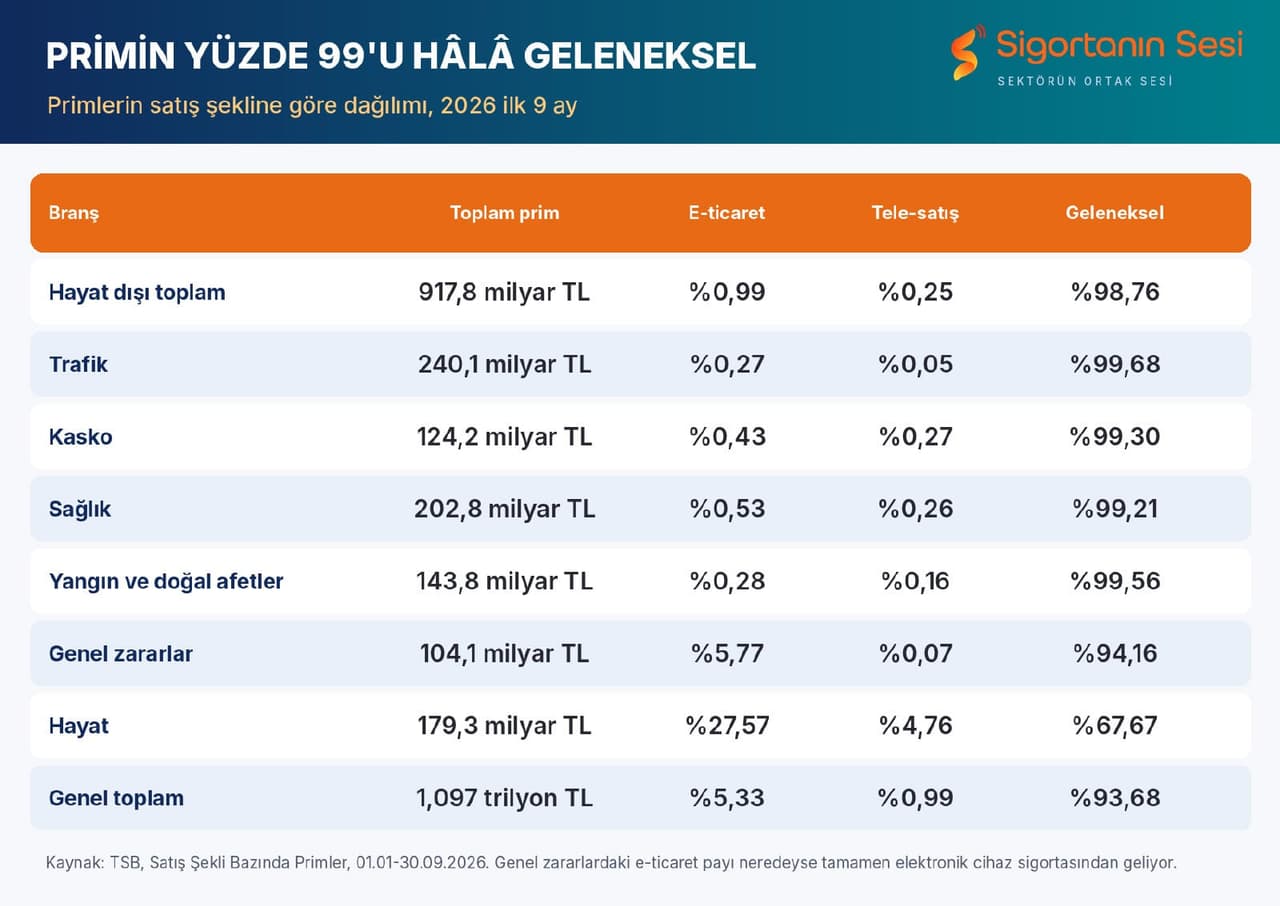
Hayat dışı branşlarda yazılan 917,8 milyar TL'lik primin yalnızca yüzde 0,99'u e-ticaret, yüzde 0,25'i tele-satış yoluyla gerçekleşti. Primin yüzde 98,8'i geleneksel yolla satıldı.
En çok satılan branşlarda dijital pay daha da düşük. Trafik sigortasında e-ticaretin payı yüzde 0,27, kaskoda yüzde 0,43, sağlıkta yüzde 0,53. Genel zararlardaki yüzde 5,8'lik e-ticaret payı ise neredeyse tamamen elektronik cihaz sigortasından geliyor: Bu branşta e-ticaretle yazılan 5,9 milyar TL, hayat dışı e-ticaret priminin yaklaşık üçte ikisine denk geliyor.
TSB, Satış Şekli Bazında Primler, 01.01-30.09.2026.
Tablonun dikkat çeken istisnası hayat sigortası. Hayat branşında primin yüzde 27,6'sı e-ticaret yoluyla yazılmış. Genel toplamdaki yüzde 5,3'lük e-ticaret payının büyük bölümü de bu branştan geliyor.
DİJİTAL SATIŞ BİRKAÇ ŞİRKETTE TOPLANIYOR
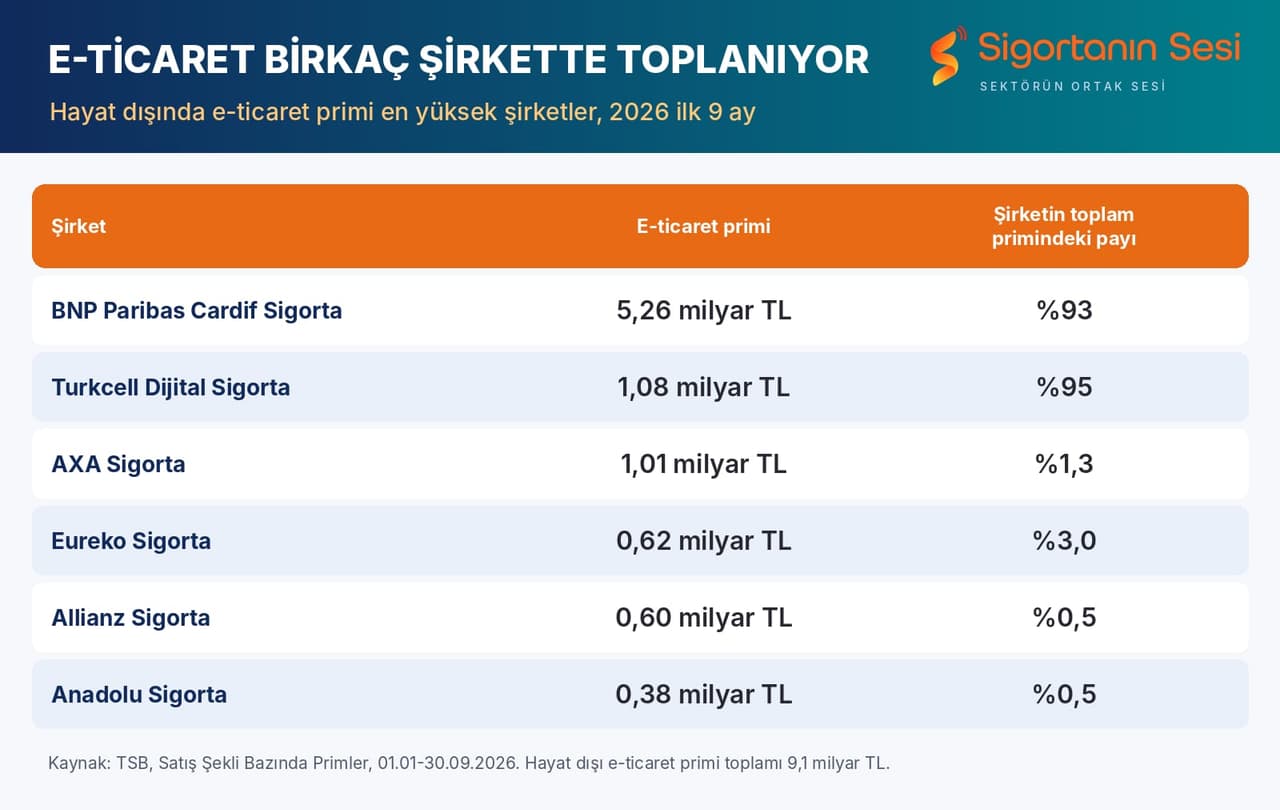
Hayat dışında e-ticaret yoluyla yazılan 9,1 milyar TL'lik primin yarıdan fazlası tek bir şirkete ait. E-ticaret payı yüzde 90'ı aşan iki şirket dışında en yüksek oran yüzde 3,0 ile Eureko Sigorta'da. Prim üretiminde ilk sıralarda yer alan Türkiye Sigorta, Sompo, HDI ve Aksigorta'nın verilerinde e-ticaret primi görünmüyor; Allianz ve Anadolu Sigorta'da oran yüzde 0,5.
TSB, Satış Şekli Bazında Primler, 01.01-30.09.2026.
SATIŞ HÂLÂ ACENTEDE
Satış kanalı verileri de aynı tabloyu doğruluyor. Hayat dışı primlerin yüzde 56,4'ü acenteler, yüzde 16,8'i brokerler, yüzde 13,3'ü bankalar, yüzde 10,4'ü şirket merkezleri aracılığıyla yazıldı.
Burada önemli bir ayrıntı var: "E-ticaret" ile "satış kanalı" farklı şeyler. Bir poliçe acente üzerinden de internetten satılabilir. Örneğin hayat dışında e-ticaret primi en yüksek olan şirketin (BNP Paribas Cardif Sigorta) hayat dışı primlerinin yüzde 98,5'i TSB'nin satış kanalı tablosunda acente kanalında görünüyor. Fiyat karşılaştırma siteleri gibi internetten satış yapan aracıların poliçelerinin bu tablolarda nasıl sınıflandırıldığı ise verilerden anlaşılamıyor. Bu nedenle gerçek dijital satışın tablodaki oranlardan bir miktar yüksek olması mümkün.
Bir diğer sınır da şu: Elimizdeki veriler yalnızca 2026'yı kapsıyor. Dijital payın önceki yıllara göre artıp artmadığını bu verilerle göremiyoruz.
BİZE GÖRE
Bu tablo, sektörün dijitalleşme gündeminin satıştan çok arka ofiste, yani hasar süreçlerinde, fiyatlamada ve veri analizinde yoğunlaştığını düşündürüyor. Satış tarafında ise sigortalı poliçesini hâlâ büyük ölçüde acente, banka ya da broker aracılığıyla alıyor.
Bu bir zayıflık değil, bir tercih de olabilir. Sigorta karmaşık bir ürün; yanlış teminatla alınan ucuz bir poliçe, hasar günü pahalıya patlayabilir. Ancak dijital satışın bu kadar sınırlı kalması, gençlerin ve dijital kanalları tercih eden yeni nesil müşterilerin ihtiyaçlarının yeterince karşılanıp karşılanmadığı sorusunu da gündeme getiriyor. Doğru model, acentenin danışmanlığını dijitalin hızıyla birleştiren model olabilir. Bunu tartışabilmek için de e-ticaret tanımının ve verilerinin daha ayrıntılı paylaşılması faydalı olur.
SORULARIMIZ
Türkiye Sigorta Birliği'ne: 1. Satış şekli verilerinde "e-ticaret" nasıl tanımlanıyor? Fiyat karşılaştırma siteleri gibi internet üzerinden satış yapan acentelerin poliçeleri hangi grupta yer alıyor? 2. Satış şekline göre prim verilerinin önceki yıllarla karşılaştırmalı olarak yayımlanması mümkün mü?
Sigorta şirketlerine: 3. Trafik ve kasko gibi bireysel ürünlerde dijital satışın bu kadar düşük kalmasının nedenleri sizce nelerdir? 4. Acentelerinizin dijital satış yapabilmesi için hangi altyapıları sunuyorsunuz?
CEVAP HAKKI
Sigortanın Sesi olarak Türkiye Sigorta Birliği'nin, sigorta şirketlerinin ve aracıların açıklamalarını aynen yayımlamaya hazırız. Yanıtlar ve görüşler için: info@sigortaninsesi.com
#SigortanınSesi #DijitalSigortacılık #ETicaret #Insurtech #SigortaAcentesi #TSB #Trafik #Kasko #Acente
Günün sigorta haberleri her akşam e‑postanızda
Sitede yeni haber yayınlanan günlerde, akşam 18:00'de tek e-posta. İstediğiniz an ayrılabilirsiniz.