Gömülü sigorta büyüyor, peki acente nerede?
Sektör gömülü sigortayı konuşuyor. Bir ürün ya da hizmet satın alınırken aynı işlemin içinde sunulan sigorta, önümüzdeki yılların büyüme alanı olarak gösteriliyor. Ama bu tartışmada sorulmayan bir soru var: Gömülü sigorta büyürken acente bu büyümenin neresinde?
GIG Sigorta Genel Müdürü Süleyman Sağıroğlu, CNBC-e'de yayımlanan "İsmail Öztürk ile Sigorta Life" programında gömülü sigortacılığın Türkiye'de hızla geliştiğini söyledi. Sağıroğlu'na göre dünyada gömülü sigortacılık yılda yüzde 25-30 büyürken geleneksel sigortacılık yaklaşık yüzde 5 büyüyor. Sağıroğlu, yeni alanların mevzuatla birlikte sisteme dahil olması halinde modelin çok daha geniş bir kullanım alanına ulaşabileceğini de ifade etti.
Bu değerlendirmeler, gömülü sigortanın yönünü doğru gösteriyor. Peki bu büyümeden acente ne kazanacak?
ÜÇ SATIŞ NOKTASI, BİR ACENTE
Sigortanın Sesi, Türkiye'de gömülü sigorta sunan büyük satış noktalarının tüketiciye açık ürün sayfalarını ve bilgilendirme metinlerini inceledi. Satın alma adımında ya da poliçede gösterilen bilgiler bu incelemenin kapsamında değil.
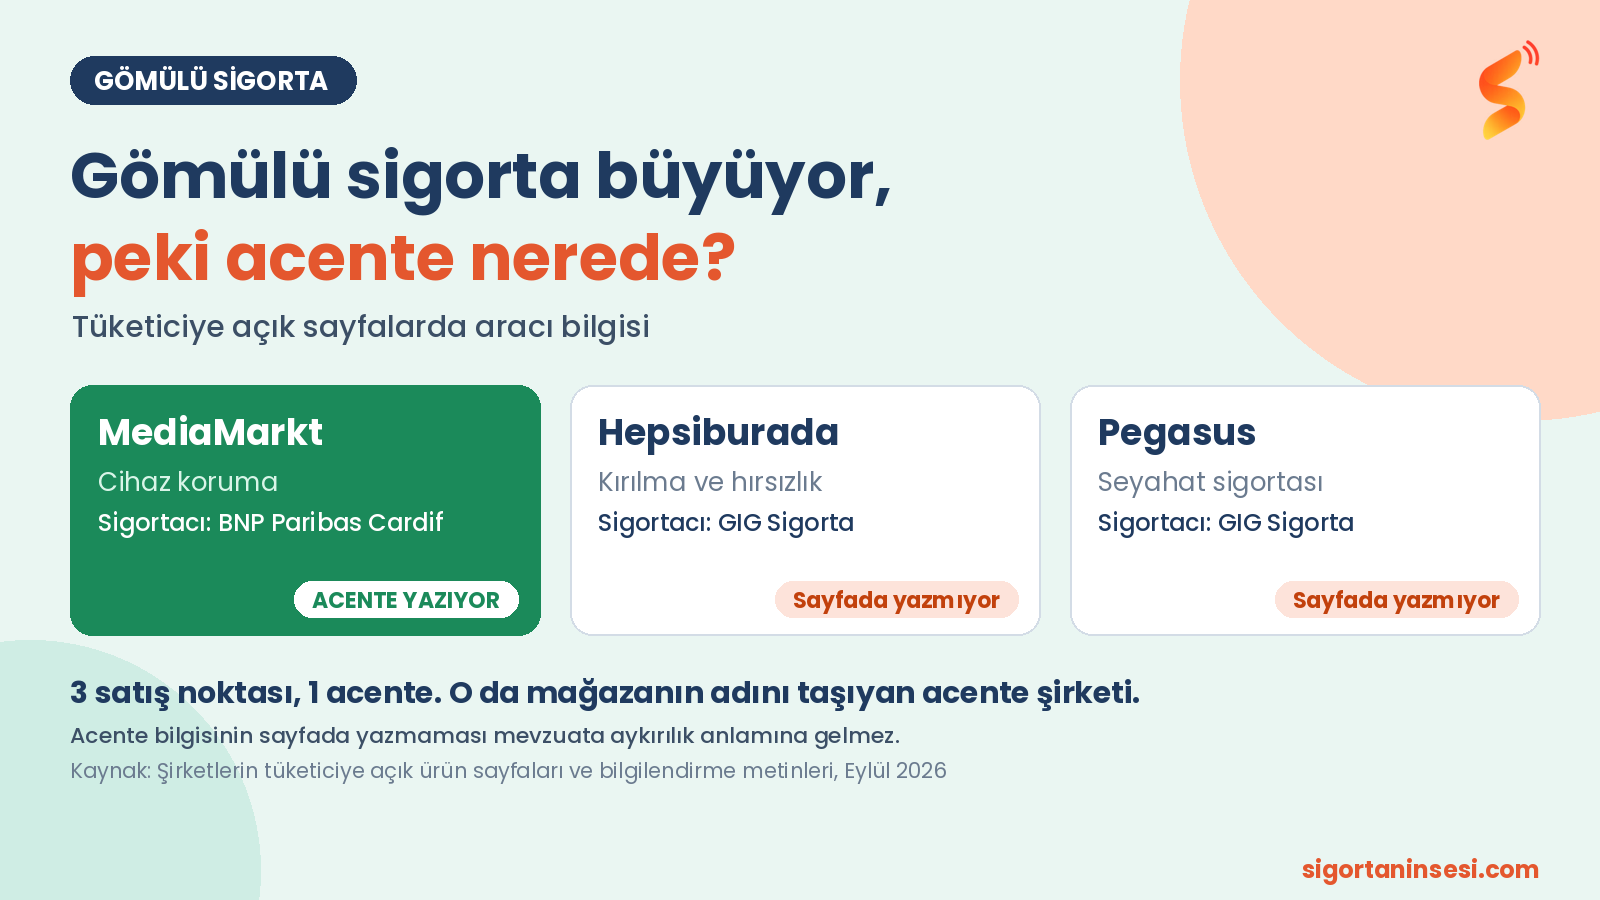
MediaMarkt'ta satılan cihaz koruma sigortasının sigortacısı BNP Paribas Cardif Sigorta, aracısı ise MediaMarkt Sigorta Acenteliği A.Ş. Yani satış, mağazanın adını taşıyan bir acente şirketi üzerinden yapılıyor; acentelik ilişkisi 1 Şubat 2025'ten beri sürüyor.
Hepsiburada'da ürünle birlikte sunulan kazaen kırılma ve hırsızlık sigortasının sigortacısı GIG Sigorta. Bilgilendirme metninde "Sigortacı ile Acenteye İlişkin Unvan ve İletişim Bilgileri" başlığı bulunuyor, ancak bu başlık altında yalnızca GIG Sigorta'nın bilgileri yer alıyor.
Pegasus'ta bilet alırken sunulan seyahat sigortasının sigortacısı da GIG Sigorta. Ürün sayfasında bir aracı bilgisi yer almıyor. GIG Sigorta'nın 2025 faaliyet raporunda "Seyahat Pegasus Projesi"nin canlıya alındığı belirtiliyor.
Kısacası incelediğimiz üç örnekten yalnızca birinde, tüketiciye açık sayfalarda satışın bir acente üzerinden yapıldığı açıkça görülüyor. O acente de mağazanın adını taşıyan bir acente şirketi.
Acente bilgisinin sayfada yazmaması, satışın mevzuata aykırı olduğu anlamına gelmez; sigorta şirketi satışı doğrudan kendisi yapıyor olabilir. Ama tablo şunu gösteriyor: Gömülü sigorta, sigorta şirketi ile büyük perakendeci ya da platform arasında kurulan bir ilişki olarak büyüyor. Mahalledeki, çarşıdaki, AVM'deki acente bu ilişkinin içinde yok.
İSTATİSTİK DE GÖSTERMİYOR
Türkiye Sigorta Birliği verilerine göre 2025'te sektörün yaklaşık 1,22 trilyon TL'lik prim üretiminin 649,2 milyar TL'si acentelerden geldi. Ancak bu rakamın içinde perakendecilerin adını taşıyan acente şirketlerinin üretimi de var. Mağazanın kasasında satılan cihaz sigortası, istatistikte mahalle acentesinin sattığı poliçe ile aynı kaleme yazılıyor.
Acentesiz yapılan gömülü satışlar ise merkez ya da doğrudan üretim içinde kayboluyor. Gömülü sigortanın ne kadarının hangi kanaldan satıldığını gösteren kamuya açık bir veri bulunmuyor.
Türkiye Sigorta Birliği de Mayıs 2026'da kamuoyuyla paylaşılan değerlendirmesinde gömülü sigortacılığın gelişmesi için düzenleyici çerçevenin netleştirilmesi gerektiğini vurgulamıştı.
ACENTE NASIL DAHİL OLABİLİR?
Gömülü sigortayı büyük zincirlerle sınırlı görmek zorunda değiliz. Türkiye'de on binlerce küçük ve orta ölçekli işletme telefon, beyaz eşya, bisiklet, gözlük, mobilya ya da tur satıyor. Bu işletmelerin çoğunun kendi acente şirketini kurması ya da bir sigorta şirketiyle doğrudan entegrasyon yapması kolay değil.
İşte burada acente devreye girebilir.
Sigorta şirketleri, bir AVM'deki ya da bir çarşıdaki işletmeleri o bölgede faaliyet gösteren acentelere bağlayabilir. Mağaza ürünü satarken gömülü sigortayı sunar, poliçe o bölgedeki acentenin sistemi üzerinden düzenlenir. Böylece üretim acenteye yazılır, hasar anında müşterinin karşısında onu tanıyan bir acente olur, küçük işletme de büyük zincirlerle aynı hizmeti verebilir.
Bu modeli bazı sigorta şirketleri kendi çalışma biçimleri nedeniyle uygulamayabilir. Acente ile çalışan şirketler için ise gömülü sigorta, acenteyi saf dışı bırakan değil, acenteyi yeni müşteriye ulaştıran bir kanal olabilir.
Bunun mevzuata uygun bir biçimde kurulması gerekiyor. Mağazada ürünü sunan personelin konumu, satışın acente adına nasıl yapılacağı ve tüketicinin nasıl bilgilendirileceği açık kurallara bağlanmalı. Bu da düzenleyicinin gömülü sigorta için hazırlayacağı çerçevede acenteye yer açmasıyla mümkün.
SORULARIMIZ
Bir: Sigorta şirketlerinin gömülü satışları hangi kanalda kaydediliyor: acente mi, merkez mi?
İki: Platform ve perakendeciler bu satışlardan komisyon ya da pay alıyor mu?
Üç: Gömülü sigorta için hazırlanacak düzenlemede, bölgesel acentelerin küçük işletmelerle çalışabileceği bir model yer alacak mı?
Dört: Türkiye Sigorta Birliği, gömülü satışları ve perakendeci acentelerini istatistiklerde ayrı gösterecek mi?
Gömülü sigorta sektörü büyütecek. Ama bu büyüme yalnızca sigorta şirketleri ile büyük platformlar arasında paylaşılırsa, sektörün en yaygın satış ağı olan acente, en hızlı büyüyen alanın dışında kalır. Önlem şimdi alınmalı, pazar paylaşıldıktan sonra değil.
#gömülüsigorta #acente #sigorta #AcenteninSesi #GIGSigorta #SEDDK #TSB #SigortanınSesi
Sektörü kaynağından takip edin
Bülten: mevzuat değişiklikleri, veriler ve analizler — her biri kaynağı gösterilerek.