Φερεγγυότητα 276%: Οι ασφαλιστικές είναι ισχυρές, ο ασφαλισμένος;
Σύμφωνα με την Έκθεση Δημοσιονομικών Κινδύνων που συνοδεύει τον Κρατικό Προϋπολογισμό του 2027, όπως τη μετέφερε το Nextdeal, ο ασφαλιστικός τομέας της Κύπρου παρουσιάζει ισχυρή εικόνα.
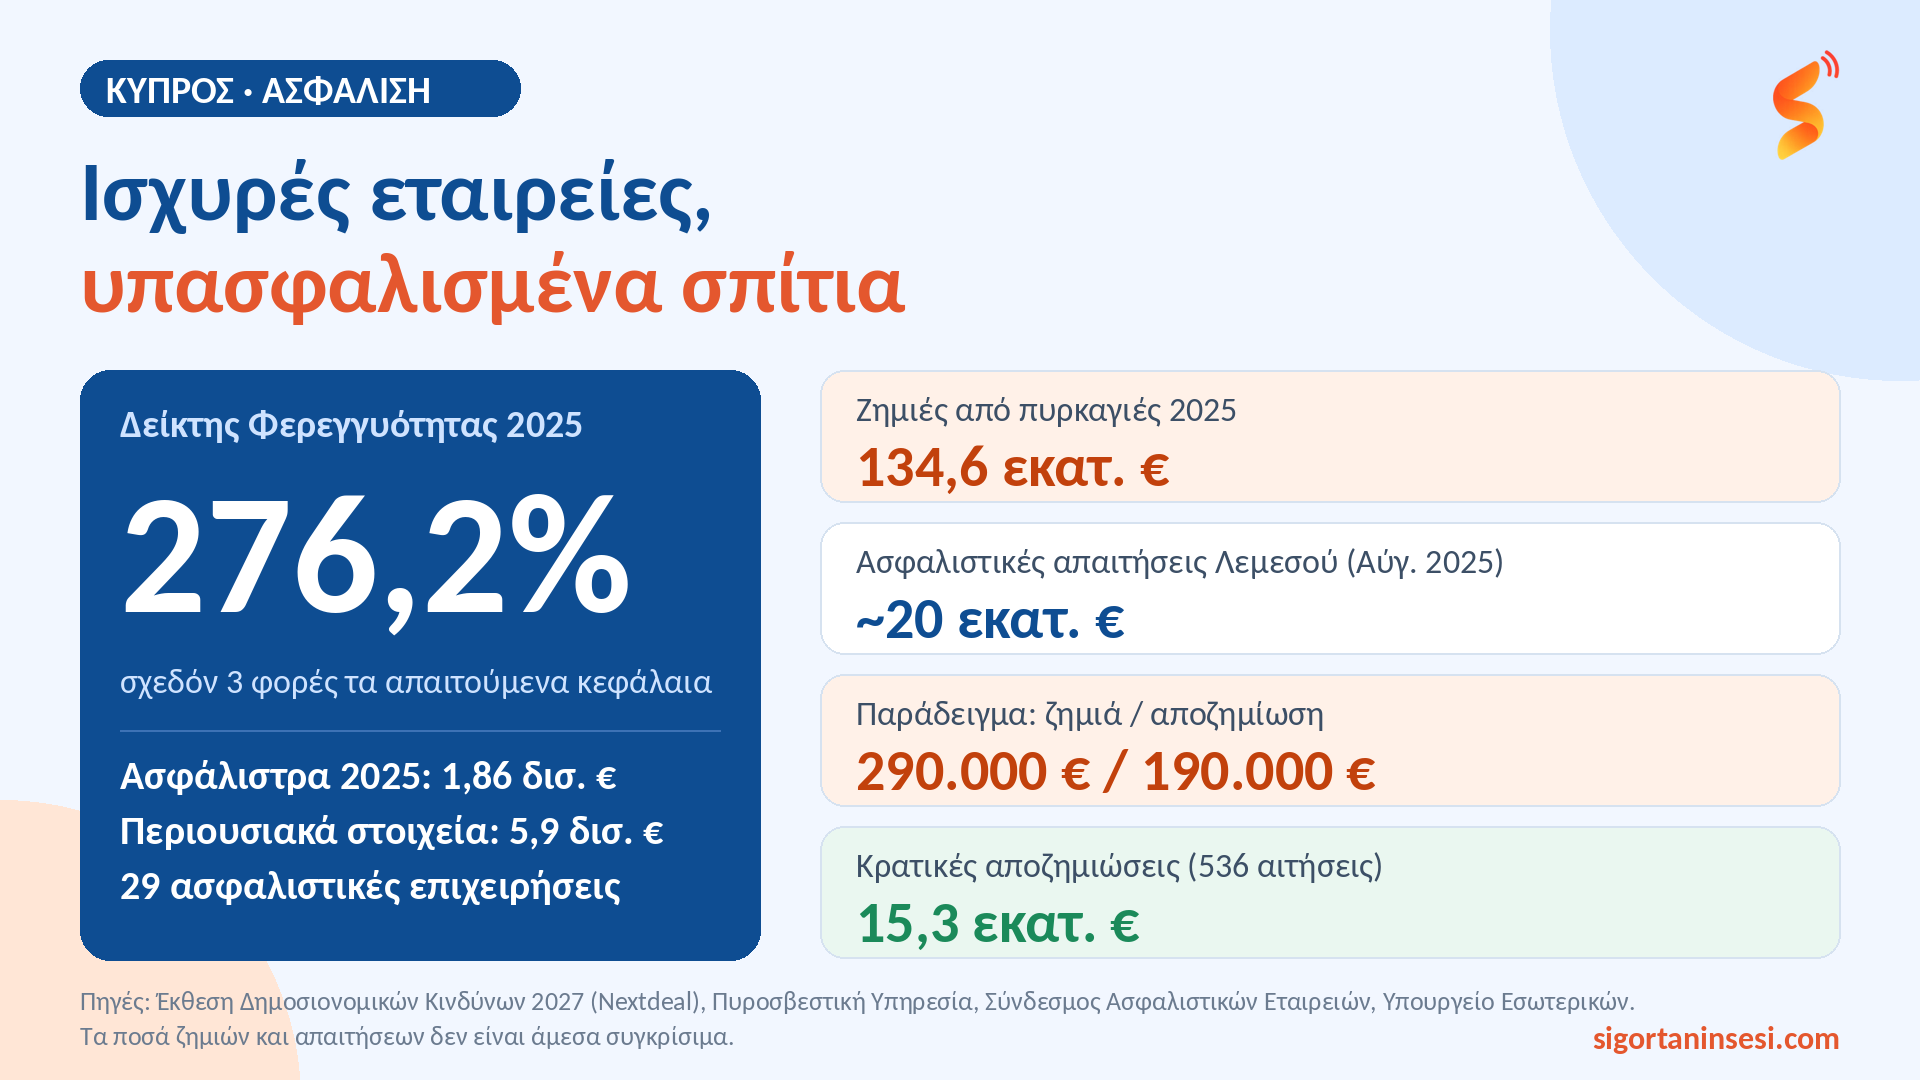
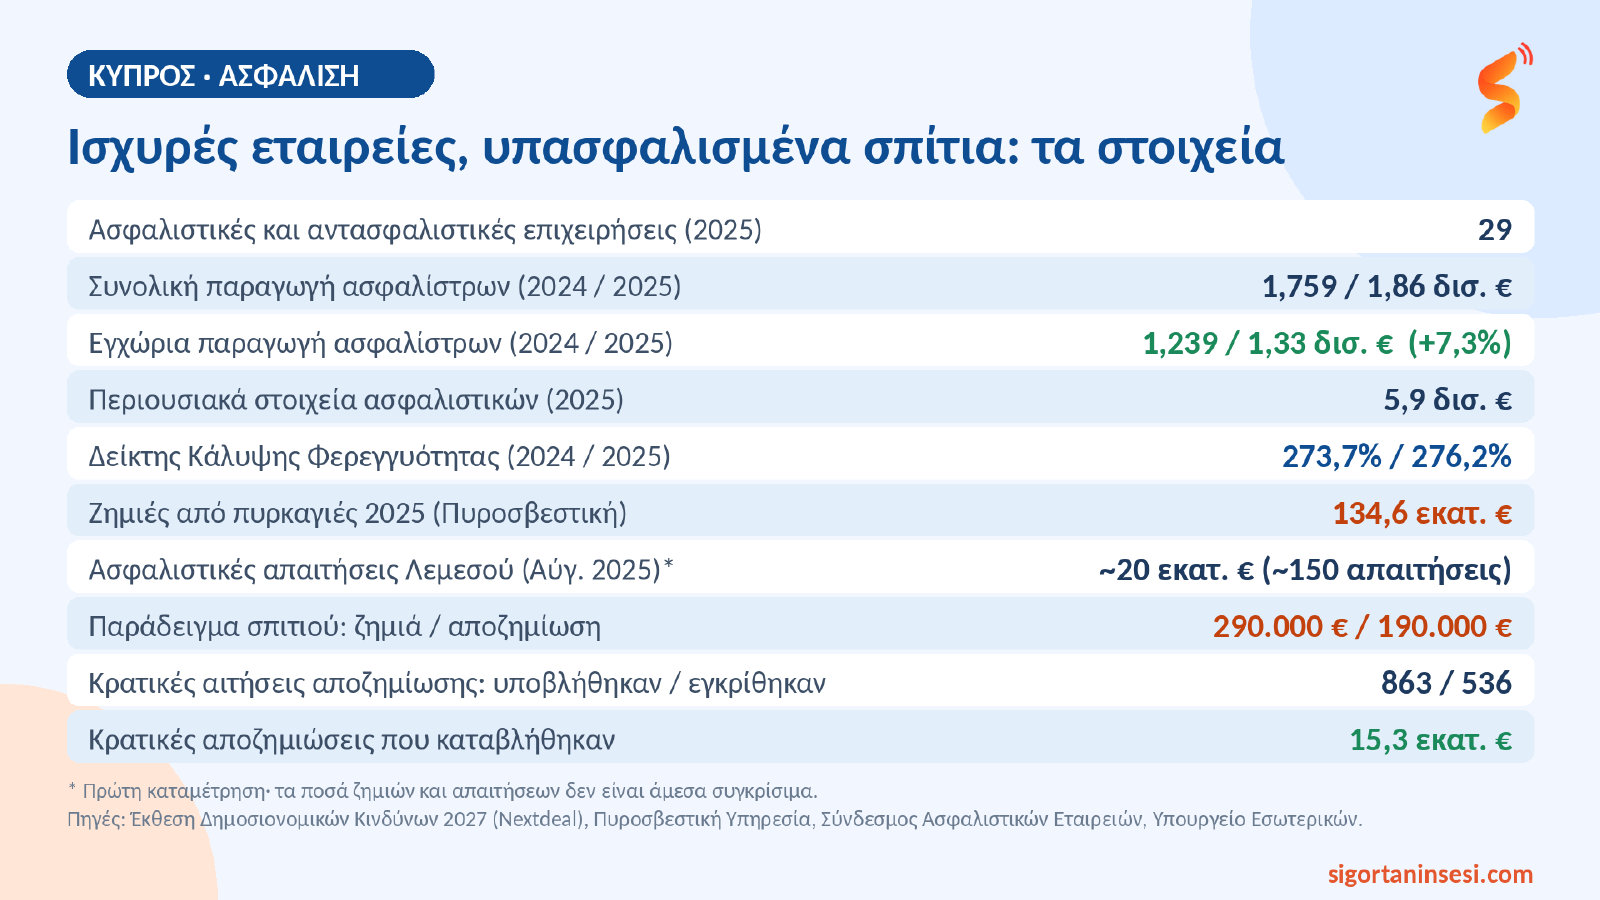
Στο τέλος του 2025 δραστηριοποιούνταν στην Κύπρο 29 ασφαλιστικές και αντασφαλιστικές επιχειρήσεις. Η συνολική παραγωγή ασφαλίστρων ανήλθε στα 1,86 δισ. ευρώ, εκ των οποίων 1,33 δισ. ευρώ από εργασίες εντός Κύπρου και 530 εκατ. ευρώ από δραστηριότητες στο εξωτερικό. Ένα χρόνο νωρίτερα, τα αντίστοιχα ποσά ήταν 1,239 δισ. και 520 εκατ. ευρώ. Η εγχώρια παραγωγή αυξήθηκε δηλαδή κατά περίπου 7%.
Τα συνολικά περιουσιακά στοιχεία των ασφαλιστικών εταιρειών έφτασαν τα 5,9 δισ. ευρώ, ενώ ο σταθμισμένος μέσος Δείκτης Κάλυψης Φερεγγυότητας διαμορφώθηκε στο 276,2%, από 273,7% το 2024. Με απλά λόγια, οι εταιρείες διαθέτουν σχεδόν τριπλάσια κεφάλαια από όσα απαιτεί η εποπτική νομοθεσία.
Διαβάστε επίσης: Η ασφαλιστική στηρίζει την Πυροσβεστική. Ποιος όμως ασφαλίζει το σπίτι απέναντι στη φωτιά;
Αυτό είναι πράγματι θετικό. Ένας κεφαλαιακά ισχυρός κλάδος σημαίνει ότι οι εταιρείες μπορούν να αντέξουν μεγάλες ζημιές χωρίς να τεθεί σε κίνδυνο η βιωσιμότητά τους. Το ερώτημα όμως είναι άλλο: πόσο από αυτή την ισχύ φτάνει στον ασφαλισμένο;
Η ΔΟΚΙΜΗ ΤΗΣ ΛΕΜΕΣΟΥ
Η πυρκαγιά του Ιουλίου 2025 στην ορεινή Λεμεσό ήταν η πιο πρόσφατη μεγάλη δοκιμασία. Σύμφωνα με την Πυροσβεστική Υπηρεσία, οι ζημιές από πυρκαγιές το 2025 έφτασαν τα 134,6 εκατ. ευρώ, από τα οποία τα 120,6 εκατ. αφορούσαν πυρκαγιές υπαίθρου. Τον Αύγουστο του 2025, ο Σύνδεσμος Ασφαλιστικών Εταιρειών Κύπρου ανέφερε ότι οι απαιτήσεις για την πυρκαγιά ανέρχονταν σε περίπου 20 εκατ. ευρώ, από περίπου 150 απαιτήσεις.
Τα δύο ποσά δεν είναι άμεσα συγκρίσιμα, αφού το πρώτο αφορά όλες τις πυρκαγιές του έτους και περιλαμβάνει δασικές και γεωργικές εκτάσεις. Δείχνουν όμως την τάξη μεγέθους της απόστασης ανάμεσα στη ζημιά και στην ασφαλιστική κάλυψη.
Ιδιοκτήτες στις πληγείσες κοινότητες διαμαρτυρήθηκαν για χαμηλές αποζημιώσεις. Σε ένα παράδειγμα που αναφέρθηκε, σπίτι με ζημιά 290.000 ευρώ έλαβε 190.000 ευρώ από την ασφάλεια. Ο Σύνδεσμος Ασφαλιστικών Εταιρειών απάντησε ότι οι εταιρείες αποζημιώνουν σύμφωνα με τους όρους των συμβολαίων και ότι ορισμένα συμβόλαια δεν είχαν αναθεωρηθεί εδώ και 20 χρόνια.
Μέρος του κενού καλύφθηκε από το κράτος. Σύμφωνα με στοιχεία του Υπουργού Εσωτερικών τον Σεπτέμβριο του 2026, από τις 863 αιτήσεις αποζημίωσης εγκρίθηκαν 536 και καταβλήθηκαν 15,3 εκατ. ευρώ.
ΙΣΧΥΡΟΣ ΚΛΑΔΟΣ, ΑΔΥΝΑΜΗ ΚΑΛΥΨΗ
Εδώ βρίσκεται το παράδοξο. Ο κλάδος έχει κεφάλαια σχεδόν τριπλάσια από τα απαιτούμενα, αλλά ένα μέρος της ζημιάς από μια μεγάλη καταστροφή καταλήγει στον κρατικό προϋπολογισμό.
Τίποτα στα διαθέσιμα στοιχεία δεν δείχνει ότι οι εταιρείες δεν μπορούσαν να πληρώσουν. Αυτό που δείχνουν είναι ότι ένα μέρος των ακινήτων δεν ήταν ασφαλισμένο ή ήταν υπασφαλισμένο, με συμβόλαια που, όπως ανέφερε ο ίδιος ο Σύνδεσμος, σε ορισμένες περιπτώσεις δεν είχαν αναθεωρηθεί εδώ και 20 χρόνια. Η ασφάλιση κατοικίας στην Κύπρο είναι προαιρετική, και η ευθύνη για την ενημέρωση των ασφαλισμένων ποσών μένει σε μεγάλο βαθμό στον ιδιοκτήτη.
Ο Δείκτης Φερεγγυότητας μετρά αν μια εταιρεία μπορεί να εκπληρώσει τις υποχρεώσεις της. Δεν μετρά αν οι υποχρεώσεις αυτές αρκούν για να καλύψουν τον ασφαλισμένο. Ένα συμβόλαιο που ασφαλίζει ένα σπίτι στην αξία του πριν από 20 χρόνια θα οδηγήσει κανονικά σε αποζημίωση, αλλά το ποσό δεν θα αρκεί για να ξαναχτιστεί το σπίτι.
Η αύξηση της εγχώριας παραγωγής κατά περίπου 7% είναι θετική. Το ζητούμενο όμως είναι αν η αύξηση αυτή αντανακλά καλύτερη και πληρέστερη κάλυψη για τα νοικοκυριά, ή μόνο υψηλότερα ασφάλιστρα για την ίδια κάλυψη.
ΤΑ ΕΡΩΤΗΜΑΤΑ ΜΑΣ
Πρώτο: Ποιο μέρος της αύξησης της εγχώριας παραγωγής ασφαλίστρων το 2025 οφείλεται σε νέα ασφαλιστήρια και ποιο σε αυξήσεις τιμών;
Δεύτερο: Ποιο ποσοστό των κατοικιών στην Κύπρο είναι ασφαλισμένο έναντι πυρκαγιάς και φυσικών καταστροφών;
Τρίτο: Σχεδιάζει ο κλάδος ή η Υπηρεσία Ελέγχου Ασφαλιστικών Εταιρειών μέτρα ώστε τα ασφαλισμένα ποσά να ενημερώνονται αυτόματα με βάση το κόστος ανοικοδόμησης;
Τέταρτο: Θα εξεταστεί κάποιο σχήμα συνεργασίας κράτους και ασφαλιστικών για τους φυσικούς κινδύνους, ώστε να μην επιβαρύνεται κάθε φορά ο προϋπολογισμός;
Ένας ισχυρός ασφαλιστικός κλάδος είναι προϋπόθεση για την προστασία των πολιτών. Δεν αρκεί όμως από μόνος του. Η πραγματική δοκιμασία της ισχύος του φαίνεται την ημέρα της καταστροφής, στο ποσό που φτάνει στον ασφαλισμένο.
#Κύπρος #ασφάλιση #φερεγγυότητα #Solvency #πυρκαγιά #υπασφάλιση #SigortanınSesi
Παρακολουθήστε τον κλάδο από την πηγή του
Ενημερωτικό δελτίο: κανονιστικές αλλαγές, δεδομένα και αναλύσεις — με αναφορά στην πηγή.