Eksperde sıra var, kasada neden olmasın?
Kasada satılan sigortanın kuralları yazıldı, ama acente yine kapının dışında kalabilir. Oysa eksperler için kurulan sıralı atama sistemi, acenteye de yol gösterebilir. Önerimiz basit.
Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumu'nun (SEDDK) hazırladığı Bütünleşik Sigortalar Hakkında Yönetmelik, 12 Kasım 2026 tarihli ve 33428 sayılı Resmî Gazete'de yayımlanarak yürürlüğe girdi. Bir mal ya da hizmet satın alınırken yanında sunulan sigortaları çerçeveye bağlayan bu düzenleme için SEDDK'ya teşekkür ediyoruz.
Yönetmeliğe sektörden farklı tepkiler geldi. Kadın Sigortacılar Derneği (KASİDER), düzenlemenin sigortaya erişimi kolaylaştıracağını ve yeni ürünlerin geliştirilmesine katkı sağlayacağını açıkladı. Acente Ayhan Kılavuz ise SigortamNews'teki yazısında "Sigortacılık, başka sektörlerin yan geliri veya ek kazanç kapısı değildir" diyerek, çizilen sınırların acentelerin emeğine dokunmaması gerektiğini vurguladı.
Acentenin kaygısının sahada bir karşılığı var. Sahadaki gözlemimiz şu: Bu tür satışlar bugün ağırlıklı olarak büyük market ve elektronik zincirlerinin kasasında görülüyor; bu zincirlerin önemli bir kısmı doğrudan sigorta şirketleriyle çalışıyor. Yönetmelik bu yapıyı değiştirmiyor. YÖNETMELİK ACENTEYE NE DİYOR?
Bunu da okuyun: Elektrikli araçta şarj noktası da kasko teklifi de tek uygulamada
Yönetmelik, bütünleşik sigortayı sunabilecek olanları "yetkili kuruluşlar" olarak sayıyor: sigorta şirketleri, sigorta teminatı veren emeklilik şirketleri, sigorta aracıları (acente ve broker), bankalar ve özel kanunla acentelik yetkisi bulunan kurumlar. Yani acente de bu listede.
Ancak sigorta şirketi de aynı listede ve metinde sigortanın mutlaka bir aracı üzerinden sunulmasını gerektiren bir hüküm yok. Satışın yapıldığı mağaza ya da e-ticaret sitesi yönetmelikteki sigorta aracısı tanımına girmiyor; yetkili kuruluşlardan aldığı hizmet bedeli de sigorta aracılığı komisyonu olarak değerlendirilemiyor. Bu hizmet bedeli için bir oran ya da üst sınır belirlenmemiş.
Kısacası büyük zincir, sigorta şirketiyle doğrudan çalışmaya devam edebilir. Bize göre bu durumda acentenin gerçekçi alanı, sigorta şirketlerinin tek tek anlaşma yapmadığı yerel ve orta ölçekli işletmelerle sınırlı kalıyor: mahalledeki telefoncu, butik otel, yerel tur ve araç kiralama firması, veteriner kliniği.
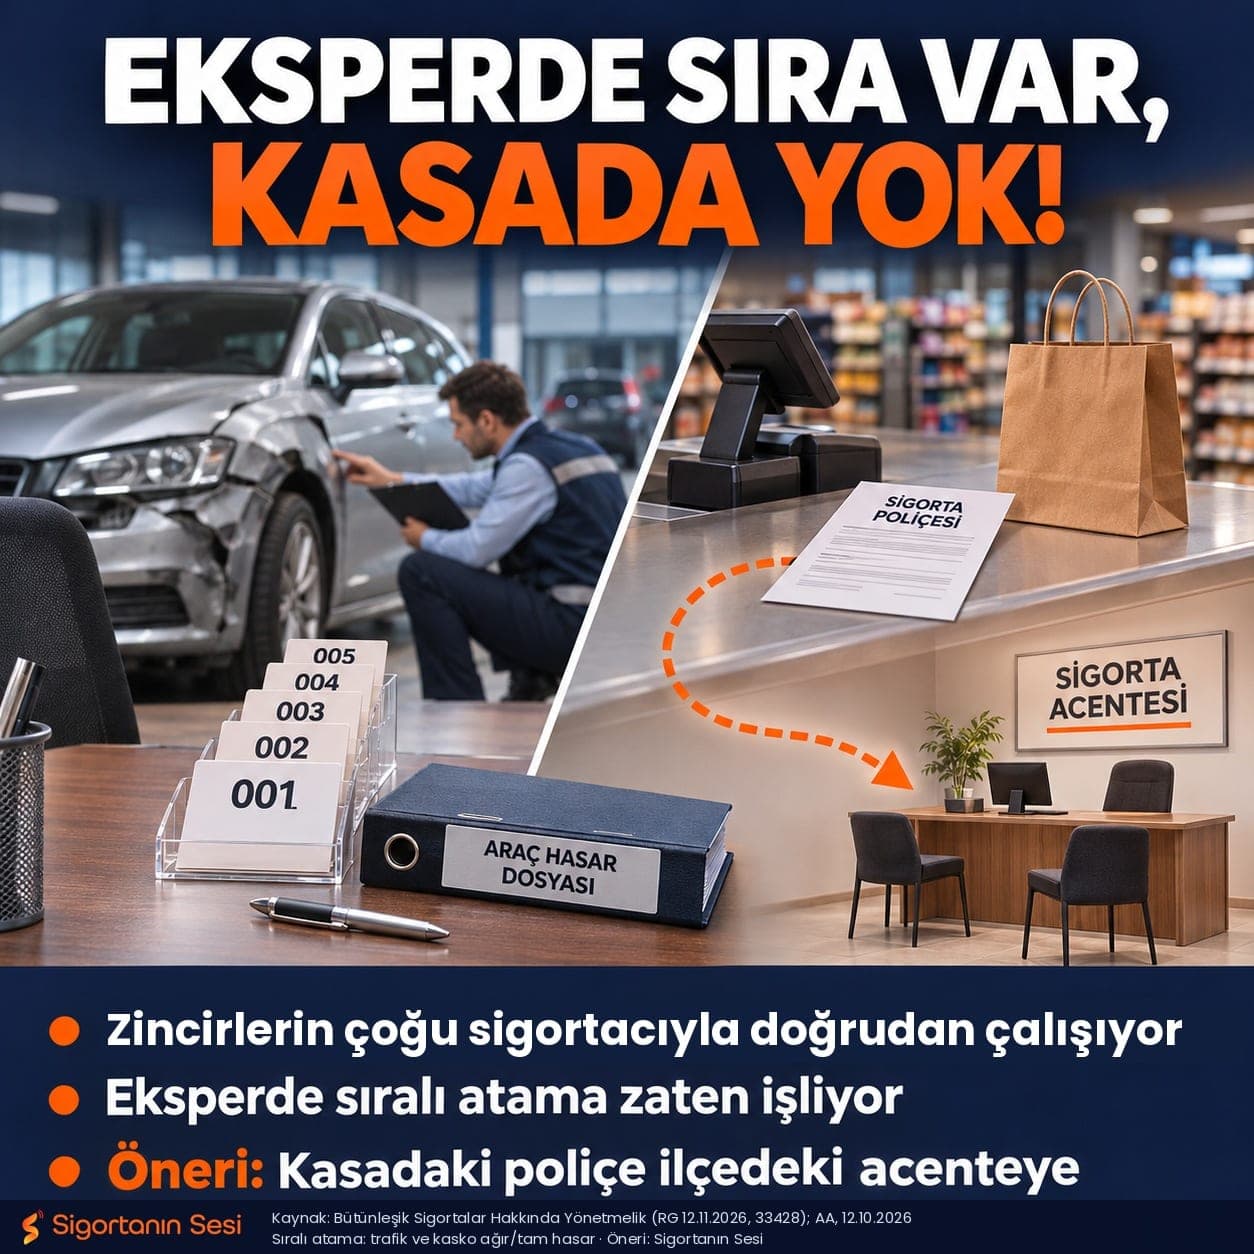
ÖNERİMİZ: EKSPERDEKİ SIRA KASADA DA OLSUN
Sektörün elinde bunun için hazır bir örnek var. SEDDK'nın geliştirdiği sistemle trafik sigortasında ve kaskoda (ağır ve tam hasar kararı gerektiren dosyalarda zorunlu olarak) eksperler artık EKSİST üzerinden, belirlenmiş ve izlenebilir kurallarla, ağırlıklı olarak sıralı yöntemle atanıyor. Sistem 1 Ağustos'ta Türkiye genelinde devreye alındı; 1 Ağustos – 9 Ekim arasında 195 bini aşkın atama yapıldı, bunların büyük bölümü sıralı atama.
Benzer bir model bütünleşik sigortada da düşünülebilir. Satışı zincir ile sigorta şirketi yapmaya devam edebilir; ancak bu satışlardan doğan poliçeler, o sigorta şirketinin, sigortalının ikamet ettiği il ve ilçedeki acenteleri arasında, eksper atamasındakine benzer merkezi bir sistemle sırayla dağıtılabilir. Poliçe o acenteye bağlanabilir, acente hasar anında sigortalının yerel muhatabı olabilir ve belirlenecek bir pay alabilir.
NEDEN İŞE YARAYABİLİR?
Model uygulanırsa zincirin satış süreci değişmez; kasada müşteri yine aynı ekranı görür.
Ürün farkı doğmaz; poliçe, zincirin anlaştığı sigorta şirketinin kendi acentesine düşer.
Sigortalı, kasada aldığı küçük poliçenin hasarında karşısında kendi ilçesindeki bir acenteyi bulabilir.
Mevcut eksper atama altyapısındaki deneyimden yararlanılabilir.
NE GEREKİR?
Modelin primi artırmaması için acenteye verilecek payın, zincire ödenen hizmet bedeliyle birlikte ele alınması gerekir. Önerinin uygulanabilmesi için acentelik mevzuatı açısından da ayrıca değerlendirilmesi gerekeceği açık. Yönetmeliğin 14. maddesi, uygulama usul ve esaslarını belirleme yetkisini SEDDK'ya veriyor; böyle bir modelin ele alınabileceği zemin de burası.
ACENTE BUGÜN NE YAPABİLİR?
Öneri hayata geçene kadar da acente bu alanın dışında değil. Yönetmeliğin 5. maddesinde sayılan başlıca alanlar şunlar: Satılan ya da kiralanan malın kırılması, kaybolması, çalınması, yanması ya da arızalanması; ev hayvanlarının hastalanması, çalınması ya da kaybolması; seyahat, ulaşım, konaklama, etkinlik, abonelik, fatura ödeme, siber güvenlik ile kısa süreli ve paylaşımlı araç kiralama hizmetlerinde hizmet sağlayandan kaynaklanmayan nedenlere bağlı riskler; ikamet izni ve vize başvurularında istenen sigortalar. Yıllık brüt prim, aylık brüt asgari ücreti (2026 için 33.030 TL) aşamıyor; Kurul bu tavanı ürün bazında yarısına indirebiliyor ya da iki katına çıkarabiliyor. Teminat süresi en fazla iki yıl; uzatılmış garantili ürünlerde garanti süresine uygun olarak uzatılabiliyor. Sigorta, satış anında ya da sözleşmenin kurulmasından itibaren 14 gün içinde sunulabiliyor.
Acente bu alanda da çalıştığı sigorta şirketinin ürünü ve yetkisiyle hareket ediyor; ödenen prim her durumda sigorta şirketine ödenmiş sayılıyor. İşe girmeden önce yükümlülükler de belli: Uygulamaya geçmeden bir ay önce Kuruma bilgi verilmesi, prim tahsilatında güvenlik tedbirlerinin alınması, bilgi sistemleri ve entegrasyonların güvenliği ile işlem kayıtlarının tutulması yetkili kuruluşların sorumluluğunda. Sunum sırasında sigorta şirketinin ve varsa aracının unvanı ve iletişim bilgileri, prim tutarı, teminatın kapsamı, tazminatı kimin ödeyeceği ve ek bilgiye nereden ulaşılacağı gösterilmeli. Sigorta, mal ya da hizmetin satışının şartı yapılamıyor; sigortayı almayan müşteriye farklı fiyat uygulanamıyor.
BİZE GÖRE
"Sigortacılık ek gelir kapısı değildir" vurgusu yerinde bir hassasiyet. Yönetmelik satış sayfasının sahibine ödenen bedeli aracılık komisyonu saymıyor; ama büyük zincirlerin sigorta şirketleriyle doğrudan kurduğu yapıyı da değiştirmiyor. Bize göre hacmin büyük kısmı bu kasalarda döndüğü sürece acentenin bu alandaki payı sınırlı kalacak.
Eksper atamasını objektif ve izlenebilir kurallara bağlayan sıralı sistem, satış tarafında acentenin emeğini korumak için de bir model olabilir. Kasadaki sigortanın satışı zincirde kalsın; ama hasar anında sigortalının yanında duracak olan, sigortalının ilçesindeki acente olsun. Bu öneri hem acenteyi hem de kasada sigorta alan vatandaşı aynı anda koruyabilir.
SORULARIMIZ
Sigorta Acenteleri İcra Komitesi'ne (SAİK): 1. Eksper atamasındaki sıralı modelin, bütünleşik sigortadan doğan poliçelerin bölgedeki acentelere dağıtılması için de uygulanmasını önermeyi düşünür müsünüz? 2. Acentelerin bütünleşik sigorta sunabilmesi için üyelere yönelik bir rehber, örnek sözleşme ya da eğitim hazırlığı var mı?
Kadın Sigortacılar Derneği'ne (KASİDER): 3. Açıklamanızda sözünü ettiğiniz yeni fırsatlar arasında acente kanalı da var mı? Varsa hangi iş birliği modelleri öne çıkıyor?
Türkiye Sigorta Birliği'ne: 4. Sigorta şirketleri bütünleşik ürünlerini büyük zincirlerin yanı sıra acente kanalı üzerinden de sunmayı planlıyor mu? 5. Ticaret ortamı sağlayanlara ödenecek hizmet bedeli için sektörde bir ölçü ya da ilke belirlenmesi gündemde mi?
CEVAP HAKKI
Sigortanın Sesi olarak Sigorta Acenteleri İcra Komitesi'nin, KASİDER'in, Türkiye Sigorta Birliği'nin, sigorta şirketlerinin ve ilgili kurumların açıklamalarını aynen yayımlamaya hazırız. Yanıtlar ve görüşler için: info@sigortaninsesi.com
#SigortanınSesi #BütünleşikSigorta #SigortaAcentesi #AcenteninSesi #EksperAtama #SigortaDağıtımı #SAİK
Günün sigorta haberleri her akşam e‑postanızda
Sitede yeni haber yayınlanan günlerde, akşam 18:00'de tek e-posta. İstediğiniz an ayrılabilirsiniz.