Dünyada kasadaki sigortanın kuralı var, bizde?
Avrupa'da kasada sigorta satan mağaza aracı sayılıyor, ABD'de lisans alıyor, Avustralya'da ise mağaza sigortayı satmak için dört gün bekliyor. Türkiye'de yeni düzenlemeyle satış noktası, sigorta aracısı olmadan sigorta sunabiliyor. Dünyadan örneklere baktık.
12 Kasım 2026'da yürürlüğe giren Bütünleşik Sigortalar Hakkında Yönetmelik, telefon ve beyaz eşyadan seyahat iptaline, ikamet ve vize sigortasından bankaların kendilerine ait olmayan elektronik ticaret ortamlarında verdiği bireysel kredilere bağlı hayat sigortasına kadar birçok ürünün alışveriş sırasında sunulmasının önünü açtı. SEDDK'ya göre ilk yıl 10 milyona yakın vatandaşın yaklaşık 70 milyon poliçe ile bu ürünlerden yararlanması bekleniyor. Sigortaya erişimi kolaylaştıran ve tüketiciyi koruyan kurallar getiren düzenleme için SEDDK'ya teşekkür ediyoruz.
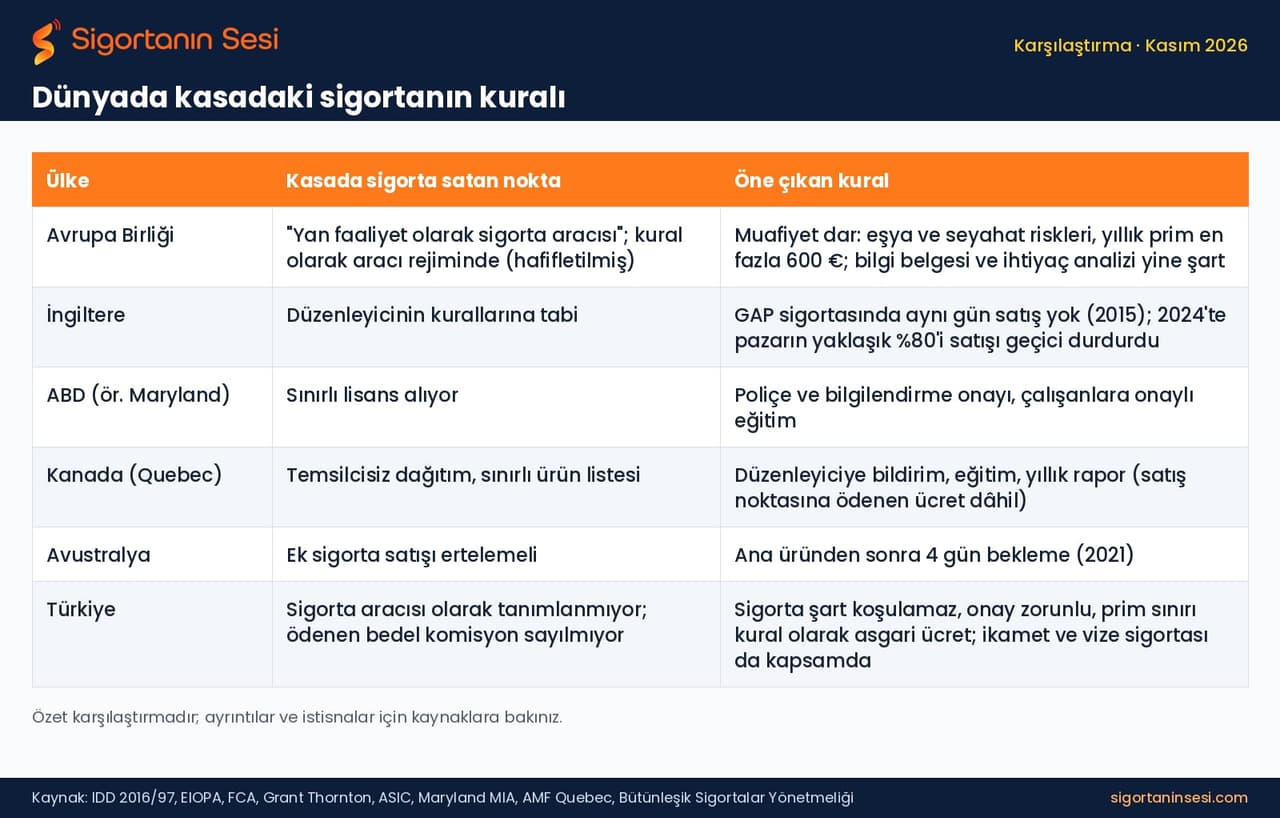
Yönetmelikte sigorta aracısı kullanılması zorunlu değil. Mal ya da hizmeti satan ticaret ortamına ödenen hizmet bedeli de sigorta aracılığı komisyonu sayılmıyor. Peki dünyada kasada ya da internette ürünle birlikte satılan sigorta nasıl düzenleniyor? Avrupa Birliği, İngiltere, ABD, Kanada ve Avustralya'daki kurallara baktık.
AVRUPA: MAĞAZA DA ARACI SAYILIYOR
Bunu da okuyun: Tansiyon ilacını nisandan itibaren sigorta ödeyebilir
Avrupa Birliği'nin Sigorta Dağıtım Direktifi (IDD), asıl işi sigortacılık olmayan ama sattığı mal ya da hizmetle birlikte sigorta sunan işletmeleri "yan faaliyet olarak sigorta aracısı" olarak tanımlıyor. Bu işletmeler kural olarak aracı rejiminin içinde yer alıyor; kendilerine daha hafif ve orantılı kurallar uygulanıyor.
Direktif, bu kuralların dışında kalmayı yalnızca dar bir alanda mümkün kılıyor: Sigorta, satılan malın arızası, kaybı ya da hasarıyla veya o işletmeden alınan seyahatle bağlantılı bagaj ve diğer risklerle sınırlı olmalı; yıllık prim 600 euroyu, üç aya kadar süren hizmetlerde kişi başı 200 euroyu aşmamalı. Bu durumda bile müşteriye sözleşme öncesinde ürün bilgi belgesi verilmesi, müşterinin talep ve ihtiyaçlarının dikkate alınması ve şikâyet yollarının bildirilmesi gerekiyor; bunun sorumluluğu sigorta şirketinde ya da aracıda kalıyor. Avrupa Sigorta ve Mesleki Emeklilik Otoritesi (EIOPA) de örneğin otomobil bayilerinin sattığı GAP sigortası için, muafiyetten yararlanacak ürünlerin sorumluluk teminatı içermemesi gerektiğini belirtiyor.
İNGİLTERE VE AVUSTRALYA: SATIŞ ERTELENDİ
İngiltere'nin finansal düzenleyicisi FCA, araçla birlikte satılan GAP sigortasında 2015'ten bu yana aynı gün satışa izin vermiyor; amaç müşterinin karşılaştırma yapabilmesi ve satış noktasının avantajını sınırlamak. Danışmanlık şirketi Grant Thornton'ın aktardığına göre, FCA'nın 2023'te yayımladığı verilerde GAP'te primlerin yalnızca yüzde 6'sı hasara dönüşüyordu; bazı firmaların satış zincirindeki üçüncü taraflara primin yüzde 70'ine varan komisyon ödediği görüldü. Şubat 2024'te pazarın yaklaşık yüzde 80'ini oluşturduğu bildirilen firmalar, FCA ile anlaşarak yeni satışları geçici olarak durdurdu.
Avustralya'da ise Kraliyet Komisyonu, bazı ek sigortalarda sigortacıların hasara ödediğinden fazlasını komisyona ödediği endişesiyle bekletmeli satış modelini önerdi. Model 5 Ekim 2021'den bu yana uygulanıyor: Ana ürünü satan nokta, ek sigortayı ancak dört gün sonra satabiliyor.
ABD VE KANADA: LİSANS, EĞİTİM, RAPOR
ABD'de bazı eyaletler, telefon ve elektronik eşya sigortası satan perakendecilere "sınırlı lisans" şartı getiriyor. Örneğin Maryland'de perakendeci lisans alıyor, poliçe ve bilgilendirme metinlerini onaylatıyor ve sigorta satan çalışanlarına onaylı bir eğitim programı sağlıyor.
Kanada'nın Quebec eyaletinde bazı ürünler temsilci olmadan dağıtılabiliyor; ancak bu ürünler bir listeyle sınırlı. Sigorta şirketi, ürünü satacak noktayı önceden düzenleyiciye bildiriyor, satış noktasını eğitip denetliyor, müşteriye ürün özeti ve bilgi formu verilmesini sağlıyor. Her yıl poliçe sayısı, ödenen tazminatlar, iptaller ve satış noktalarına ödenen ücretler düzenleyiciye raporlanıyor.
TÜRKİYE'DE NE FARKLI?
Türkiye'deki yönetmelik de önemli koruma kuralları getiriyor: Sigorta, mal ya da hizmet satın almanın şartı yapılamıyor; sözleşme öncesinde güvenli yöntemle onay alınıyor; yıllık prim kural olarak aylık brüt asgari ücretle sınırlanıyor; yetkili kuruluşlar uygulamaya geçmeden bir ay önce Kuruma bilgi veriyor.
İncelediğimiz örneklerden ayrıldığı noktalar ise şunlar: Satış noktası sigorta aracısı olarak tanımlanmıyor ve ona ödenen bedel komisyon değil, hizmet bedeli olarak kabul ediliyor. Ürün listesi, Avrupa'daki muafiyetin kapsadığı eşya ve seyahat risklerinin ötesine geçerek ikamet ve vize sigortası gibi sağlık teminatı içeren ürünleri ve krediye bağlı hayat sigortasını da kapsıyor.
Günün sigorta haberleri her akşam e‑postanızda
Sitede yeni haber yayınlanan günlerde, akşam 18:00'de tek e-posta. İstediğiniz an ayrılabilirsiniz.