AXA Türkiye'nin yeni dönem kavramı "adaptif sigortacılık": Sigortalı için somut karşılığı ne olacak?
Yeni dönemin anahtar kelimesi belli oldu: adaptif sigortacılık. Ama bu kavramın poliçeye, prime ve hasar dosyasına nasıl yansıyacağı hâlâ yanıt bekliyor.
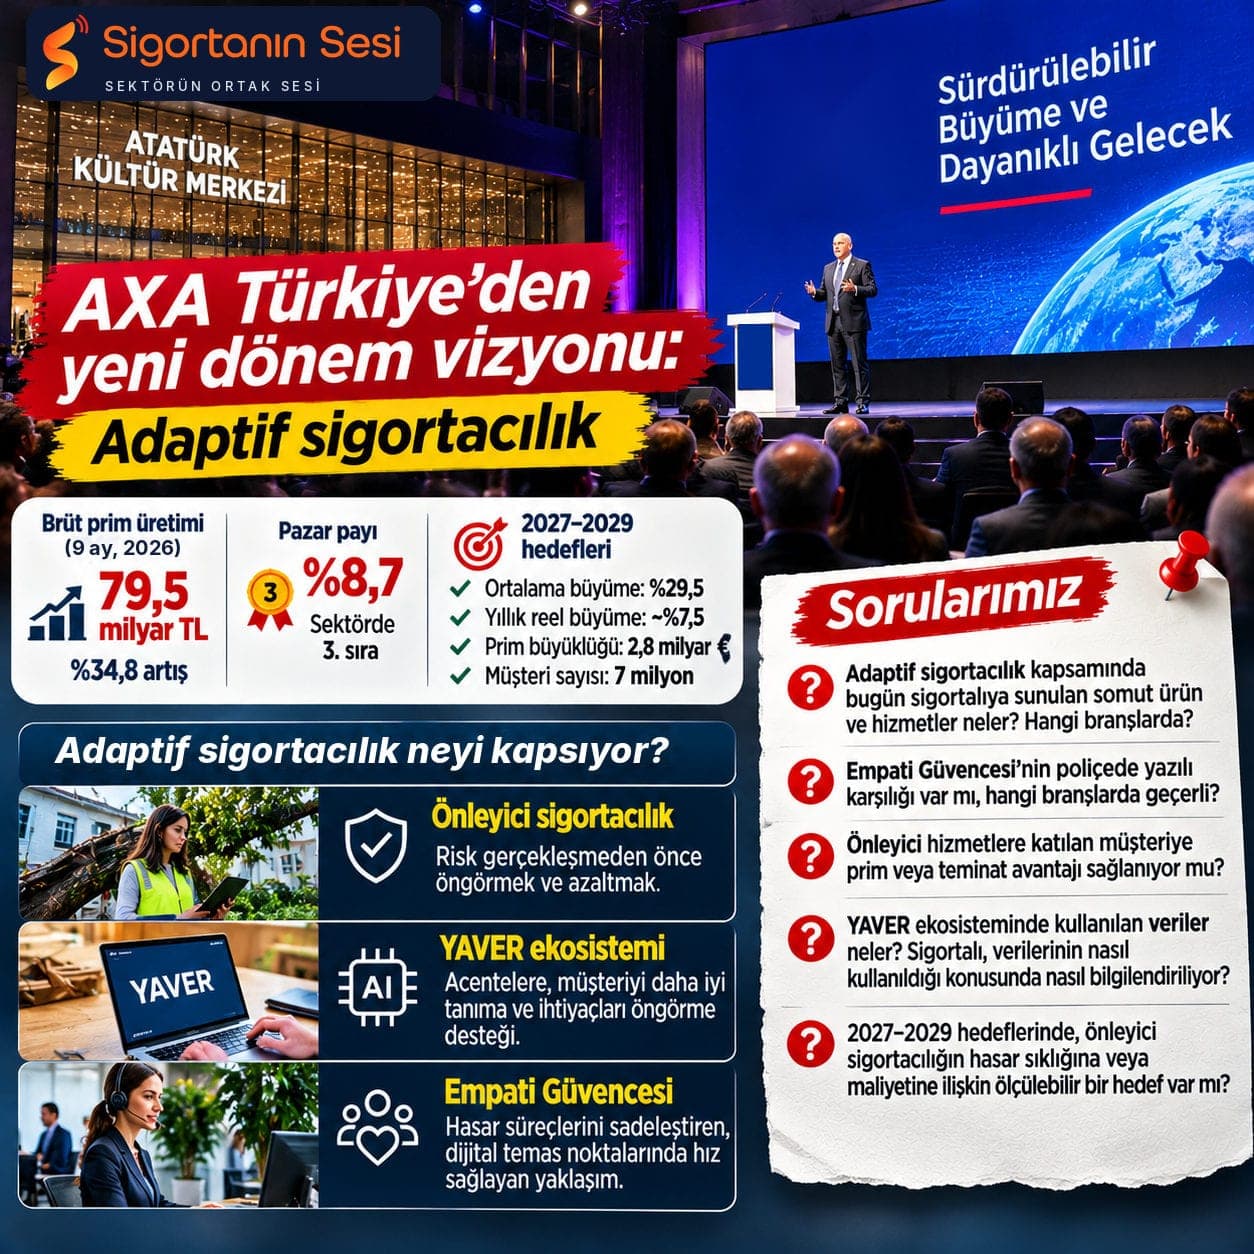
AXA Türkiye, 3 Kasım 2026'da İstanbul Atatürk Kültür Merkezi'nde acenteleriyle bir araya gelerek "Sürdürülebilir Büyüme ve Dayanıklı Gelecek" vizyonunu paylaştı. Şirketin açıkladığı rakamlara göre AXA Türkiye'nin brüt prim üretimi Eylül sonu itibarıyla yüzde 34,8 artışla 79,5 milyar TL'ye ulaştı; şirket yüzde 8,7 pazar payıyla sektörde üçüncü sırada yer alıyor. AXA Türkiye CEO'su Yavuz Ölken'in aktardığına göre 2027–2029 döneminde üç yıllık ortalama büyümenin yüzde 29,5, yıllık reel büyümenin yaklaşık yüzde 7,5 olması hedefleniyor. Şirket ayrıca prim büyüklüğünü 2,8 milyar euroya, müşteri sayısını da bugünkü 5,8 milyondan 7 milyona çıkarmayı hedefliyor.
Yeni dönem stratejisini ve hedeflerini rakamlarıyla kamuoyuyla paylaşan AXA Türkiye'ye teşekkür ediyoruz.
Adaptif sigortacılık ne demek?
Bunu da okuyun: Tansiyon ilacını nisandan itibaren sigorta ödeyebilir
Toplantının öne çıkan kavramı "adaptif sigortacılık" oldu. Ölken, sektör basınına yansıyan konuşmasında "Dayanıklı bir geleceği sigortalamak için adaptif olmalı" dedi. Haberlere göre Ölken bu yaklaşımı değişimi doğru okumak, ihtiyaçları önceden görmek ve çözümleri değişen koşullara göre geliştirmek olarak anlattı; iklim krizi, siber risk, yapay zekâ ve yaşlanan nüfus gibi birbirini etkileyen riskleri de gerekçe olarak gösterdi.
Ölken, Temmuz 2026'da Sigorta Kulisi'ne verdiği röportajda adaptif sigortacılığı "şirketin 2030 olmazsa olmaz hedefi" olarak nitelemişti. Ölken'e göre sigorta şirketinin aynı anda çalışanın, müşterinin, acentenin, hissedarın, düzenleyicinin ve teknolojinin değişen beklentilerine uyum sağlaması gerekiyor; bu dönüşüm de teknolojiden önce insandan ve kurum kültüründen başlıyor.
"Adaptif sigortacılık", sigorta mevzuatında tanımlanmış bir terim değil; içeriğini şirketin kendi açıklamaları belirliyor. AXA Türkiye'nin bu kavramı hangi ürün ve hizmetlerle hayata geçireceği henüz ayrıntılı olarak açıklanmadı.
Somut olarak ne var?
Sektör basınına yansıyan haberlerde kavramın altında üç başlık öne çıkıyor:
Önleyici sigortacılık: Hasarı ödemenin yanında, riskin gerçekleşmeden önce görülmesi ve azaltılması hedefleniyor.
YAVER ekosistemi: Acentelerin müşterilerini daha iyi tanımasına ve ihtiyaçlarını öngörmesine yardımcı olan yapay zekâ destekli bir yapı olarak anlatılıyor. Bu ekosistem üzerinden çapraz satışlarda, 800 milyon TL'yi aşkını bireysel ve 1,5 milyar TL'si kurumsal olmak üzere toplam 2,3 milyar TL prim üretildiği belirtiliyor.
Empati Güvencesi: AXA Türkiye'nin 2025'ten bu yana dile getirdiği bir yaklaşım. Ölken daha önce bu yaklaşımla hasar süreçlerini sadeleştirdiklerini ve dijital temas noktalarında hız kazandıklarını söylemişti. Haziran 2026'daki acente buluşmasına ilişkin haberlerde de kavram, ürün geliştirmeden hasar yönetimine uzanan bir dönüşüm olarak anlatılmıştı. Ancak yayımlanan bilgilerde bunun hangi poliçelerde, hangi koşullarla ve sigortalıya hangi somut haklarla karşılık bulduğu yer almıyor.
BİZE GÖRE
Bir sigorta şirketinin değişen risklere uyum sağlamayı ve hasarı oluşmadan önlemeyi stratejisinin merkezine koyması olumlu bir adım. Özellikle önleyici sigortacılık, doğru kurulursa hem sigortalının hem de şirketin kazandığı bir yaklaşım: hasar azalırsa sigortalı kaybını yaşamaz, şirket de daha az öder.
Ancak bir kavramın sigortalı için anlam kazanması, poliçede neyi değiştirdiğiyle ölçülür. Sigortalı bugün şu soruların yanıtını bilmiyor: Önleyici bir hizmete katılan ya da riskini azaltan müşteri bunun karşılığını priminde görecek mi? Yapay zekâ destekli müşteri tanıma, teklif ve fiyatı nasıl etkileyecek; sigortalı bunun hangi verilerle yapıldığını öğrenebilecek mi? Hasar süreçlerini sadeleştirdiği belirtilen Empati Güvencesi'nin poliçede yazılı bir karşılığı var mı?
Acenteler için de benzer bir durum söz konusu. Müşterisine "adaptif sigortacılık" anlatacak acentenin, bu kavramın hangi ürüne ve hangi hizmete karşılık geldiğini somut olarak bilmesi gerekir.
Bize göre bir sonraki adım, kavramın ürün ve hizmet bazında açıklanması olmalı: hangi branşta, hangi müşteriye, ne zaman ve hangi koşullarla.
SORULARIMIZ
AXA Türkiye'ye:
1. "Adaptif sigortacılık" kapsamında bugün sigortalıya sunulan somut ürün, teminat veya hizmetler hangileri? Hangi branşlarda uygulanıyor? 2. Empati Güvencesi kapsamında hasar süreçlerinde sigortalıya bugün sunulan somut uygulamalar neler? Bunlar poliçe koşullarına yansıyor mu, hangi branşlarda geçerli? 3. Önleyici hizmetlere katılan ya da riskini azaltan müşteriye prim veya teminat açısından bir avantaj sağlanıyor mu? 4. YAVER ekosisteminde acentelere sunulan müşteri öngörüleri hangi verilere dayanıyor? Sigortalı, verilerinin bu amaçla nasıl kullanıldığı konusunda nasıl bilgilendiriliyor? 5. 2027–2029 hedeflerinde önleyici sigortacılığın hasar sıklığına veya hasar maliyetine etkisi için belirlenmiş ölçülebilir bir hedef var mı?
CEVAP HAKKI
Sigortanın Sesi olarak AXA Türkiye'nin bu sorulara vereceği yanıtları aynen yayımlamaya hazırız. Yanıtlar ve görüşler için: info@sigortaninsesi.com
#SigortanınSesi #AXATürkiye #AdaptifSigortacılık #ÖnleyiciSigortacılık #EmpatiGüvencesi #YapayZeka #SigortaAcenteleri #Sigortalı
Günün sigorta haberleri her akşam e‑postanızda
Sitede yeni haber yayınlanan günlerde, akşam 18:00'de tek e-posta. İstediğiniz an ayrılabilirsiniz.