Şirketin Parası Bloke Edildi: Poliçeniz Geçersiz mi Oldu?
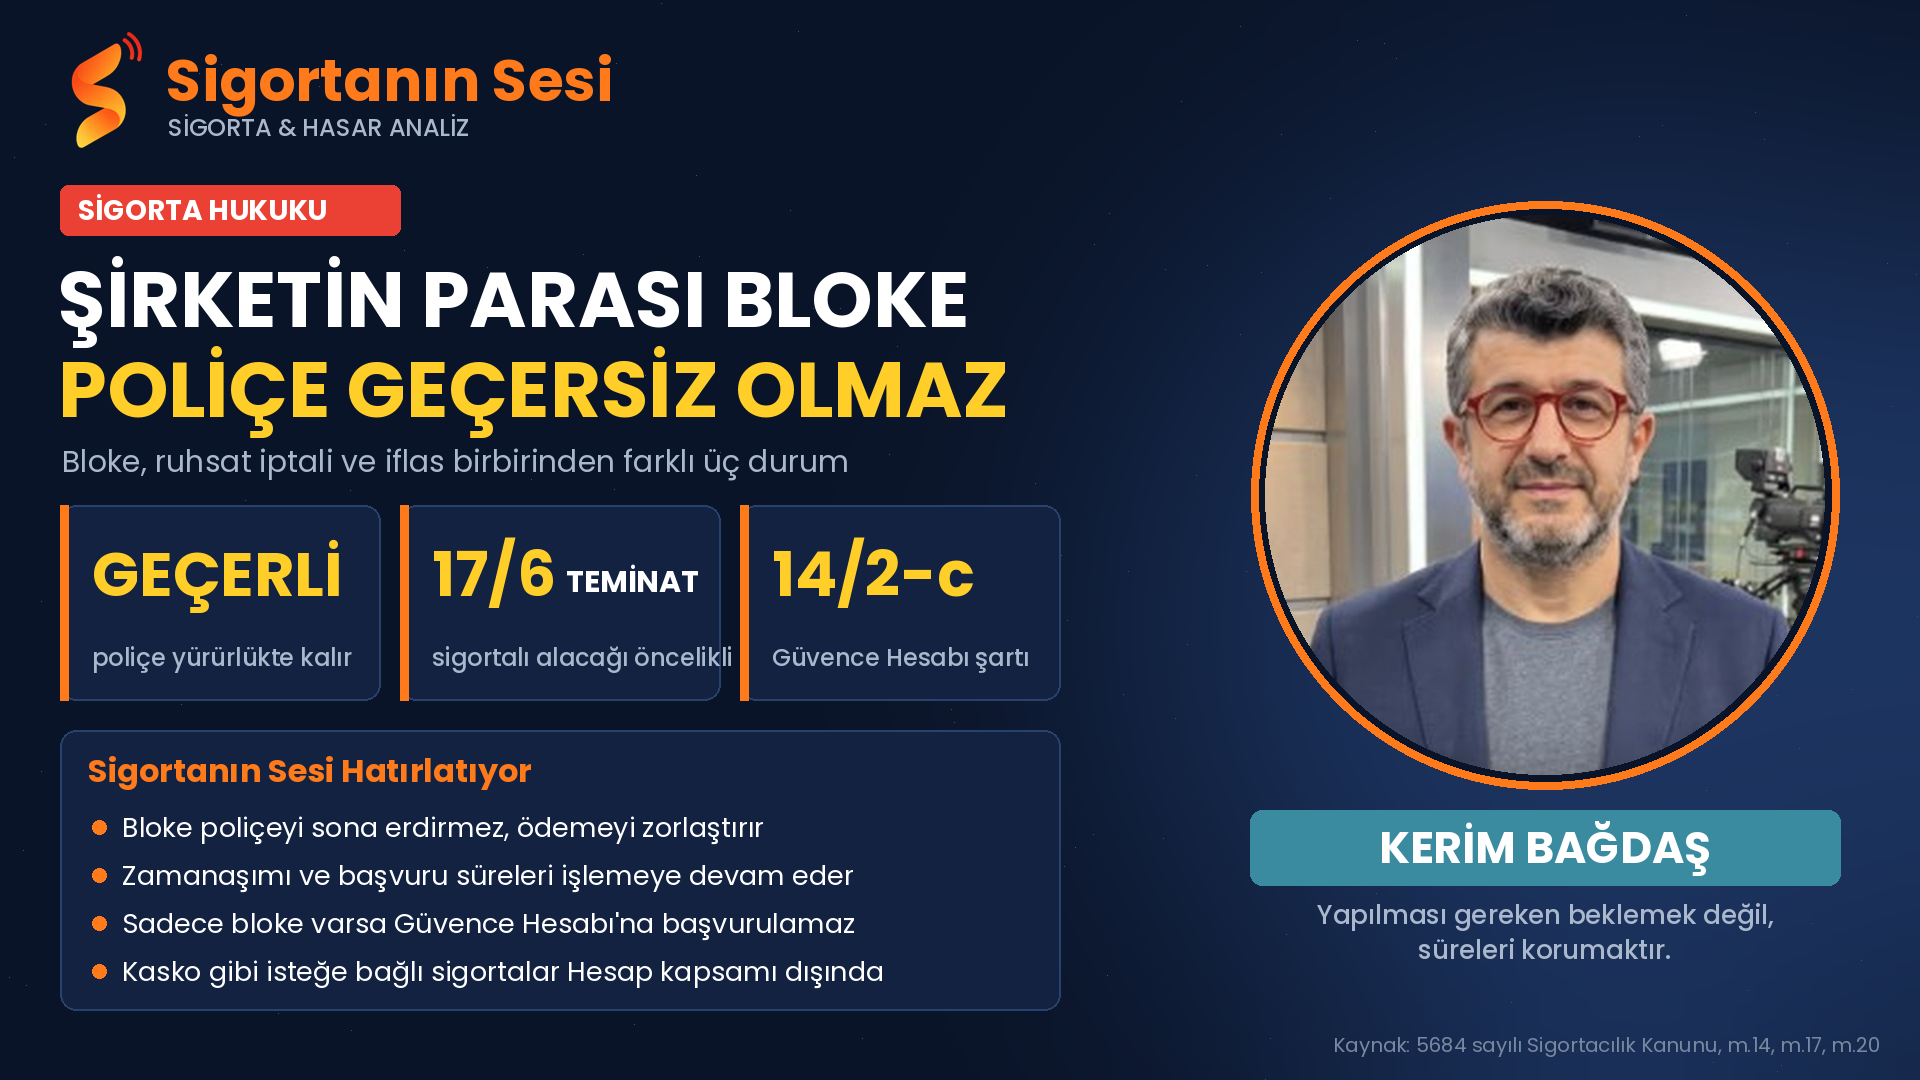
SEDDK'nın bir sigorta şirketinin parasal varlıklarını bloke etme kararı gündeme geldiğinde, sigortalılarda ilk akla gelen soru şu oluyor: "Poliçem yandı mı?" Hukuken cevap hayır. 5684 sayılı Sigortacılık Kanunu, malî bünye zaafiyetinde uygulanacak tedbirleri kademeli olarak düzenliyor ve her kademenin sonucu farklı. #SigortanınSesi #SEDDK
ÜÇ KAVRAM BİRBİRİNE KARIŞTIRILIYOR Kanunun 20. maddesi üç kademe öngörüyor. Birinci kademede iyileştirme planı, sermaye artırımı, kâr dağıtımının durdurulması gibi düzeltici tedbirler var. İkinci kademede portföyün başka bir şirkete devri, devralan bulunamazsa portföy idaresinin Güvence Hesabı'na bırakılması ya da yönetimin kayyıma devri mümkün. Üçüncü kademede ise yeni sözleşme yapma yetkisinin kaldırılması, ruhsat iptali ve varlıkların blokesi yer alıyor.
Önemli nokta şu: Bu üç yetki birbirinden bağımsız kullanılabiliyor. Varlıkların bloke edilmesi tek başına ruhsatın iptal edildiği anlamına gelmiyor.
POLİÇE AYAKTA, TAHSİLAT ZORLAŞIYOR Bloke, şirketin malvarlığı üzerindeki tasarrufu sınırlayan bir denetim tedbiri. Sigorta sözleşmesini sona erdirmiyor. Riziko gerçekleşirse sigortacının ödeme borcu doğmaya devam ediyor. Değişen şey borcun varlığı değil, ödenmesi: şirketin hesapları üzerindeki yetki kısıtlandığı için hasar ödemelerinde fiilî bir durma yaşanabiliyor.
Bu ayrım kritik. Çünkü zamanaşımı ve başvuru süreleri idarî tedbir kararından etkilenmiyor, işlemeye devam ediyor. "Nasıl olsa ödeyemiyor" diye beklemek, alacağın esastan kaybına yol açabilir.
TEMİNAT REJİMİ SİGORTALININ LEHİNE Kanunun 17. maddesine göre sigorta şirketleri, taahhütlerine karşılık teminat ayırmak zorunda. Aynı maddenin altıncı fıkrası, bu teminatların sigortalıların tüm alacakları ödenmeden iflas veya tasfiye masasına dâhil edilemeyeceğini, haczedilemeyeceğini ve üzerlerine ihtiyati tedbir konulamayacağını düzenliyor. İdarenin teminatlar üzerinde tedbir koydurtma yetkisi ise açıkça "sigortalı alacaklarının korunması amacıyla" tanınmış durumda.
Yani bloke kararı niteliği itibarıyla sigortalı aleyhine değil, şirketin kalan kaynağının başka yerlere gitmesini önleyen bir muhafaza tedbiri. Maddenin beşinci fıkrası ayrıca, şirketin ödeme güçlüğüne düşmesi halinde sigortalılara teminatlardan ödeme yapılmasına karar verilebilmesine imkân tanıyor. #SigortalınınHakkı
GÜVENCE HESABI NE ZAMAN DEVREYE GİRER? En çok karıştırılan konu bu. Kanunun 14. maddesinin ikinci fıkrasının (c) bendi, Güvence Hesabı'na başvuruyu iki şarta bağlıyor: malî bünye zaafiyeti nedeniyle bütün branşlarda ruhsatın sürekli olarak iptal edilmesi ya da iflas. Yalnızca varlıkların bloke edilmesi bu şartların hiçbirini karşılamıyor.
İkinci sınır da kapsamda. Güvence Hesabı'nın görev alanı zorunlu sorumluluk sigortalarıyla sınırlı. Kasko, ihtiyari malî mesuliyet ya da sağlık gibi isteğe bağlı sigortalardan doğan alacaklar, ruhsat iptal edilmiş olsa bile bu bent kapsamında Hesaptan talep edilemiyor.
Bu yönüyle sistem, bankacılıktaki mevduat sigortasına benzemiyor. Mevduat sigortasında faaliyet izni kaldırılan bankanın mevduatı belirli tutara kadar doğrudan ödeniyor; sigortacılıkta ise hem şart hem kapsam çok daha dar.
PRİM VE YENİLEME Sözleşme ayakta olduğu için taksitli primlerde ödeme yükümlülüğü de kural olarak sürüyor. Primin tek taraflı ödenmemesi, Türk Ticaret Kanunu'nun 1434. maddesi uyarınca sigortalıyı teminatsız bırakma riski doğuruyor. Yenileme ise ayrı bir konu: İdare yeni sözleşme yapma ve temdit yetkisini kaldırmışsa şirket yeni poliçe düzenleyemiyor, mevcutları da yenileyemiyor. Bu karar geçmişe etkili değil; yürürlükteki poliçeler süre sonuna kadar geçerli. Zorunlu sigortalarda teminatsız kalmamak için süresinde başka bir şirkete gidilmesi gerekiyor.
DERDEST DOSYALAR DURMUYOR Bloke kararı, Sigorta Tahkim Komisyonu başvurularını ya da mahkemedeki davaları kendiliğinden durdurmuyor. Yapılması gereken, süreci sonuna kadar götürüp icra edilebilir bir karara ulaşmak. Hakem kararı ya da mahkeme ilamı, ileride ruhsat iptali veya iflas gibi daha ağır bir aşamaya geçilirse alacağın varlığını ve miktarını belgeleyen en güçlü dayanak oluyor.
KISACA YAPILMASI GEREKENLER - Poliçe geçerli; sözleşmeden doğan haklar bloke kararından etkilenmiyor. - Riziko gerçekleştiyse hasar ihbarı süresinde yapılmalı, belgeler eksiksiz verilmeli. - Zorunlu sigortalarda önce şirkete yazılı başvuru yapılmalı; 15 günlük süre sonunda tahkim ya da dava yoluna gidilmeli. - Açık dosyalarda süreç sürdürülmeli, karar alınması hedeflenmeli. - Ruhsat iptali ya da iflas kararı çıkarsa, zorunlu sigorta alacakları için Güvence Hesabı yolu açılacağından gelişmeler takip edilmeli.
Sigortanın Sesi olarak hatırlatıyoruz: Malî bünye tedbiri haberlerinde yapılması gereken beklemek değil, süreleri korumak ve alacağı bir karara bağlatmaktır. #Tazminat #GüvenceHesabı #SigortaHukuku