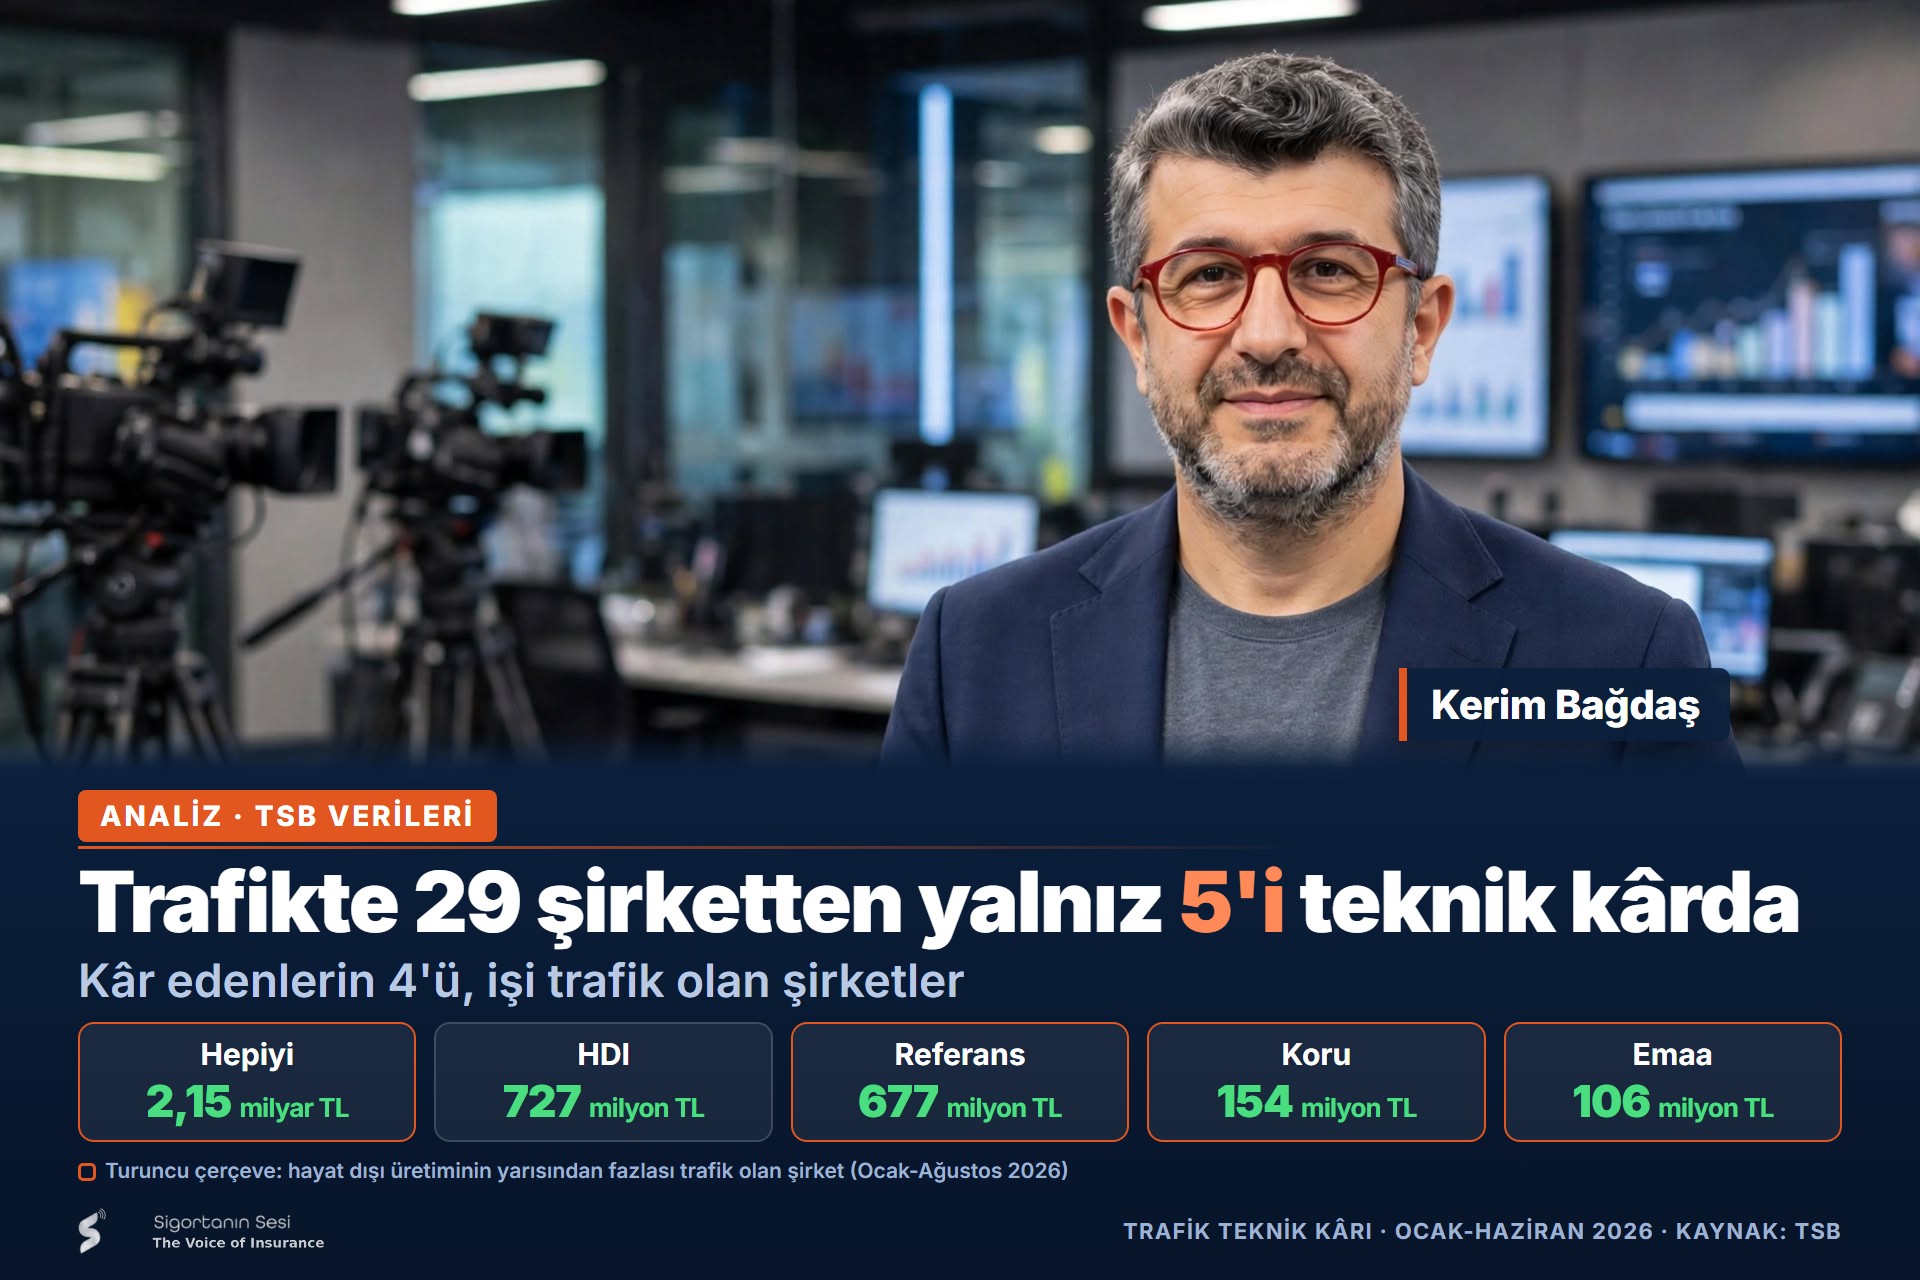
Trafik sigortasında 29 şirketten yalnız 5'i kâr etti; 4'ü işi trafik olan şirketler
Türkiye Sigorta Birliği'nin sekiz aylık prim raporları ile Haziran 2026 mali tablolarını şirket şirket birleştirdik: prim üretimi, hasar-prim oranı, trafik branşının teknik sonucu ve özsermaye. Tablo, sektörde sık kurulan iki cümleyi de doğrulamıyor. Trafikte çok yazmak tek başına sağlamlık göstergesi değil; trafiğe bağımlı olmak da tek başına risk göstergesi değil. Trafikte kâr edenlerin çoğu, bu işi ana işi yapan şirketler.
Zorunlu trafik sigortası, acentenin masasındaki en tartışmalı üründür. Fiyat baskısı en sert burada, müşteri sirkülasyonu en yüksek burada, “bu şirket sağlam mı” sorusu en çok burada sorulur.
Soruyu yanıtlamak için dört veriyi yan yana koyduk: TSB'nin 1 Ocak-31 Ağustos 2026 prim üretim raporları ile Haziran 2026 dönemine ait hasar-prim oranları, gelir tablosu ve bilanço özetleri. Kapsam, zorunlu trafik branşında prim yazan 29 şirket.
Not: prim verisi sekiz aylık, mali veriler altı aylık. Dönemler farklı; birbirinin yerine değil, yan yana okunmalı.
Önce tabloyu bozan gerçek: branş zararda
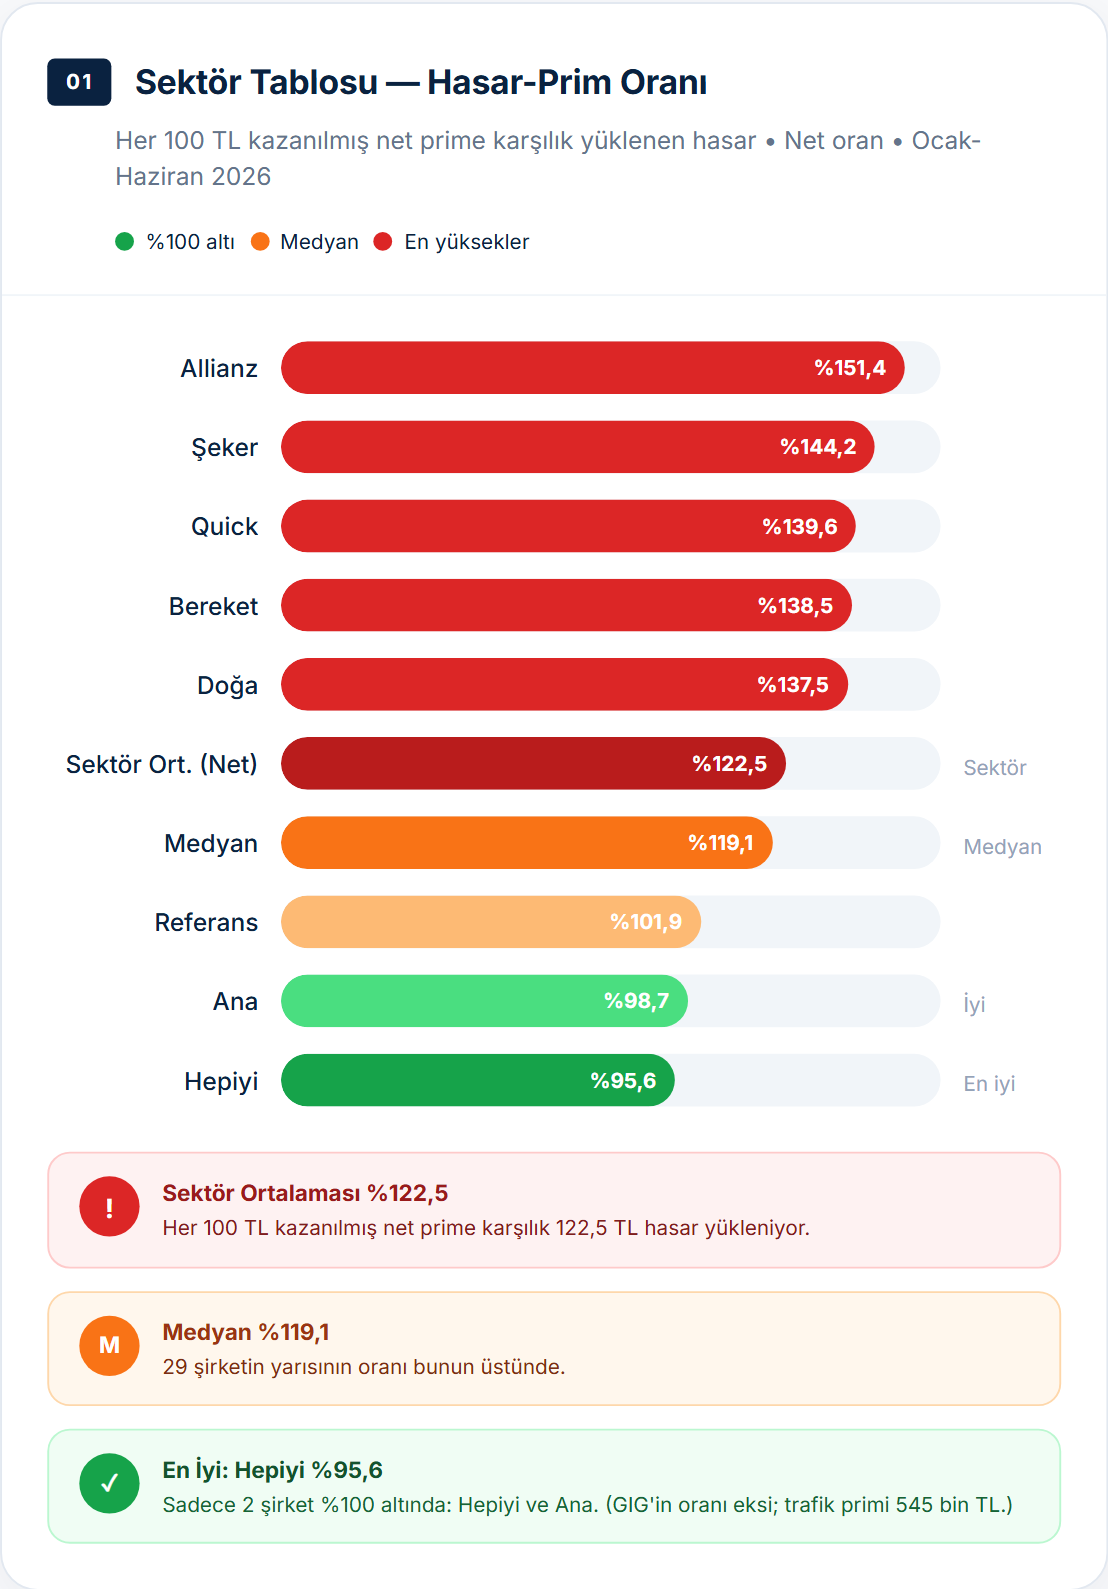
Trafik branşında sektörün Haziran 2026 itibarıyla net hasar-prim oranı (Yeşil Kart ve Derk hariç) yüzde 122,5. Şirket bazında medyan yüzde 119,1.
Yani sektör toplamında her 100 liralık kazanılmış net trafik primine karşılık 122,5 liralık hasar yükleniyor. Bu oran, faaliyet giderleri ve komisyon hesaba katılmadan önceki hâli.
Altı ayda trafik branşının toplam teknik zararı 22,3 milyar lira. Prim yazan 29 şirketten 24'ü bu branşta teknik zarar, yalnız beşi teknik kâr açıkladı. Hasar-prim oranı yüzde 100'ün altında olan şirket ise yalnız ikisi: Hepiyi Sigorta yüzde 95,6 ve Ana Sigorta yüzde 98,7. (GIG Sigorta'nın oranı eksi çıkıyor; şirketin trafik primi 545 bin lira, tabloda ağırlığı yok.)
Bu tabloda “başarı”, çoğu şirket için kâr etmek değil; az kaybetmek.
Çok yazan mı sağlam, az yazan mı?
Şirketleri trafik prim üretimine göre sıraladık ve üç gruba böldük.
İlk 10 şirketin medyan hasar-prim oranı yüzde 117,7; teknik sonucun özsermayeye oranı medyanda eksi yüzde 4,6. Ortadaki 10 şirkette oran yüzde 119,5 ve eksi yüzde 8,5.
Son dokuz şirketin ikisinde ölçü anlamını yitiriyor: GIG'in hasar-prim oranı eksi, Magdeburger'in özsermayesi eksi. Bu ikisi dışarıda bırakıldığında kalan yedi şirkette oranlar yüzde 122,4 ve eksi yüzde 11,2.
Hasar-prim oranında üç grup birbirine yakın. Sermaye tarafında ise bir eğilim var: şirket küçüldükçe trafik zararının özsermayeye yükü ağırlaşıyor. Ama eğilim zayıf ve kural değil. Son grupta Koru Sigorta özsermayesinin yüzde 10,3'ü kadar teknik kâr yazarken Türk Nippon eksi yüzde 31,3'te; ortadaki grupta Referans artı yüzde 27,1 ile Türkiye Katılım eksi yüzde 38,7 yan yana.
Yani “çok trafik yazan şirket riskli” ya da “az yazan güvenli” cümlelerinin ikisi de veriyle doğrulanmıyor. Hacim tek başına sağlamlığın göstergesi değil.
Ayrımı yapan birinci şey: hasar-prim oranı
Trafikte teknik kâr açıklayan beş şirket şunlar: Hepiyi Sigorta 2,15 milyar lira, HDI Sigorta 727 milyon lira, Referans Sigorta 677 milyon lira, Koru Sigorta 154 milyon lira, Emaa Sigorta 106 milyon lira.
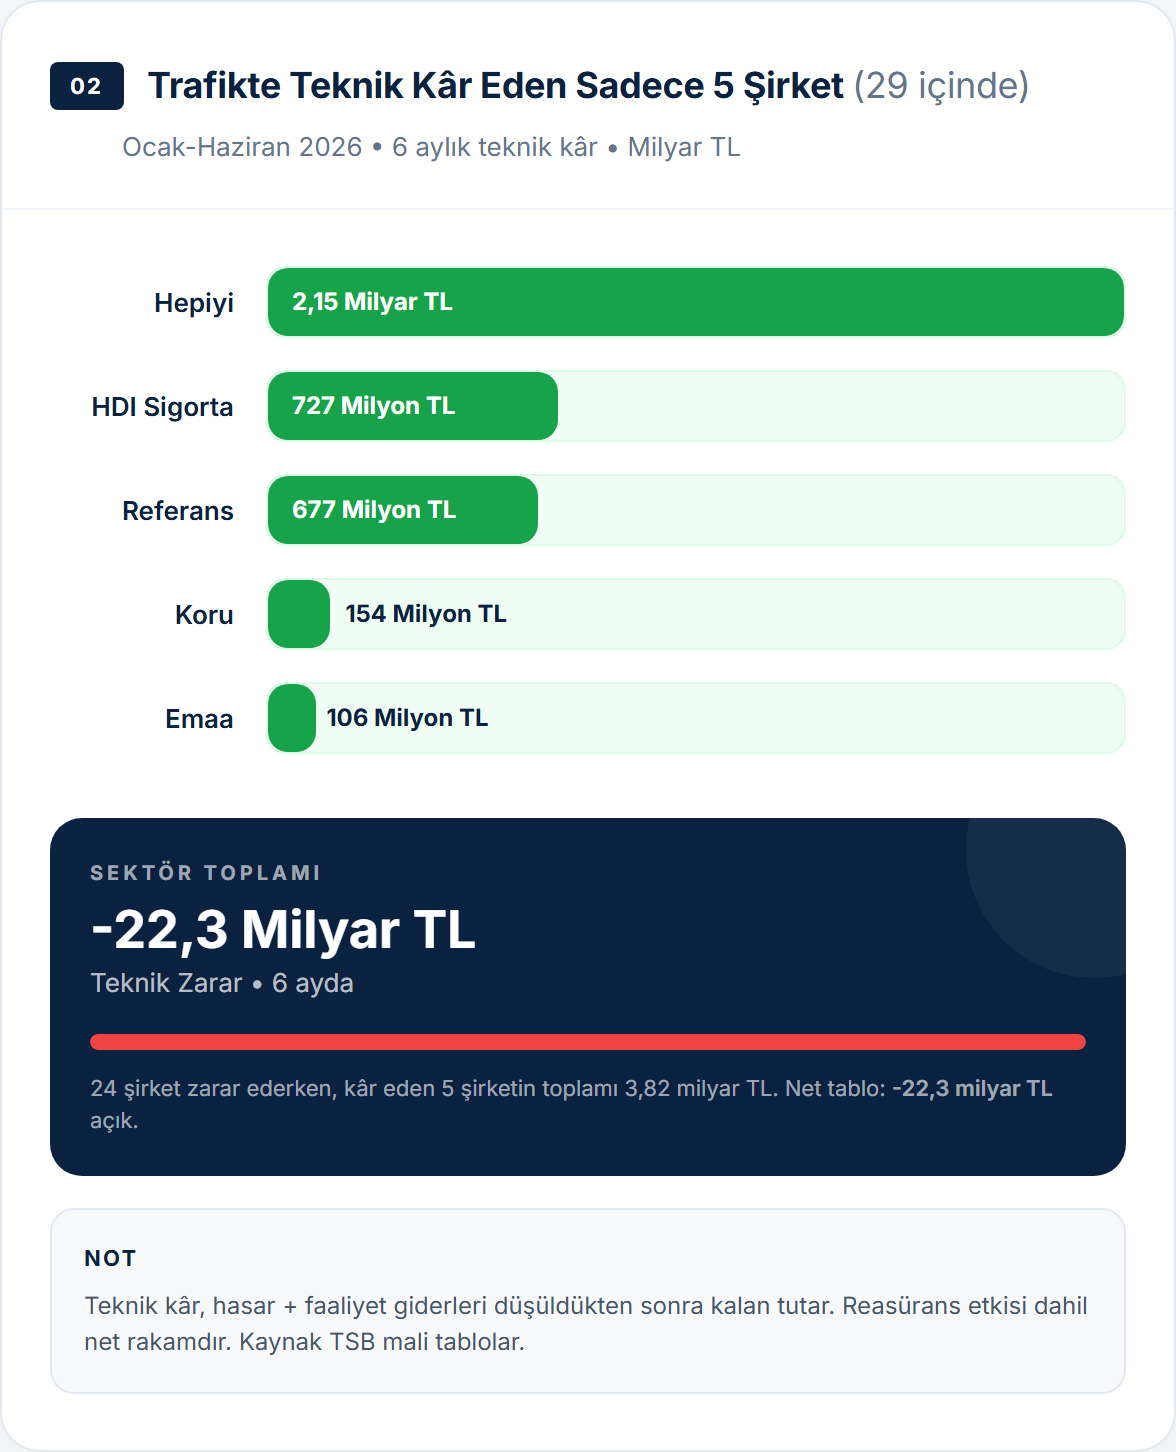
Bu beş şirketin ortak yanı hacim değil. Hepiyi sekiz ayda 14,95 milyar lira trafik primiyle sektörün en büyükleri arasında; Emaa 4,04 milyar, Koru 3,41 milyar lirayla alt sıralarda.
Ortak yanları hasar tarafı. Hepiyi'nin net hasar-prim oranı yüzde 95,6 — kayda değer prim yazan şirketler içinde yüzde 100'ün altındaki iki şirketten biri. Referans yüzde 101,9. HDI yüzde 116,3 ve Emaa yüzde 118,6 ile sektör medyanının biraz altında; Koru yüzde 119,3 ile medyanın hemen üstünde.
Karşı uçta en yüksek oranlar: Allianz yüzde 151,4, Şeker yüzde 144,2, Quick yüzde 139,6, Bereket yüzde 138,5, Doğa yüzde 137,5. Bu listede de sektörün en büyükleri (Quick, Allianz, Doğa) ile küçükleri (Şeker, Bereket) bir arada.
Aradaki farkı hacim açıklamıyor.
Ayrımı yapan ikinci şey: sermayenin taşıma gücü
Aynı büyüklükteki zarar, her şirkette aynı ağırlıkta değil. Kritik ölçü, trafik branşındaki teknik zararın özsermayeye oranı.
İki örnek yan yana: Allianz trafikte 2,76 milyar lira teknik zarar yazdı, özsermayesi 63,65 milyar lira — zarar sermayenin yüzde 4,3'ü. Quick 4,93 milyar lira zarar yazdı, özsermayesi 23,35 milyar lira — zarar sermayenin yüzde 21,1'i.
Sermayeye oranla en ağır tablolar şöyle: Türkiye Katılım eksi yüzde 38,7, Türk Nippon eksi yüzde 31,3, Doğa eksi yüzde 27,6, Ray eksi yüzde 25,0, Bereket eksi yüzde 22,5, Quick eksi yüzde 21,1.
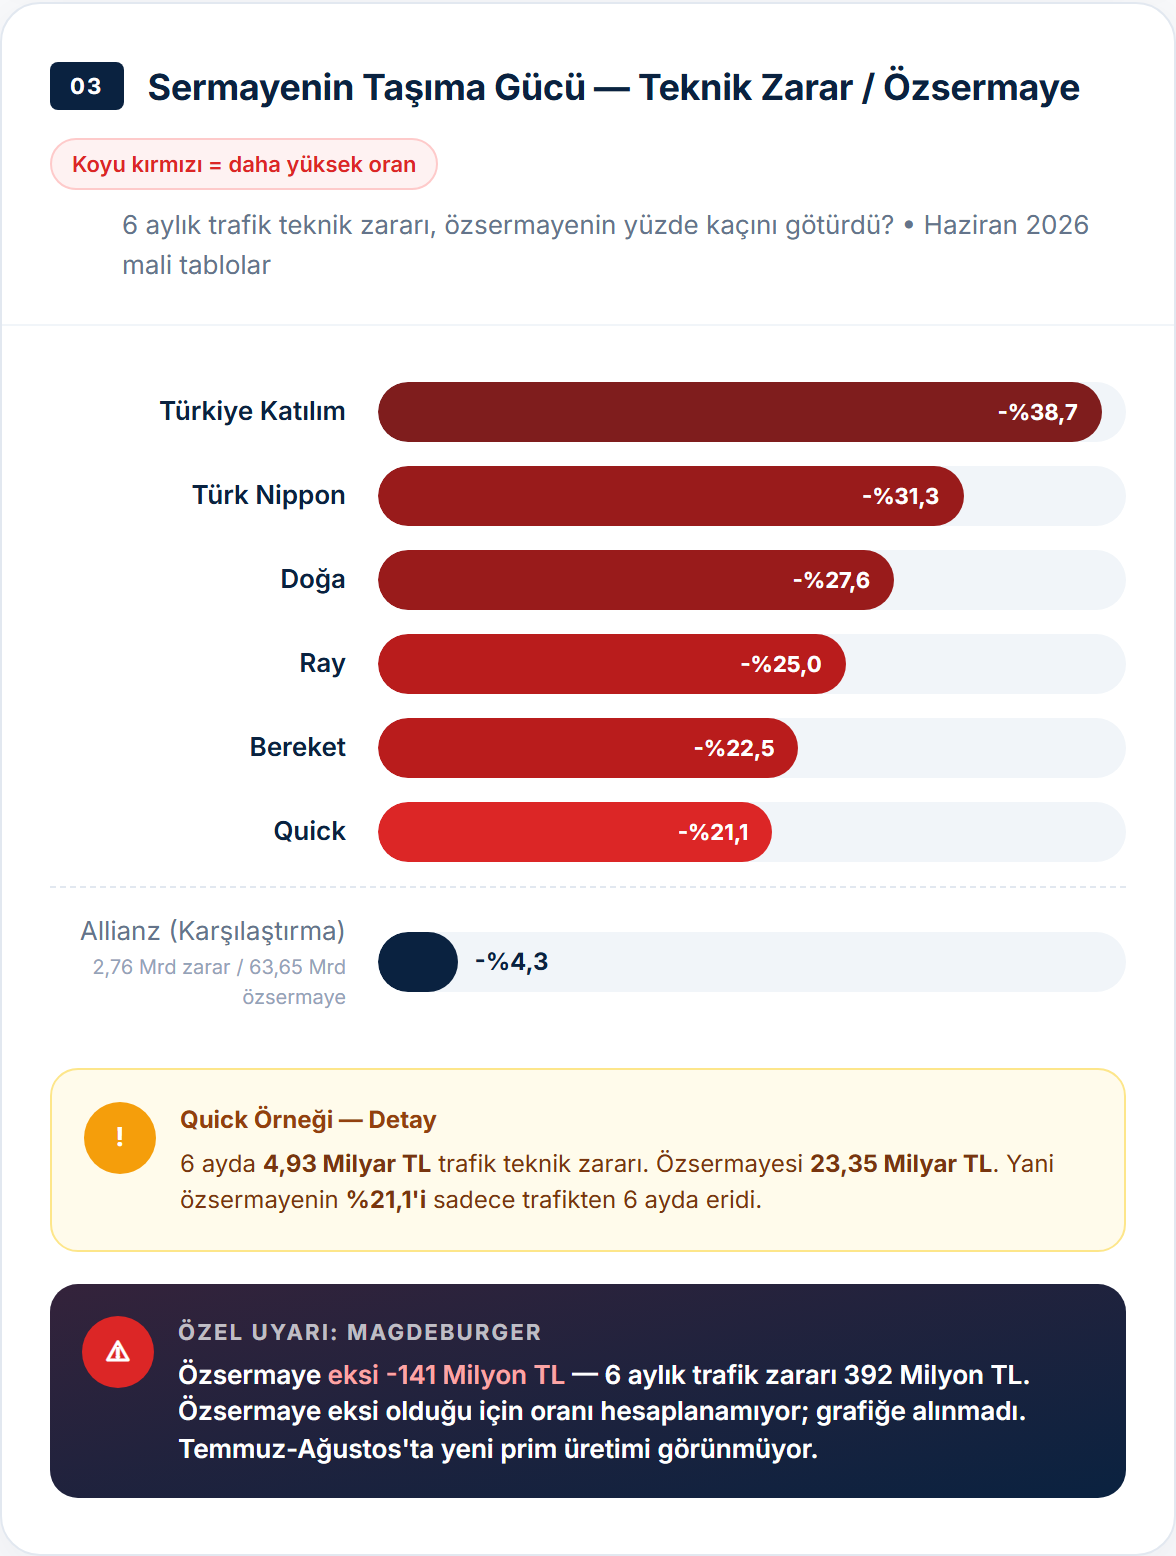
Doğa Sigorta'nın tablosu ayrıca dikkat çekiyor: 11,95 milyar lira trafik primi, 4,52 milyar lira özsermaye. Şirket sektörün en büyük trafik yazıcılarından biri; ama özsermayesi, trafikte bunun üçte biri kadar prim yazan Emaa'nınkiyle (3,95 milyar lira) yakın seviyede.
Bir şirketin özsermayesi eksi değerde: Magdeburger Sigorta, Haziran 2026 bilançosunda eksi 141 milyon lira özsermaye ile görünüyor; trafik branşındaki teknik zararı 392 milyon lira.
Üçüncü ölçü: şirket trafiğe ne kadar bağımlı
Bir şirketin trafik primi tek başına bir şey söylemez; o primin şirketin toplam hayat dışı üretimindeki payı söyler.
Trafiğe en bağımlı yedi şirket: Emaa yüzde 96,2, Referans yüzde 81,4, Quick yüzde 75,3, Ethica yüzde 73,1, Şeker yüzde 65,9, Hepiyi yüzde 65,4, Koru yüzde 62,0.
En az bağımlı olanlar: Türkiye Sigorta yüzde 7,7, Eureko yüzde 11,5, Anadolu Sigorta yüzde 11,9, Allianz yüzde 12,8, Aksigorta yüzde 16,0.
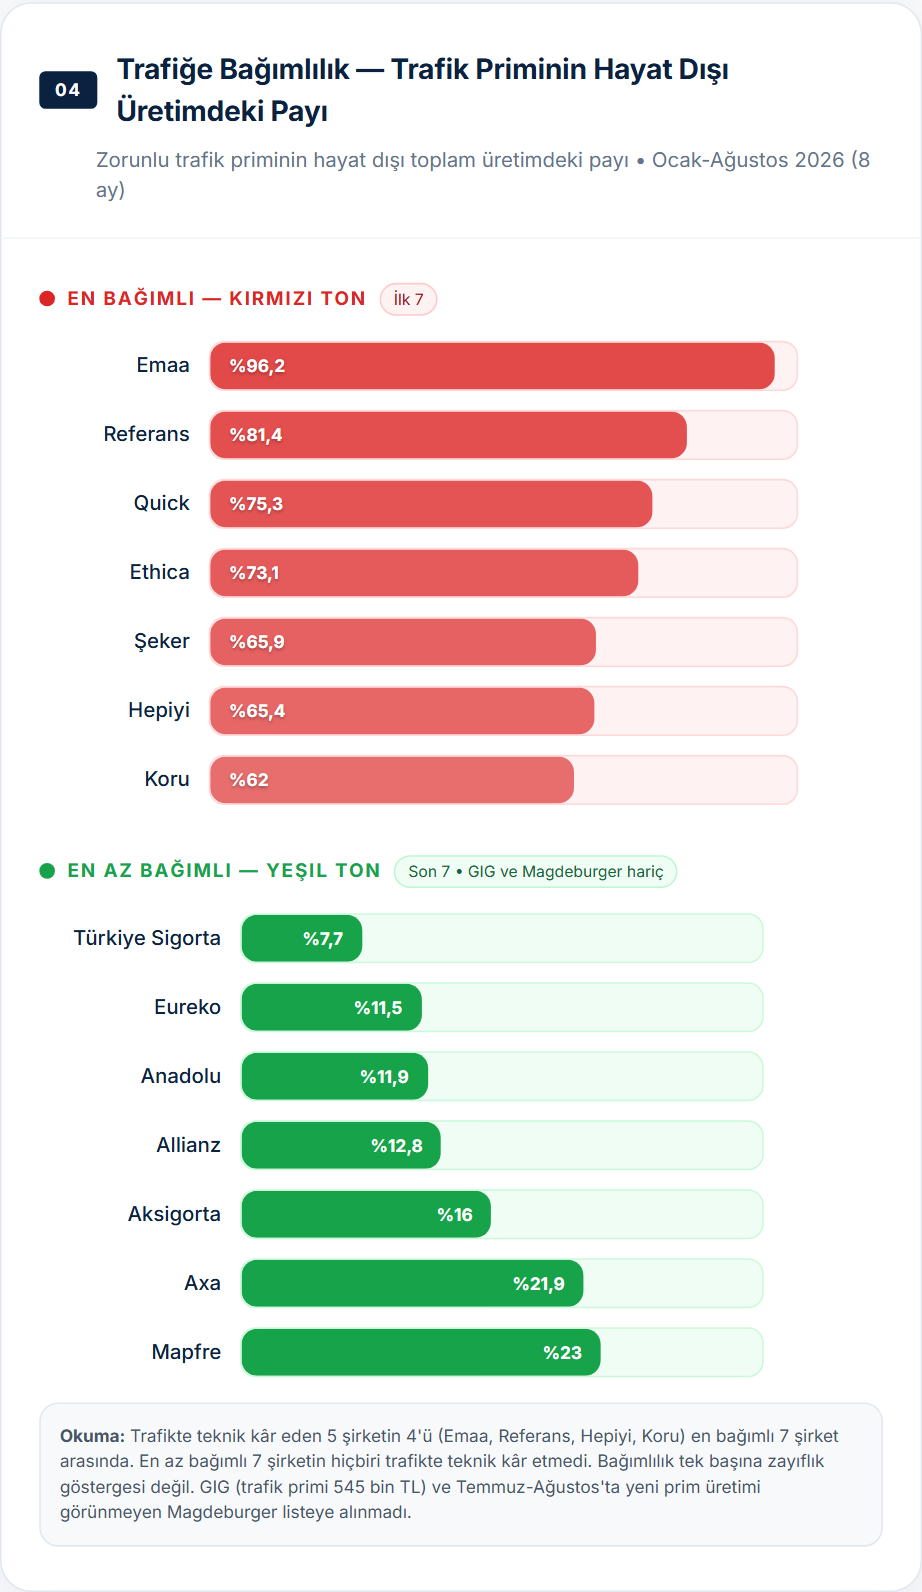
İlk bakışta “trafiğe bağımlı olan riskli” denebilir. Veri bunu desteklemiyor. Trafikte teknik kâr eden beş şirketin dördü (Emaa, Referans, Hepiyi, Koru) en bağımlı yedi şirketin içinde. Trafiği yan branş olarak yazan, bağımlılığı en düşük yedi şirketin hiçbiri ise trafikte teknik kâr açıklamadı.
Ama aynı yedili listede en ağır zararlardan biri de var: Quick, özsermayesinin yüzde 21,1'i kadar teknik zarar yazdı; Şeker'de bu oran eksi yüzde 11,2.
Bağımlılık sonucu iki yönde de büyütüyor: trafiği iyi yöneten şirkette kârı, kötü yönetende zararı. Yönü belirleyen yine hasar-prim oranı.
Acente bu tabloyu nasıl okumalı
Acentenin müşterisine söyleyeceği tek cümle “bu şirket büyük” olamaz. Trafikte büyüklük, zararın büyüklüğü anlamına da gelebiliyor.
Üç soruyla okunabilir bir tablo bu. Birincisi: şirketin trafik hasar-prim oranı sektör medyanının (yüzde 119,1) altında mı üstünde mi? İkincisi: bu branştaki zarar, şirketin özsermayesinin ne kadarını götürüyor? Üçüncüsü: şirket trafiğe ne kadar bağımlı; bağımlıysa bu branşı kârlı mı yönetiyor, zararı dengeleyecek başka branşı var mı?
Üç yanıt da kamuya açık verilerden çıkıyor; TSB raporları herkese açık.
Eksik kalan tarafı da söylemek gerekir: bu analiz teknik sonuca bakıyor, yatırım gelirine bakmıyor. Sigorta şirketleri trafikte teknik zarar yazıp topladıkları primi değerlendirerek kâr edebiliyor. O tabloyu görmek için gelir tablosunun tamamı gerekir ve bu, şirketin trafikte sürdürülebilir fiyat yazdığı anlamına gelmez — yalnız zararı taşıyabildiği anlamına gelir.
Asıl soru da burada: 29 şirketin 26'sı bu branşta yüzde 100'ün üzerinde hasar-prim oranıyla çalışıyorsa, sorun tek tek şirketlerin becerisinde mi, yoksa fiyatın kendisinde mi?
Kaynak: Türkiye Sigorta Birliği. Prim üretimi: Direkt-Endirekt Primler (zorunlu trafik, Yeşil Kart hariç) ve Prim Üretimleri Sıralama (toplam hayat dışı) raporları, 01.01.2026-31.08.2026. Hasar-prim oranları, gelir tablosu ve bilanço: TSB Haziran 2026 (01.01.2026-30.06.2026) tabloları; hasar-prim oranı net, Yeşil Kart ve Derk hariç; teknik sonuç TSB gelir tablosunun trafik branşı satırından (Yeşil Kart dahil). Hesaplamalar (teknik sonucun özsermayeye oranı, trafiğin hayat dışı üretimdeki payı, grup medyanları) Sigortanın Sesi'ne aittir; TSB böyle bir oran yayımlamamaktadır. Prim verisi sekiz, mali veriler altı aylıktır.